



Accident non responsable : quels montants d'indemnisation ?
📌 En bref. Il n'existe aucun barème légal fixant ce que vaut une blessure. Victime non responsable, vous avez droit à la réparation intégrale, poste par poste, sans réduction. Le pivot du calcul est le déficit fonctionnel permanent (DFP), fixé en pourcentage par le médecin expert : selon les référentiels des cours d'appel, un DFP de 5 % se situe autour de 10 000 à 15 000 € pour une victime de 40 ans, un DFP de 20 % autour de 52 000 à 75 000 € — davantage pour une victime plus jeune, dont les préjudices sont capitalisés sur une durée plus longue. S'ajoutent les souffrances endurées, le préjudice esthétique, l'incidence professionnelle et, dans les dossiers lourds, l'assistance par tierce personne, qui fait passer une indemnisation au-delà du million d'euros. Les onze situations chiffrées ci-dessous, du coup du lapin à la tétraplégie, montrent ce qui sépare l'offre initiale de l'assureur du montant justifiable, et quel poste fait la différence à chaque fois.
Vous avez été blessé dans un accident dont vous n'êtes pas responsable, et vous cherchez un ordre de grandeur : ce que « vaut » une entorse cervicale, une fracture, un traumatisme crânien. Cette page répond par des situations chiffrées, reconstituées à titre pédagogique, parce que c'est la seule façon honnête de répondre : le montant dépend de la personne, pas de la lésion. Deux victimes au même taux d'incapacité reçoivent des sommes très différentes selon leur âge, leur métier, leur vie d'avant.
Elle ne donne ni le tableau des fourchettes par poste, ni la valeur du point selon l'âge, ni la mécanique générale du calcul — d'autres pages du site les tiennent, et chaque exemple y renvoie. Elle montre, scénario par scénario, où se joue l'écart entre ce que l'assureur propose et ce qu'un dossier bien construit permet d'obtenir.
Victime non responsable : ce que ce statut garantit, et ce qu'il ne garantit pas
« Non responsable » n'est pas une simple qualification d'assurance : c'est ce qui décide du régime, du débiteur et de l'absence de toute réduction. Mais selon votre qualité dans l'accident, la protection n'est pas la même, et l'assureur ne vous le dira pas toujours.
| Votre qualité | Ce que la loi garantit | Ce qui peut réduire le montant | Qui vous indemnise |
|---|---|---|---|
| Piéton, cycliste, passager | Réparation intégrale sans réduction (loi Badinter) ; les moins de 16 ans, plus de 70 ans et personnes atteintes d'une incapacité d'au moins 80 % sont indemnisés dans tous les cas | Seule une faute inexcusable, cause exclusive de l'accident — exceptionnelle en pratique | L'assureur du véhicule impliqué |
| Conducteur non responsable | Réparation intégrale, poste par poste | Rien, tant qu'aucune faute ayant contribué au dommage ne vous est imputée ; un « partage » annoncé par l'assureur se conteste | L'assureur de l'autre véhicule |
| Conducteur en partage de responsabilité | Réparation réduite à proportion de la faute retenue, jamais supprimée d'office | La part de responsabilité, qui se discute sur les preuves (constat, témoins, procès-verbal) | L'assureur adverse, puis votre garantie du conducteur pour le reste |
| Victime d'un auteur inconnu, en fuite ou non assuré | Les mêmes postes, par la solidarité nationale | Des délais de saisine bien plus courts que face à un assureur | Le FGAO |
Un cas particulier piégeux : la convention IRCA. Pour les accidents à faible taux d'incapacité (5 % au plus), votre propre assureur peut être mandaté pour vous indemniser à la place de celui du responsable, par un accord entre compagnies. Rapide, le mécanisme enferme la victime dans un barème conventionnel inférieur aux référentiels des cours d'appel ; il se refuse, et le détail figure sur notre page consacrée à la convention IRCA. Autre réflexe : si l'assureur de l'autre conducteur annonce un partage de responsabilité, il n'est jamais définitif tant qu'il n'a pas été discuté — comment refuser un 50/50 injustifié.
⏰ Ne restez pas seul face à l'assureur
Plus le dossier avance sans contradiction médicale, plus il est difficile de revenir sur les bases retenues par l'assureur. Un seul numéro :
06 84 28 25 95
Du lundi au vendredi, 9h-19h30 | Réponse au plus vite en cas d'urgence
Ce qui détermine le montant de votre indemnisation
Avant d'entrer dans les chiffres, il faut comprendre que l'indemnisation n'est jamais forfaitaire. Elle repose sur le principe de réparation intégrale : chaque préjudice est évalué individuellement. Six facteurs expliquent, à eux seuls, l'essentiel des écarts entre deux dossiers d'apparence comparable.
| Le facteur | Son effet sur le montant | La page qui le détaille |
|---|---|---|
| Le taux de déficit fonctionnel permanent | Fixé en pourcentage à l'expertise, il commande le poste le plus lourd des séquelles modérées ; chaque point contesté avec succès se répercute sur tout le chiffrage | Le DFP · La valeur du point, taux par taux |
| L'âge à la consolidation | À taux égal, une victime de 25 ans perçoit nettement plus qu'une victime de 55 ans : les préjudices permanents sont capitalisés sur une durée plus longue | Les barèmes de capitalisation · Le retraité accidenté |
| La situation professionnelle | Une perte de revenus sur trente ans de carrière, une reconversion forcée ou une pénibilité accrue pèsent plus que le DFP lui-même ; c'est le poste le plus souvent ignoré dans les offres | L'incidence professionnelle |
| La qualité du dossier médical | Un certificat médical initial complet et des justificatifs par poste rattachent chaque séquelle à l'accident ; ce qui n'est pas documenté n'est pas indemnisé | Les justificatifs, poste par poste |
| La date de consolidation et l'expertise | La consolidation sépare le temporaire du permanent ; l'expertise fixe les taux en une séance, face à un médecin mandaté par l'assureur | Quand fixer la consolidation · Le médecin-conseil de victimes |
| Les postes que l'offre passe sous silence | Préjudice d'agrément, préjudice sexuel, préjudice d'établissement, tierce personne, frais futurs : absents de la plupart des offres spontanées, ils représentent souvent la moitié de l'écart | Les postes d'indemnisation ignorés · La nomenclature Dintilhac |
Sur le DFP, deux repères suffisent pour se situer : un taux de 5 % se place autour de 10 000 à 15 000 € pour une victime de 40 ans, un taux de 20 % autour de 52 000 à 75 000 €, selon les référentiels indicatifs des cours d'appel. Le tableau complet, taux par taux et âge par âge, figure sur notre page consacrée à la valeur du point d'AIPP ; les fourchettes de chaque poste sont dans le tableau d'indemnisation par poste de préjudice.
💡 Le saviez-vous ? L'offre initiale de l'assureur n'est presque jamais le montant auquel vous avez droit
Les compagnies calculent leurs offres à partir de barèmes internes, distincts des référentiels des cours d'appel et généralement moins favorables. La loi Badinter leur impose un délai pour formuler une offre, mais ne fixe aucun plancher : l'offre est rapide, et elle est basse. L'offre spontanée est fréquemment inférieure à ce qu'un chiffrage poste par poste permet de justifier — l'écart dépend entièrement du dossier, et c'est ce que les scénarios qui suivent illustrent.
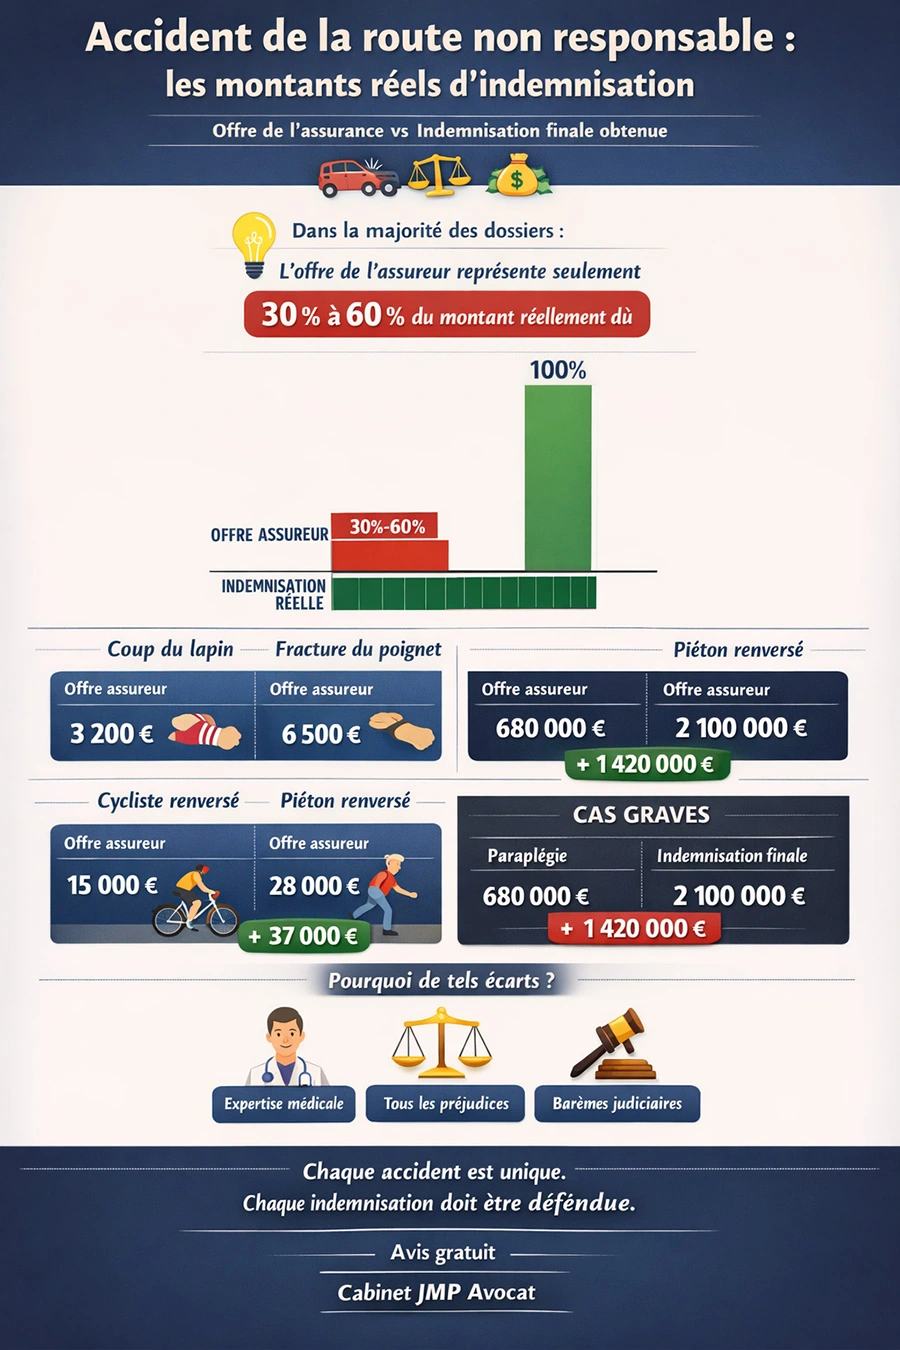
Onze situations chiffrées, par gravité
⚠️ Comment lire les montants qui suivent. Les situations présentées sont des scénarios reconstitués à titre pédagogique, bâtis à partir de configurations couramment rencontrées en dommage corporel. Les valeurs sont prises dans les fourchettes des référentiels indicatifs et servent à montrer ce qui fait varier un montant, poste par poste. Elles ne reproduisent aucun dossier identifiable et ne préjugent d'aucun résultat : seule l'expertise médicale fixe les taux, et chaque situation est unique.
Accidents légers à modérés
Coup du lapin avec séquelles cervicales persistantes
Salarié de 38 ans. Le coup du lapin est l'un des préjudices les plus systématiquement sous-indemnisés : les assureurs contestent les douleurs chroniques en l'absence de lésion osseuse visible. Or les séquelles fonctionnelles — douleurs, limitation des amplitudes cervicales, troubles du sommeil, anxiété post-traumatique — sont réelles et indemnisables.
- Ordre de grandeur de l'offre initiale : 3 200 €
- Montant justifiable après expertise contradictoire : 14 800 €
L'écart tient à la reconnaissance d'un DFP de 5 %, de souffrances endurées cotées 3/7 et d'un préjudice esthétique temporaire lié à la minerve portée plusieurs mois.
Fracture du poignet avec consolidation à 8 % d'AIPP
Victime active, profession libérale, 42 ans. La fracture a laissé une raideur articulaire permanente qui touche directement son activité professionnelle.
- Ordre de grandeur de l'offre initiale : 6 500 €
- Montant justifiable après chiffrage : 24 000 €
L'écart s'explique par l'incidence professionnelle, que l'offre ignorait entièrement, chiffrée ici à 12 000 €, à laquelle s'ajoutent les souffrances endurées réévaluées et le DFP.
Fracture de cheville avec arthrose précoce
Arthrose post-traumatique empêchant la station debout prolongée chez une personne dont le métier impose des déplacements quotidiens.
- Ordre de grandeur de l'offre initiale : 12 000 €
- Montant justifiable après chiffrage : 45 000 €
L'aggravation future prévisible et l'incidence professionnelle permanente sont les deux leviers : l'arthrose qui se déclare après la consolidation ouvre une réévaluation, et un métier debout change la valeur de la même raideur.
💡 Le saviez-vous ? L'état antérieur n'efface pas votre droit à indemnisation
L'argument le plus fréquent de l'assureur est l'invocation d'un état antérieur : « vous aviez déjà des problèmes de dos avant l'accident ». Le principe de réparation intégrale impose pourtant d'indemniser l'aggravation d'un état préexistant : si l'accident a aggravé une pathologie, la victime a droit à la réparation de cette aggravation — et non à zéro. Lire : état antérieur et indemnisation.
Accidents de gravité intermédiaire
Accident de moto : fracture ouverte du fémur et traumatisme de l'épaule
Motard de 28 ans, salarié de la logistique. Fracture ouverte ayant nécessité deux interventions, arthrose précoce de l'épaule, DFP évalué à 12 %.
- Ordre de grandeur de l'offre initiale : 42 000 €
- Montant justifiable après expertise contradictoire : 115 000 €
Les postes décisifs : le préjudice d'agrément (impossibilité définitive de reprendre la moto en loisir), l'incidence professionnelle (port de charges lourdes devenu impossible) et des souffrances endurées cotées 5/7.
Accident de trajet : salariée percutée par l'arrière, séquelles dorsales
Percutée sur son trajet domicile-travail, la salariée relève de deux régimes : la Sécurité sociale verse ses prestations forfaitaires, et l'assureur du véhicule responsable doit les préjudices que le forfait ignore — souffrances endurées, préjudice esthétique, préjudice d'agrément.
- Ordre de grandeur de l'indemnisation complémentaire : 35 000 €
Passager de VTC blessé dans un accrochage
Passager d'un VTC impliqué dans un accrochage à Paris. Entorse cervicale grave et fracture costale. La garantie applicable aux passagers de VTC, de covoiturage ou d'un ami est la même : la loi Badinter, mais elle est souvent mal appliquée par les assureurs de plateformes.
- Ordre de grandeur de l'offre initiale : 8 500 €
- Montant justifiable après chiffrage : 31 000 €
Piéton renversé sur un passage protégé
Femme de 55 ans renversée par un véhicule qui brûlait un feu rouge. Fractures multiples, DFP de 18 %, arrêt de travail de 14 mois. Piéton, elle bénéficie de la protection la plus forte de la loi Badinter : aucune réduction n'est opposable.
- Ordre de grandeur de l'offre initiale : 28 000 €
- Montant justifiable après chiffrage : 87 000 €
Cycliste percuté par une voiture en agglomération
Homme de 38 ans renversé en ville. Traumatisme crânien léger, fracture de la clavicule, syndrome post-commotionnel persistant. Arrêt de travail de six mois.
- Ordre de grandeur de l'offre initiale : 15 000 €
- Montant justifiable après chiffrage : 52 000 €
Le syndrome post-commotionnel avait été minimisé par le médecin de l'assureur. Un médecin de recours indépendant et un bilan neuropsychologique ont permis de le faire reconnaître et quantifier.
💡 Le saviez-vous ? Une transaction signée peut parfois être annulée
Signer l'offre de l'assureur clôt en principe le dossier. Dans certaines conditions précises, la transaction peut être remise en cause : vice du consentement (signature sous pression, sans information sur ses droits), ou aggravation imprévisible, qui ouvre un recours complémentaire. Le détail : annuler une transaction avec votre assurance.
Accidents graves avec séquelles lourdes
Ces dossiers représentent les enjeux les plus élevés. Les montants couvrent une vie entière modifiée par le handicap : assistance humaine permanente, aménagement du logement et du véhicule, perte totale de revenus professionnels sur des décennies.
Traumatisme crânien grave avec troubles cognitifs
Victime de 32 ans, séquelles cognitives et comportementales lourdes. DFP de 60 %, besoin en tierce personne de 8 heures par jour.
- Ordre de grandeur de l'indemnisation globale : supérieure à 1,2 million d'euros
- dont rente tierce personne capitalisée : 680 000 €
- dont incidence professionnelle (perte de carrière totale) : 280 000 €
Paraplégie après un accident de moto
Homme de 27 ans, paraplégique après une collision frontale. Fauteuil roulant manuel, aménagement complet du logement, assistance par tierce personne partielle.
- Ordre de grandeur de l'offre initiale : 680 000 €
- Montant justifiable après procédure judiciaire : 2 100 000 €
L'écart de 1,4 million s'explique d'abord par la tierce personne : 4 heures par jour dans l'offre, 6 h 30 retenues à l'issue de l'expertise judiciaire. Capitalisées sur une vie entière, ces deux heures et demie représentent à elles seules plusieurs centaines de milliers d'euros — en capital ou en rente.
Tétraplégie, avec un logement domotisé
Jeune femme de 24 ans, tétraplégique, besoin en tierce personne de plus de 12 heures par jour. Dans cette configuration, l'indemnisation intègre le financement d'un logement adapté et domotisé, d'un véhicule aménagé renouvelable et d'une rente viagère au titre de la tierce personne.
- Ordre de grandeur de l'indemnisation globale : 3 800 000 €
Décès : l'indemnisation des proches
Décès d'un père de famille de 44 ans dans un accident de la circulation. Son épouse et ses deux enfants sont victimes par ricochet : préjudice d'affection, et préjudice économique lié à la perte des revenus du foyer.
- Ordre de grandeur de l'indemnisation totale : 280 000 €
- dont préjudice d'affection : 90 000 € (épouse et deux enfants)
- dont préjudice économique des ayants droit : 190 000 €
Récapitulatif : les onze scénarios en un tableau
| Scénario | Profil | Offre initiale | Montant justifiable | Le poste décisif | La page du site |
|---|---|---|---|---|---|
| Coup du lapin, séquelles cervicales | 38 ans, salarié | 3 200 € | 14 800 € | DFP 5 % reconnu | Coup du lapin |
| Fracture du poignet, 8 % d'AIPP | 42 ans, profession libérale | 6 500 € | 24 000 € | Incidence professionnelle | Fractures du poignet et de la cheville |
| Fracture de cheville, arthrose précoce | Actif, déplacements | 12 000 € | 45 000 € | Aggravation prévisible | Arthrose post-traumatique |
| Fémur et épaule, à moto | 28 ans, logistique | 42 000 € | 115 000 € | Agrément et incidence professionnelle | Accident de moto |
| Accident de trajet, séquelles dorsales | Salariée | — | 35 000 € complémentaires | Postes hors forfait Sécurité sociale | Accident de trajet |
| Passager de VTC, entorse cervicale grave | Passager | 8 500 € | 31 000 € | Application correcte de la loi Badinter | Accident en VTC |
| Piéton renversé, DFP 18 % | 55 ans, active | 28 000 € | 87 000 € | Arrêt de travail de 14 mois chiffré | Piéton renversé |
| Cycliste, traumatisme crânien léger | 38 ans | 15 000 € | 52 000 € | Syndrome post-commotionnel | Accident de vélo |
| Traumatisme crânien grave, DFP 60 % | 32 ans | — | plus de 1 200 000 € | Tierce personne 8 h/j | Troubles cognitifs |
| Paraplégie, à moto | 27 ans | 680 000 € | 2 100 000 € | Tierce personne 4 h → 6 h 30 | Paraplégie |
| Tétraplégie, tierce personne 12 h/j | 24 ans | — | 3 800 000 € | Logement et véhicule adaptés | Tétraplégie |
| Décès d'un père de famille | Épouse et deux enfants | — | 280 000 € | Préjudice économique des ayants droit | Décès d'un proche |
Ces scénarios sont reconstitués à titre pédagogique à partir de situations couramment rencontrées, avec des valeurs prises dans les fourchettes des référentiels indicatifs. Ils ne reproduisent aucun dossier identifiable et ne préjugent d'aucun résultat : chaque situation est unique.
Pourquoi l'écart entre l'offre et le montant justifiable
Entre la première offre d'un assureur et ce qu'un chiffrage poste par poste permet de justifier, l'écart ne tient pas au hasard. Dans les onze scénarios ci-dessus, il se joue à chaque fois sur l'un des trois leviers suivants. C'est la méthode que Maître Joëlle Marteau-Péretié, avocate en droit du dommage corporel à Lille et Paris, applique dossier par dossier.
L'expertise médicale contradictoire : premier levier. Dans le scénario de la paraplégie, 4 heures de tierce personne par jour dans l'offre, 6 h 30 à l'issue de l'expertise judiciaire : capitalisées sur une vie, ces deux heures et demie pèsent plus que tout le reste. L'expertise médicale ne se subit pas seul : elle se prépare, et elle se contredit, par un médecin de recours indépendant.
Le chiffrage poste par poste : deuxième levier. Dans le scénario du poignet, l'offre de 6 500 € ignorait l'incidence professionnelle ; chiffrée, elle vaut à elle seule près du double de l'offre. Chaque poste absent de l'offre est une perte sèche, et c'est pour cela que les justificatifs se constituent poste par poste dès l'accident, puis se vérifient sur l'offre reçue — vérifier une offre d'indemnisation avant d'accepter.
Le choix de la voie amiable ou judiciaire : troisième levier. La perspective crédible d'un procès est parfois le seul argument qui conduit un assureur à une offre sérieuse ; dans le scénario de la paraplégie, c'est la procédure qui a fait passer l'évaluation de 680 000 € à 2 100 000 €. La voie amiable ou judiciaire se choisit selon les enjeux du dossier, jamais par défaut.
Les honoraires : une convention écrite, discutée avant toute intervention. Votre assurance de protection juridique peut financer tout ou partie des honoraires, et vous restez libre du choix de votre avocat. Les formes de rémunération que l'on rencontre en dommage corporel sont expliquées sur notre page qui paie la défense d'une victime, et les modalités du cabinet sur la page des honoraires.
Ce que cette page ne traite pas
Cette page illustre ; elle ne remplace pas les pages de référence. Les fourchettes par poste de préjudice (souffrances endurées, préjudice esthétique, DFT, DFP) sont dans le tableau d'indemnisation par poste ; la valeur du point selon l'âge et le taux, sur la page de la valeur du point d'AIPP ; le mécanisme général du calcul, les vingt postes et le calendrier de versement, sur combien vais-je toucher. Les témoignages de victimes réellement accompagnées, qui ne sont pas des scénarios, ont leur propre page : témoignages de victimes indemnisées. Enfin, les règles propres à chaque type d'accident sont sur le guide de chaque famille, indiqué dans le tableau récapitulatif.
FAQ — Montants d'indemnisation accident non responsable : vos questions
Ces montants correspondent-ils à des dossiers réels ?
Non. Ce sont des scénarios reconstitués à titre pédagogique, bâtis sur des configurations fréquentes et chiffrés à partir des fourchettes des référentiels indicatifs des cours d'appel. Ils ne reproduisent aucun dossier identifiable et ne préjugent d'aucun résultat : seule l'expertise médicale fixe les taux, et chaque situation est unique. Leur intérêt n'est pas le chiffre final, mais le poste qui fait l'écart dans chaque cas.
Pourquoi, à taux de DFP égal, les montants varient-ils autant d'un scénario à l'autre ?
Parce que le DFP n'est qu'un poste parmi une vingtaine. À taux égal, l'âge change la capitalisation, le métier change l'incidence professionnelle, les loisirs d'avant changent le préjudice d'agrément, et l'autonomie change la tierce personne. Deux victimes à 10 % de DFP peuvent légitimement recevoir du simple au triple.
Victime non responsable, l'assureur peut-il quand même réduire mon indemnisation ?
Pas par une franchise ni par un barème : la réparation est intégrale. Les réductions que l'on rencontre viennent d'ailleurs : un partage de responsabilité annoncé sans preuve, un état antérieur invoqué pour écarter une séquelle, une convention IRCA appliquée à un petit taux, ou tout simplement des postes absents de l'offre. Chacune se conteste.
L'offre de l'assureur est-elle nette de ce que la Sécurité sociale a déjà payé ?
Les prestations de la caisse (indemnités journalières, frais de santé, rente ou pension) s'imputent sur les postes qu'elles ont couverts, et uniquement sur ceux-là ; elles ne touchent jamais vos postes personnels. Une offre « nette de créance CPAM » doit donc être ventilée poste par poste pour vérifier où la déduction a été pratiquée. Les indemnités réparant un dommage corporel ne sont par ailleurs pas imposables.
Un conducteur non responsable est-il indemnisé comme un passager ?
Oui dans son principe : réparation intégrale, poste par poste, par l'assureur de l'autre véhicule. La différence est dans ce qui peut lui être opposé : une faute ayant contribué à son propre dommage réduit sa réparation, là où le passager, le piéton ou le cycliste ne peut se voir opposer qu'une faute inexcusable, cause exclusive de l'accident.
À partir de quand peut-on chiffrer sérieusement un dossier ?
À la consolidation, lorsque l'état est stabilisé et que les séquelles définitives peuvent être évaluées. Avant, les montants ne sont que des estimations, et rien ne doit être signé ; des provisions permettent de faire face aux dépenses en attendant, sans engager l'avenir.
Comment savoir si mon offre est dans les ordres de grandeur de cette page ?
Comparez poste par poste, pas en montant global : chaque scénario indique le poste décisif, et c'est celui-là qu'il faut chercher dans votre offre. S'il est absent ou chiffré à une fraction des fourchettes des référentiels, l'offre est contestable. Une offre globale non ventilée ne permet aucune comparaison et doit être refusée en l'état.
Le montant d'un décès dépend-il du nombre de proches ?
Oui. Chaque proche a son propre préjudice d'affection, et le préjudice économique se calcule sur la part des revenus du défunt qui profitait au foyer, répartie entre les ayants droit. Dans le scénario présenté, les 280 000 € couvrent une épouse et deux enfants ; une famille plus nombreuse, ou un défunt aux revenus plus élevés, conduit à des montants supérieurs.
Et maintenant ? Vos 3 prochaines étapes
1. Comprendre le pivot du calcul : pourquoi une grille ne peut pas savoir ce que vous avez perdu.
2. Chiffrer votre dossier avec les bons outils : obtenir une provision pour tenir jusqu'à la consolidation.
3. Agir au bon moment : ne jamais signer une transaction sans avis indépendant.
Bibliographie et sources
- Loi n° 85-677 du 5 juillet 1985 dite loi Badinter, articles 1 à 6 (droit à indemnisation des victimes non conductrices, faute du conducteur)
- Code civil, article 1240 (responsabilité civile) et article 2226 (prescription de dix ans à compter de la consolidation)
- Code de la sécurité sociale, article L. 376-1 (recours des caisses, imputation poste par poste)
- Nomenclature Dintilhac (2005)
- Référentiel indicatif de l'indemnisation du préjudice corporel des cours d'appel, dit référentiel Mornet, édition 2025
- Barème de capitalisation de la Gazette du Palais, édition en vigueur
 Je vous rappelle gratuitement
 Me contacter