

📌 En bref. Le rachat de rente — la possibilité de convertir une partie de sa rente d'accident du travail en capital versé une fois pour toutes — n'existe plus depuis le 1er janvier 2020. Il a été supprimé par l'article 78 de la loi de financement de la sécurité sociale pour 2020. Seules les personnes ayant déposé leur demande avant cette date relèvent encore de l'ancien texte. Une caisse qui refuse aujourd'hui une demande de rachat applique donc la loi : le recours n'est pas de ce côté. Ce qui reste ouvert, en revanche, est plus important que ce qui a disparu : la réversion au profit du conjoint, l'indemnité en capital pour les taux inférieurs à 10 %, et surtout les deux voies qui versent réellement un capital — la faute inexcusable de l'employeur et le recours contre un tiers responsable. Le tableau des options dit laquelle correspond à votre situation, et celui des trois voies vers un capital ce que chacune couvre.
Ce que le « rachat de rente » désignait
Quand une victime d'accident du travail conserve des séquelles, la caisse primaire lui verse une rente viagère, calculée sur son salaire annuel et sur son taux d'incapacité permanente. Cette rente tombe chaque trimestre — ou chaque mois au-delà d'un certain taux — jusqu'à la fin de sa vie.
Pendant des décennies, le code de la sécurité sociale a permis à ces rentiers de demander autre chose : convertir une fraction de la rente en un capital versé en une seule fois. C'est ce que tout le monde appelait le « rachat de rente ». La rente était alors définitivement amputée de la part convertie, et la victime recevait un montant calculé selon un tarif officiel tenant compte de son âge.
Le dispositif répondait à des besoins concrets : solder un crédit devenu impossible à assumer après l'accident, financer l'adaptation d'un logement, monter un projet professionnel de reconversion, ou simplement cesser de recevoir chaque trimestre une somme jugée dérisoire. Il séduisait particulièrement les victimes jeunes, à faible taux, pour qui une rente de quelques dizaines d'euros par trimestre représentait davantage un rappel de l'accident qu'une véritable compensation.
C'est ce mécanisme, et lui seul, qui a disparu.
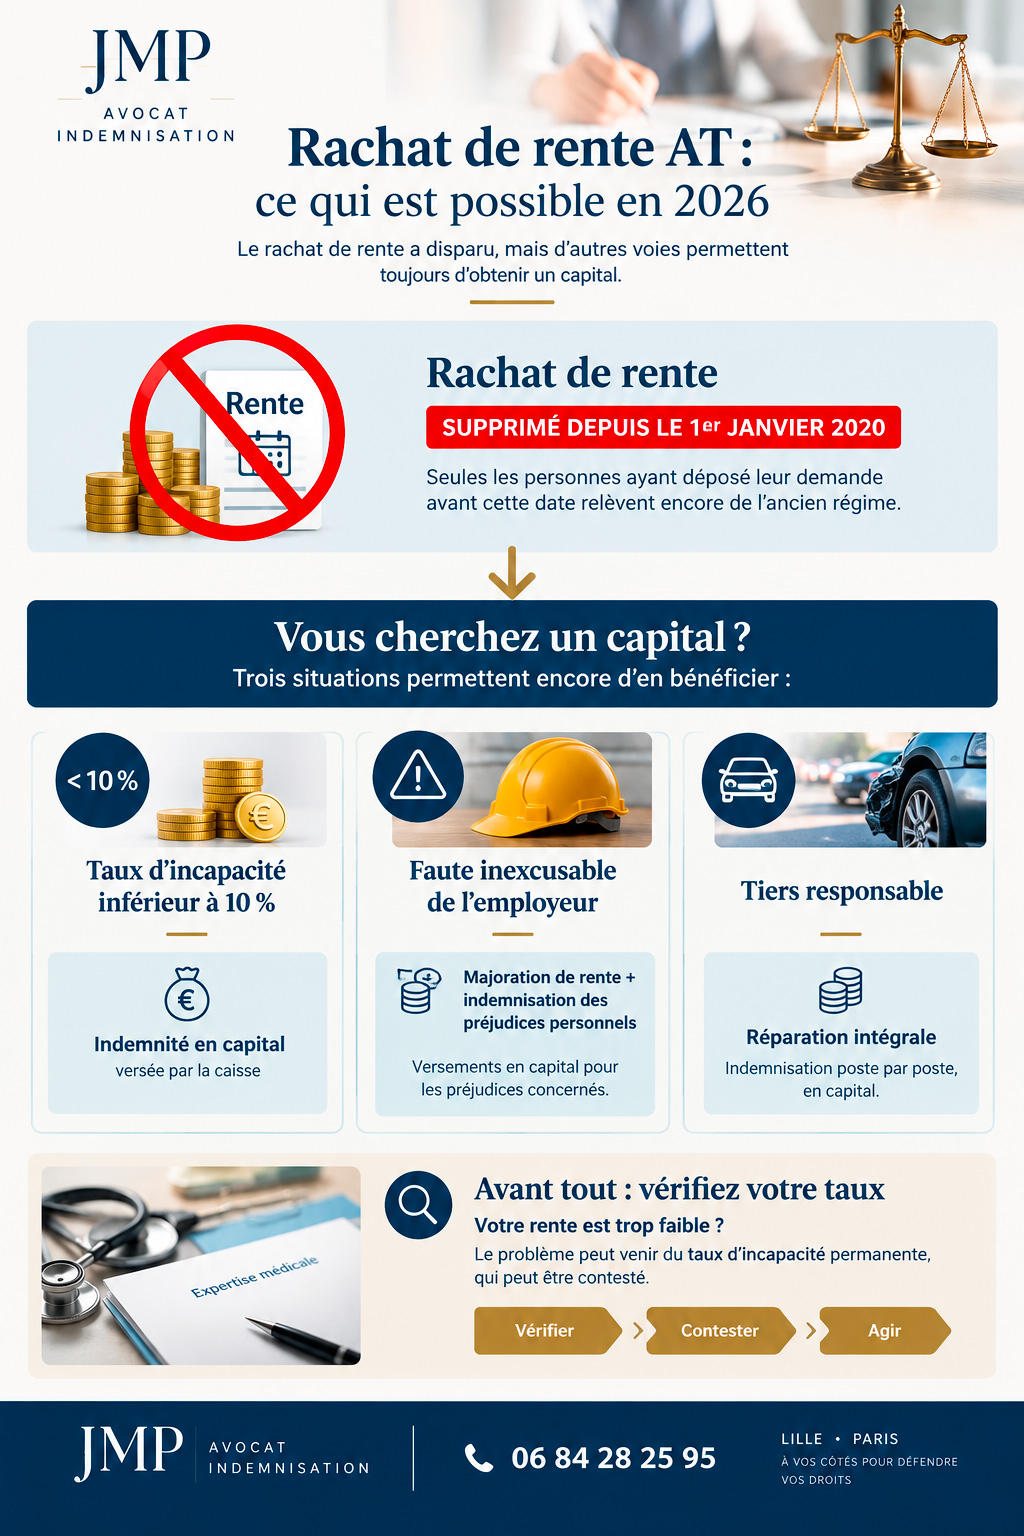
Supprimé depuis le 1er janvier 2020
La suppression est l'œuvre de l'article 78 de la loi de financement de la sécurité sociale pour 2020 (loi n° 2019-1446 du 24 décembre 2019), qui a réécrit les articles L. 434-3, L. 434-4 et L. 434-5 du code de la sécurité sociale. L'entrée en vigueur a été fixée au 1er janvier 2020.
L'Assurance Maladie l'énonce sans détour sur sa page consacrée à l'incapacité permanente : le rachat de rente n'est plus possible à compter de cette date.
⚠ Une exception, et une seule
Le II de l'article 78 a prévu une clause de sauvegarde : l'ancienne rédaction de l'article L. 434-3 demeure applicable aux personnes qui ont présenté leur demande de conversion avant le 1er janvier 2020. Si votre dossier a été déposé avant cette date et qu'il n'a jamais été soldé, il relève encore du régime antérieur. Dans tous les autres cas, la demande est sans objet — et un refus de la caisse n'est pas une erreur à contester, c'est l'application du texte.
Cette précision compte, parce qu'elle sépare deux situations que l'on confond souvent. Une victime à qui la caisse oppose aujourd'hui un refus de rachat perd son temps — et parfois de l'argent — à engager un recours contre une décision parfaitement fondée. Ses véritables leviers sont ailleurs, et ils valent en général beaucoup plus cher que ce qu'aurait rapporté le rachat.
Pourquoi l'État a supprimé le rachat
Les motifs ont été exposés publiquement, en réponse à une question écrite parlementaire portant précisément sur cette suppression (question n° 1127, réponse publiée le 3 janvier 2023). Deux arguments ont été avancés.
Le premier tient à la lisibilité du système : la coexistence d'une rente obligatoire et d'un capital optionnel compliquait la compréhension d'ensemble de l'indemnisation. Le second est plus structurel : le versement en capital contredit la logique de la sécurité sociale, qui indemnise par prestations périodiques et non par versement unique — logique commune à tous les risques, de la retraite à l'invalidité.
Le gouvernement a par ailleurs produit les chiffres du recours au dispositif, qui éclairent la décision : le taux de recours se situait entre 11 et 15 % des rentiers éligibles, mais tombait à 7 % chez les victimes les plus gravement atteintes et à 5 % chez les seniors, alors qu'il montait à 24 % chez les 20-39 ans. Autrement dit, ceux qui rachetaient étaient massivement les plus jeunes — ceux-là mêmes que la rente viagère protège le plus longtemps.
On peut discuter la décision. On ne peut pas la contourner.
Ce qui reste possible aujourd'hui
La disparition du rachat ne laisse pas la victime sans option. Elle en laisse six, dont deux qui versent réellement un capital aujourd'hui et qui n'ont rien à voir avec la caisse primaire.
| Votre situation | Ce qui est possible | Auprès de qui |
|---|---|---|
| Taux d'incapacité inférieur à 10 % | Vous ne percevez pas une rente mais une indemnité en capital, versée en une fois : le capital est déjà la règle, il n'y a rien à convertir | Caisse primaire, automatiquement |
| Taux égal ou supérieur à 10 %, vous voulez protéger votre conjoint | Réversion de la rente au profit du conjoint, du partenaire de Pacs ou du concubin, qui la percevra après votre décès — votre rente est diminuée en contrepartie, et le choix est définitif | Caisse primaire, sur demande (art. R. 434-5 CSS) |
| Votre rente vous paraît trop faible | Contester le taux d'incapacité : c'est lui qui commande le montant, et il se discute | Commission médicale de recours amiable, puis pôle social |
| L'employeur a manqué à son obligation de sécurité | Faute inexcusable : majoration de la rente et indemnisation de préjudices que la rente ne couvre pas, versée en capital | Juridiction du pôle social, avec un avocat |
| Consolidation à compter du 1er novembre 2026 et taux fonctionnel d'au moins 50 % | Conversion partielle en capital de la part fonctionnelle de la nouvelle rente — mécanisme créé par la réforme, distinct de l'ancien rachat | Caisse primaire, sur demande |
| Un tiers est responsable (accident de trajet, de mission, chantier) | Action de droit commun contre le responsable et son assureur : réparation intégrale, poste par poste, en capital | Assureur du tiers, puis juridiction civile |
Les deux dernières lignes sont les seules qui répondent vraiment à la question « comment obtenir un capital ». Ce sont aussi celles que personne ne mentionne quand on cherche « rachat de rente » sur un moteur de recherche.
« J'ai besoin d'un capital » : les voies qui existent réellement
La faute inexcusable de l'employeur
C'est le levier le plus puissant du régime AT-MP, et il est très en deçà de ce qu'il devrait être utilisé. L'employeur est tenu, envers son salarié, d'une obligation de sécurité. Lorsqu'il avait ou aurait dû avoir conscience du danger et qu'il n'a pas pris les mesures nécessaires, sa faute inexcusable est reconnue.
Les conséquences sont doubles. La rente est majorée, ce qui augmente le versement périodique. Mais surtout, la victime obtient la réparation de préjudices que le régime forfaitaire ignore complètement : souffrances endurées, préjudice esthétique, préjudice d'agrément, préjudice sexuel, frais d'aménagement du logement et du véhicule. Ces sommes-là sont versées en capital.
Autrement dit : la victime qui cherchait à transformer une petite fraction de sa rente en quelques milliers d'euros passe à côté d'une voie qui peut mobiliser des ordres de grandeur sans rapport. Encore faut-il que l'hésitation ne dure pas trop longtemps — le sujet est traité en détail dans notre analyse des hésitations qui font perdre la faute inexcusable.
Le recours contre un tiers responsable
Si l'accident du travail a été causé par une personne extérieure à l'entreprise — un automobiliste lors d'un déplacement professionnel, une entreprise intervenant sur le même chantier, le fabricant d'une machine défectueuse —, la victime dispose d'une action de droit commun contre ce tiers, en plus des prestations de la caisse.
Ici, le principe change du tout au tout : on quitte le forfait pour la réparation intégrale, poste par poste, selon la nomenclature Dintilhac. Le versement se fait en capital, après déduction de ce que la caisse a déjà payé — mécanisme expliqué dans notre article sur le recours subrogatoire de la CPAM. Et ces deux indemnisations se combinent sans jamais réparer deux fois le même poste.
| La voie | Qui verse | Ce qu'elle couvre en capital | Condition d'ouverture |
|---|---|---|---|
| Faute inexcusable de l'employeur | La caisse, qui se retourne ensuite contre l'employeur | Souffrances endurées, préjudice esthétique, préjudice d'agrément, préjudice sexuel, aménagement du logement et du véhicule — plus la majoration de la rente | L'employeur avait ou aurait dû avoir conscience du danger et n'a pas pris les mesures nécessaires |
| Recours contre un tiers responsable | L'assureur du tiers, ou le tiers lui-même | Tous les postes de la nomenclature Dintilhac, déduction faite de ce que la caisse a déjà versé | L'accident a été causé par une personne extérieure à l'entreprise |
| Provision en cours de procédure | Le débiteur de l'indemnisation, par avance | Une avance sur l'indemnisation à venir, pour faire face aux dépenses urgentes | Une procédure est engagée et le principe de l'indemnisation n'est pas sérieusement contestable |
Et si le besoin d'argent est immédiat ?
C'est souvent le vrai sujet derrière la recherche d'un rachat. Lorsqu'une procédure est engagée, une provision peut être demandée sans attendre son issue, à l'amiable ou en référé. Nous avons consacré un article entier aux solutions de survie financière pendant l'attente de l'indemnisation : c'est la lecture utile si la difficulté est une question de trésorerie et non de principe.
💡 Bon à savoir — le coût n'est pas l'obstacle que vous croyez
La crainte des honoraires est l'une des raisons pour lesquelles des victimes renoncent à faire valoir une faute inexcusable ou un recours contre un tiers. Or il existe trois voies concrètes pour engager une procédure sans avancer d'argent : la garantie protection juridique de vos contrats, l'aide juridictionnelle, et l'honoraire de résultat. Elles sont détaillées ici : faire appel à un avocat sans avancer d'argent.
La vraie question : votre taux est-il au bon niveau ?
Derrière presque toutes les demandes de rachat, il y a la même phrase : « cette rente ne représente rien ». C'est souvent exact — mais la cause n'est pas la forme du versement, c'est le taux d'incapacité permanente qui l'a calculée.
Ce taux est fixé par le médecin-conseil de la caisse, à partir d'un barème indicatif. Il est contestable, et il l'est d'autant plus utilement que le mécanisme est multiplicatif : quelques points de taux en plus, et c'est toute la rente viagère qui change de niveau, à vie. Les motifs de contestation les plus fréquents — état antérieur opposé à tort, douleurs écartées comme « subjectives », séquelles psychiques ignorées — sont recensés dans notre article sur la contestation d'un taux d'AIPP ou de DFP.
Deux autres éléments méritent d'être vérifiés avant de conclure que la rente est dérisoire :
- Son niveau après revalorisation — les rentes sont indexées, et beaucoup de victimes raisonnent encore sur le montant notifié il y a plusieurs années.
- Le nouveau mode de calcul de la rente et sa décomposition, qui modifie la façon dont le montant se construit.
Si, après ces vérifications, la rente reste manifestement insuffisante au regard des séquelles réelles, c'est le signe qu'il faut regarder du côté des recours contre une rente insuffisante, et non de sa conversion.
Ce que la réforme du 1er novembre 2026 change vraiment
La réforme de l'indemnisation de l'incapacité permanente entre en application le 1er novembre 2026. Elle scinde la rente en deux parts : une part professionnelle, qui compense la perte de gains, et une part fonctionnelle, qui répare l'atteinte à l'intégrité elle-même.
Et elle rouvre une porte vers le capital — mais pas celle du rachat. Pour les victimes dont la consolidation intervient à compter du 1er novembre 2026, une conversion partielle en capital devient possible : elle porte uniquement sur la part fonctionnelle de la nouvelle rente, et elle est réservée aux taux fonctionnels d'au moins 50 %.
La différence avec l'ancien rachat est nette, et elle compte. Le rachat supprimé en 2020 était ouvert à tous les rentiers, quel que soit leur taux, et portait sur la rente entière. Le nouveau mécanisme est réservé aux atteintes lourdes et ne touche qu'une des deux parts. Les rentes en cours aujourd'hui ne sont pas concernées : si votre consolidation est antérieure, la conversion ne vous est pas ouverte.
Le détail de cette nouvelle architecture est traité dans nos analyses de la réforme du DFP côté victimes et des nouveautés AT-MP 2026.
⚠ Ne pas confondre avec le choix « rente ou capital » du droit commun
Une victime indemnisée par l'assureur d'un tiers responsable, elle, peut discuter la forme de son indemnisation : rente viagère indexée ou capital unique calculé sur un barème de capitalisation. Ce débat existe bel et bien — mais il se déroule hors du régime AT-MP, dans le cadre de la réparation intégrale. Il est traité sur notre page rente ou capital : quel choix pour votre indemnisation. Confondre les deux est l'erreur la plus fréquente sur ce sujet.
Questions fréquentes
Le rachat de rente accident du travail est-il encore possible en 2026 ?
Non. Il a été supprimé par l'article 78 de la loi de financement de la sécurité sociale pour 2020, avec effet au 1er janvier 2020. Aucune demande présentée après cette date ne peut aboutir. Seules les personnes ayant déposé leur demande avant le 1er janvier 2020 restent soumises à l'ancien texte.
Ma caisse a refusé mon rachat : puis-je contester ?
Si votre demande est postérieure au 1er janvier 2020, le refus applique la loi et un recours n'a aucune chance d'aboutir. L'énergie est mieux employée à vérifier votre taux d'incapacité, à examiner une éventuelle faute inexcusable de l'employeur ou l'existence d'un tiers responsable — trois voies qui, elles, peuvent produire un capital.
Comment obtenir un capital après un accident du travail ?
Trois situations le permettent. Si votre taux est inférieur à 10 %, la caisse verse d'office une indemnité en capital et non une rente. Si l'employeur a commis une faute inexcusable, les préjudices personnels que la rente ne couvre pas sont indemnisés en capital. Si un tiers est responsable de l'accident, l'action de droit commun contre lui ouvre droit à une réparation intégrale, poste par poste, versée en capital.
Puis-je faire bénéficier mon conjoint de ma rente ?
Oui. La conversion en rente réversible au profit du conjoint, du partenaire de Pacs ou du concubin reste ouverte et se demande à la caisse primaire. Elle a une contrepartie : votre propre rente est diminuée, et le choix est définitif — il ne peut être repris, y compris en cas de divorce ou de décès du bénéficiaire avant vous.
Pourquoi le rachat de rente a-t-il été supprimé ?
Deux motifs ont été donnés en réponse à une question parlementaire : la coexistence d'une rente obligatoire et d'un capital optionnel nuisait à la lisibilité du dispositif, et le versement en capital s'écartait de la logique de la sécurité sociale, qui indemnise par prestations périodiques. Le gouvernement a relevé que le recours au rachat concernait surtout les victimes jeunes — 24 % chez les 20-39 ans, contre 7 % chez les victimes les plus gravement atteintes.
La réforme du 1er novembre 2026 rétablit-elle le rachat ?
Non, pas sous cette forme. Le rachat supprimé en 2020 était ouvert à tous les rentiers et portait sur la rente entière. La réforme crée un mécanisme différent : pour les victimes dont la consolidation intervient à compter du 1er novembre 2026, une conversion partielle en capital devient possible, limitée à la part fonctionnelle de la nouvelle rente et réservée aux taux fonctionnels d'au moins 50 %. Les rentes en cours aujourd'hui ne sont pas concernées.
Ma rente est très faible : n'est-ce pas la preuve que mon taux est sous-évalué ?
C'est souvent le cas, et c'est la question qu'il faut poser avant toute autre. Le montant de la rente découle directement du taux d'incapacité permanente retenu par le médecin-conseil. Ce taux se conteste, devant la commission médicale de recours amiable puis devant le pôle social. Quelques points supplémentaires modifient une rente viagère sur toute sa durée.
Et maintenant ? Vos 3 prochaines étapes
- Vérifier — ce que vaut réellement votre taux d'incapacité. Le montant découle du taux : c'est par là qu'il faut commencer.
- Rassembler — les justificatifs de chaque poste de préjudice. Un préjudice non prouvé n'est pas discuté, il est absent du dossier.
- Agir — faire le point sur vos droits de victime d'accident du travail, pension d'invalidité et statut de travailleur handicapé compris.
En conclusion
Chercher à racheter sa rente en 2026, c'est chercher une porte qui a été murée il y a plus de six ans. La bonne nouvelle est que ce n'était pas la bonne porte. Une fraction de rente convertie selon un tarif administratif n'a jamais réparé grand-chose ; la majoration pour faute inexcusable, l'indemnisation des préjudices personnels et l'action contre un tiers responsable, si.
Le cabinet Joëlle Marteau-Péretié, dédié à la réparation du dommage corporel, accompagne les victimes d'accident du travail à Lille et à Paris. Si votre rente vous semble sans rapport avec ce que vous avez perdu, le premier échange sert précisément à identifier laquelle de ces voies vous est ouverte.
☎ 06 84 28 25 95
Références juridiques et sources
- Loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020, article 78 — modification des articles L. 434-3, L. 434-4 et L. 434-5 du code de la sécurité sociale ; entrée en vigueur au 1er janvier 2020 ; le II maintient l'ancienne rédaction pour les demandes présentées avant cette date.
- Code de la sécurité sociale, article R. 434-5 — conversion de la rente en rente réversible au profit du conjoint, du partenaire de Pacs ou du concubin.
- Assemblée nationale, question écrite n° 1127, réponse publiée le 3 janvier 2023 — motifs de la suppression du rachat partiel et données de recours au dispositif.
- ameli.fr, Incapacité permanente suite à un accident du travail : indemnités et rente — seuil de 10 % entre indemnité en capital et rente, suppression du rachat au 1er janvier 2020, réversion au conjoint.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.