



Rente ou capital dans l’indemnisation du préjudice professionnel ?
Page mise à jour le 5 novembre 2026
📌 En bref. Le choix entre rente viagère et capital ne porte pas sur le montant de la réparation, mais sur la forme du versement — et il ne concerne que les préjudices patrimoniaux permanents : perte de gains futurs, incidence professionnelle, frais de soins futurs, tierce personne. Les préjudices extrapatrimoniaux sont toujours versés en capital. Deux paramètres décident. La fiscalité d'abord : le capital indemnitaire n'est pas un revenu imposable, et la rente est exonérée lorsqu'elle répare une incapacité permanente totale avec assistance d'une tierce personne (art. 81, 9° bis du CGI) — hors ce cas, elle est imposable. Le barème de capitalisation ensuite : l'édition 2025 de la Gazette du Palais, toujours la dernière parue, donne des montants sensiblement plus élevés que le BCRIV des assureurs. Le rapport de révision de la nomenclature Dintilhac recommande, en 2026, un barème de capitalisation unique, encore inexistant. Ni l'assureur ni le juge ne peut vous imposer l'affectation de l'indemnité, et le panachage reste possible. Le tableau comparatif reprend chaque critère.
Y compris pour le préjudice professionnel, le choix du mode de versement de l’indemnité est un élément essentiel dans le processus d’indemnisation de la victime. Avant de raisonner sur le montant, il faut raisonner sur la forme.
Rente ou capital : pourquoi ce choix est décisif pour votre indemnisation
Le choix entre rente viagère et capital unique est l'une des décisions les plus structurantes dans tout dossier d'indemnisation corporelle grave. Elle ne porte pas sur le montant brut de la réparation — qui résulte de l'évaluation médicale et juridique — mais sur la forme sous laquelle l'indemnité sera perçue, avec des conséquences majeures sur la fiscalité, la sécurité financière à long terme et la liberté de gestion.
Les enjeux de cette modalité revêtent trois dimensions dont les contours diffèrent selon qu'on se place du côté du créancier (la victime) ou du débiteur (l'assureur et, le cas échéant, son réassureur) : une dimension sociale (sécurité de revenu à vie), économique (fiscalité, capitalisation) et humaine (liberté de gestion, projet de vie).
Ce choix ne se pose que parce que certains postes de préjudice sont permanents et récurrents : perte de gains professionnels futurs (PGPF), incidence professionnelle, frais de soins futurs, assistance tierce personne, aménagement du logement. Avant de raisonner sur la modalité, il est indispensable d'identifier et de chiffrer ces postes viagers : c'est l'objet de notre guide sur les frais futurs et l'indemnisation à vie .
💡 Bon à savoir
Les préjudices extrapatrimoniaux — souffrances endurées, préjudice esthétique, préjudice d'agrément, déficit fonctionnel permanent (DFP) — sont toujours indemnisés en capital. La question rente/capital ne concerne que les préjudices patrimoniaux permanents et viagers par nature.
Le cadre légal : liberté de la victime et souveraineté du juge
La jurisprudence consacre le principe de libre affectation de l'indemnité : ni l'assureur, ni le juge ne peut imposer à la victime la façon dont elle utilisera les sommes perçues. Ce principe est la traduction directe de l'obligation de réparation intégrale du préjudice.
La version révisée de la nomenclature Dintilhac, remise par un groupe de travail de la Cour de cassation le 2 novembre 2026, le rappelle pour les frais de santé futurs, devenus « frais et besoins de santé permanents » : il y a lieu de prendre en compte les besoins justifiés de la victime pour l'avenir, « indépendamment des dépenses effectivement engagées, celle-ci conservant en effet la libre disposition des fonds alloués » (Cass. 2e civ., 8 juillet 2004, n° 02-20.199, cité par le rapport). Le rapport relève une nuance : le Conseil d'État admet la possibilité de demander à la victime, à intervalles réguliers, de justifier la persistance de son besoin (CE, 13 février 2024, n° 463770 ; CE, 4 juillet 2025, n° 498275). Devant le juge administratif, une rente peut donc s'accompagner d'un contrôle périodique du besoin : un élément à peser dans le choix.
L'article 44 de la loi Badinter n° 85-677 du 5 juillet 1985 prévoit la convertibilité : « Dans tous les cas où une rente a été allouée, soit conventionnellement, soit judiciairement, en réparation d'un préjudice causé par un accident, le crédirentier peut demander au juge, lorsque sa situation personnelle le justifie, que les arrérages à échoir soient remplacés en tout ou partie par un capital, suivant une table de conversion fixée par décret. »
Devant les juridictions administratives, la rente est préférée, surtout pour les mineurs dont la situation de vie reste incertaine (maintien au domicile ou placement en institution spécialisée). Devant les juridictions judiciaires, l'appréciation est souveraine et laissée aux juges du fond.
Le rapport Lambert-Faivre avait proposé de rendre le versement en rente systématique sauf décision contraire du juge. Cette proposition n'a pas été retenue en droit positif — ce qui maintient la liberté de choix, mais exige un argumentaire solide de la part de l'avocat pour l'emporter.
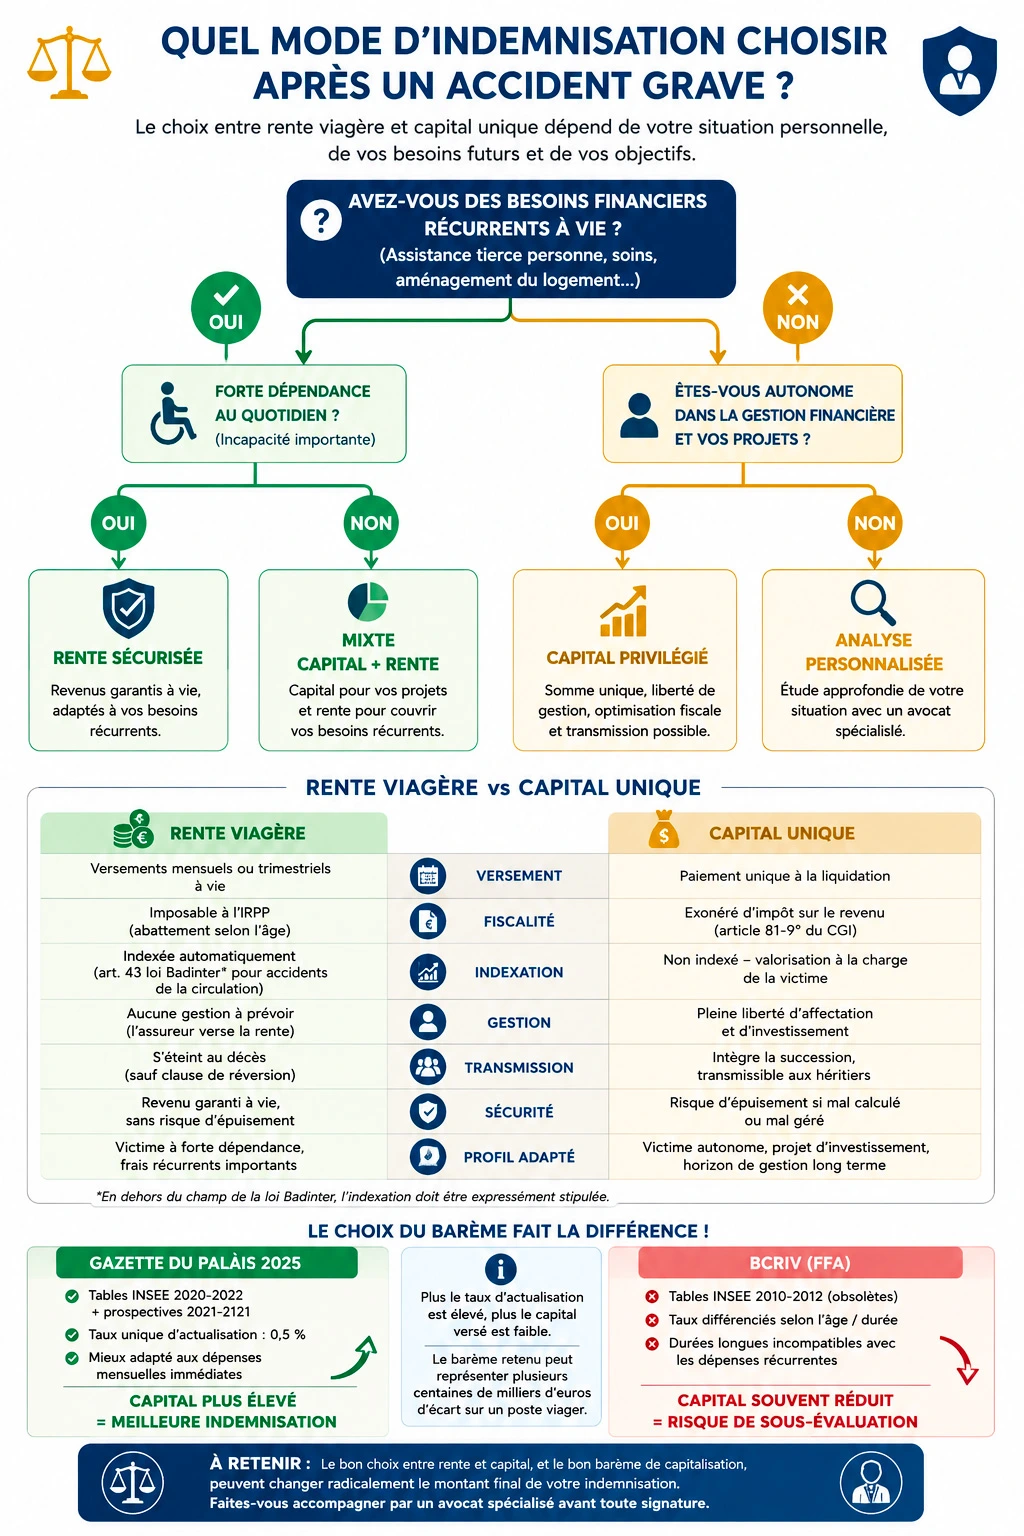
Tableau comparatif : rente viagère vs capital unique
Le tableau suivant synthétise les paramètres décisifs :
Critère |
Rente viagère |
Capital unique |
|---|---|---|
| Versement | Mensuel / trimestriel à vie | Paiement unique à la liquidation |
| Fiscalité | Exonérée si elle répare une incapacité permanente totale avec tierce personne (art. 81, 9° bis CGI) ; sinon imposable | Non imposable — une indemnité n'est pas un revenu |
| Indexation | Oui – art. 43 L. 1985 (accidents circulation) | Non – valorisation à la charge de la victime |
| Risque inflation | Partiellement couvert par l'indexation | Supporté par la victime — à anticiper |
| Gestion | Nulle (l'assureur gère le service de la rente) | Pleine liberté d'affectation |
| Transmission | Cesse au décès (sauf clause de réversion) | Intègre la succession |
| Sécurité | Revenu garanti à vie, sans risque d'épuisement | Risque d'épuisement si mal calculé ou mal géré |
| Profil adapté | Forte dépendance, frais ATP récurrents élevés | Victime autonome, horizon de gestion long |
La fiscalité : un argument décisif, souvent mal énoncé
On lit souvent que « le capital est exonéré, la rente est imposable ». C'est trop sommaire, et cela dessert précisément les victimes les plus lourdement atteintes.
Côté capital : l'impôt sur le revenu frappe un revenu. Une somme qui répare un préjudice corporel ne remplace ni un salaire, ni un loyer, ni une pension — elle n'entre donc pas dans le champ de l'impôt. Le capital indemnitaire n'est pas imposable, non par faveur, mais par nature.
Côté rente : l'article 81, 9° bis du Code général des impôts exonère d'impôt sur le revenu la rente viagère servie en réparation d'un préjudice corporel ayant entraîné une incapacité permanente totale obligeant la victime à recourir à l'assistance d'une tierce personne pour les actes ordinaires de la vie. Cette exonération valait à l'origine pour les seules rentes allouées par un juge ; le Conseil constitutionnel, par sa décision n° 2018-747 QPC du 23 novembre 2018, a censuré cette différence de traitement. La rente tierce personne est donc exonérée qu'elle résulte d'un jugement ou d'une transaction.
En dehors de ce cas, la rente indemnitaire reste imposable, avec l'abattement applicable aux rentes viagères à titre onéreux selon l'âge d'entrée en jouissance. Pour une victime jeune, autonome, avec un PGPF élevé, l'écart fiscal sur plusieurs décennies peut être considérable — et il joue alors nettement en faveur du capital. Le détail poste par poste figure dans notre article sur l'imposition des indemnisations .
À l'inverse, la rente offre une sécurité de revenu garanti à vie, précieuse pour les victimes à forte dépendance. Le risque d'épuisement prématuré du capital — en cas de mauvaise gestion ou de calcul insuffisant — est réel, particulièrement pour les victimes les plus vulnérables.
Profils types : quel mode de versement selon votre situation ?
L'expérience du contentieux indemnitaire permet de dégager des orientations :
- Victime jeune, autonome, revenus futurs reconstitués : le capital est généralement préférable. Liberté de placement, transmission successorale, optimisation fiscale.
- Victime dépendante (tétraplégie, traumatisme crânien grave, polyhandicap) : la rente ATP peut être envisagée pour les frais récurrents, et c'est le cas où elle est en principe exonérée d'impôt. À combiner avec notre dossier tierce personne : capital ou rente — l'impact du taux de capitalisation .
- Victime inapte à toute activité professionnelle : le PGPF sera généralement capitalisé selon le barème Gazette du Palais. Voir inaptitude professionnelle après accident .
- Victime travailleur manuel sans qualification transférable : le préjudice professionnel est souvent sous-évalué. Voir travailleurs manuels : le risque de sous-indemnisation .
- Salarié licencié pour inaptitude après accident : droits spécifiques. Voir licenciement pour inaptitude — qui paie l'indemnisation ? .
💡 Bon à savoir
La rente d'indemnisation civile ne doit pas être confondue avec la rente AT/MP versée par la Sécurité sociale. La rente SS est calculée sur le taux d'incapacité permanente partielle (IPP) et le salaire de référence CPAM — un sigle que la nomenclature révisée de 2026 emploie aussi, dans un tout autre sens, pour l'incidence professionnelle permanente. Elle ne couvre pas intégralement les préjudices patrimoniaux — d'où l'intérêt d'un recours en
faute inexcusable si la rente AT est insuffisante
. Pour les victimes consolidées à compter du 1er novembre 2026, la rente AT/MP comporte une part professionnelle et une part fonctionnelle. Elle ne se convertit pas en capital au titre de l'article 44 de la loi Badinter, réservé à la rente civile : seules une conversion partielle de la part fonctionnelle, à partir de 50 % de taux fonctionnel, et, en cas de faute inexcusable, le versement en capital de sa majoration le permettent — voir le nouveau calcul de la rente et le rachat de la rente d'accident du travail.
L'indexation de la rente : un mécanisme protecteur mais partiel
Lorsque la rente est retenue, l'article 43 de la loi du 5 juillet 1985 prévoit son indexation automatique pour les accidents de la circulation : les rentes allouées sont majorées de plein droit selon les coefficients de revalorisation des rentes de la Sécurité sociale (aujourd'hui article L. 434-17 CSS, l'article 43 renvoyant à l'ancien article L. 455).
En dehors du champ de la loi Badinter (accidents de la vie, agressions, accidents médicaux), l'indexation doit être expressément négociée ou sollicitée. L'INSEE publie des indices par branche professionnelle, ce qui permet une indexation au cas par cas selon le secteur d'activité de la victime — un argument à faire valoir en négociation amiable ou devant le juge.
Sur la jurisprudence récente en matière de PGPF et de reconversion, voir notre article jurisprudence PGPF : arrêts de la Cour de cassation .
Le barème de capitalisation de la Gazette du Palais : l'édition 2025, toujours en vigueur
Lorsque le capital est retenu, il ne suffit pas de connaître le montant annuel du préjudice : il faut le capitaliser, c'est-à-dire calculer la somme unique équivalente à une rente servie jusqu'au décès de la victime. Cette conversion s'effectue à l'aide d'un barème de capitalisation.
La jurisprudence retient très majoritairement la table de capitalisation de la Gazette du Palais. L'édition en vigueur est celle de 2025 : aucune édition postérieure n'avait paru en novembre 2026, c'est donc elle qui s'applique aux dossiers liquidés en 2026 comme en 2027, tant qu'une nouvelle édition ne l'a pas remplacée. Élaborée par le cabinet d'actuaires Prim'Act, elle repose sur :
- Les tables de mortalité INSEE 2020-2022 — bien plus récentes que celles utilisées par le BCRIV
- Des tables prospectives INSEE 2021-2121 — une nouveauté qui améliore la précision pour les préjudices de longue durée
- Un taux d'actualisation unique de 0,5 % — déterminé à partir du rendement des emprunts d'État (TEC 10) et de l'inflation prévisible
💡 À retenir
Plus le taux d'actualisation retenu est élevé, plus le capital versé à la victime est faible. L'assureur a donc un intérêt direct à plaider pour un taux élevé et pour le BCRIV. L'avocat de la victime doit plaider le barème Gazette du Palais dans son édition en vigueur — l'écart peut représenter plusieurs centaines de milliers d'euros sur un poste viager.
Vers un barème de capitalisation unique : la recommandation de 2026
Dans son rapport du 2 novembre 2026, le groupe de travail de la Cour de cassation chargé de réviser la nomenclature Dintilhac s'est prononcé sur la capitalisation, bien que la nomenclature n'en traite pas. Son constat : aucune table réglementaire ne recueille l'assentiment de tous les acteurs, la Cour de cassation laisse aux juges du fond le choix du barème « le plus adapté à assurer la réparation, sans perte ni profit, des préjudices de la victime » (Cass. 2e civ., 10 décembre 2015, n° 14-27.243), et ce choix fait varier les montants « considérablement, surtout sur une longue période ». Il recommande donc l'élaboration d'un barème de capitalisation unique, en rappelant l'article 1272 du projet de réforme de la responsabilité civile de 2017 : « la rente peut être convertie en capital selon une table déterminée par voie réglementaire », fondée sur un taux d'intérêt tenant compte de l'inflation prévisible et actualisée tous les trois ans d'après les données de l'INSEE sur l'espérance de vie. C'est précisément l'opération dont traite cette page : la conversion d'une rente en capital.
Pour l'instant, rien ne change : aucun texte n'a créé cette table, l'édition 2025 de la Gazette du Palais reste la référence à opposer à l'assureur, et le choix du barème se discute dossier par dossier. Si une table réglementaire voyait le jour, tout dépendrait du taux retenu : c'est lui qui ferait pencher la balance entre capital et rente indexée. Le constat du rapport et ses conséquences sont détaillés sur notre page consacrée aux barèmes et à la recommandation de 2026, et l'ensemble de la révision dans notre analyse de la nomenclature Dintilhac révisée.
💡 Bon à savoir
Si l'assureur ne vous propose un capital que calculé sur le BCRIV, demandez-lui aussi le chiffrage en rente indexée du même poste. La comparaison des deux montre ce que le barème vous fait perdre, et c'est un levier concret pour obtenir l'application de la Gazette du Palais, ou pour préférer la rente sur les besoins viagers.
Tableau comparatif : Gazette du Palais 2025 vs BCRIV
Critère |
Gazette du Palais 2025 |
BCRIV — France Assureurs |
|---|---|---|
| Dernière mise à jour | 2025 — dernière édition parue | Tables figées (2010-2012) |
| Tables de mortalité | INSEE 2020-2022 + prospectives 2021-2121 | INSEE 2010-2012 (obsolètes) |
| Auteur | Cabinet Prim'Act (actuaires indépendants) | France Assureurs (ex-Fédération française de l'assurance) |
| Taux d'actualisation | Unique : 0,5 % (TEC 10 + inflation) | Taux différenciés selon l'âge / durée |
| Adéquation victime | Bonne — taux unique adapté aux dépenses mensuelles immédiates | Faible — durées longues incompatibles avec dépenses récurrentes (soins, ATP) |
| Accueil juridictionnel | Largement retenu (CA Paris, CA Douai) | Souvent écarté — soutenu par assureurs |
| Impact pour la victime | Capital plus élevé pour la victime | Tendance à la sous-évaluation |
Le problème central du BCRIV est l'utilisation de taux différenciés selon la durée de la rente. Pour une durée longue, des taux plus élevés sont appliqués, réduisant mécaniquement le capital calculé. Or une victime ne peut pas immobiliser son indemnité pendant plusieurs décennies : elle doit faire face à des dépenses mensuelles immédiates — soins, appareillage, ATP. La prémisse du BCRIV est donc économiquement inadaptée à la réalité des victimes.
La Cour d'appel de Paris statue en ce sens : le barème Gazette du Palais est plus adapté que le BCRIV 2018. Ce courant est également suivi par la Cour d'appel de Douai (ressort Hauts-de-France). Voir barème d'indemnisation Cour d'appel de Douai-Lille .
Le préjudice professionnel : documenter pour mieux capitaliser
Le débat rente/capital concerne au premier chef les postes professionnels : perte de gains professionnels futurs (PGPF) et incidence professionnelle. Ces deux postes sont distincts et cumulables — voir notre page cumul PGPF et incidence professionnelle .
L'indemnisation repose sur des éléments factuels précis : bulletins de salaire, fiche d'inaptitude de la médecine du travail, lettre de licenciement, notification RQTH/MDPH. Ces documents permettent de reconstituer la trajectoire professionnelle théorique de la victime et de justifier l'écart avec sa situation réelle post-accident.
Cas particuliers à connaître :
- Victime demandeuse d'emploi au moment de l'accident : PGPF pour un chômeur ou demandeur d'emploi — le poste subsiste, la jurisprudence l'adapte.
- Salarié en invalidité 2e catégorie : le passage en invalidité après un accident — cumuls et implications sur l'emploi.
- Sportif professionnel : perte de carrière sportive — indemnisation spécifique — la durée de carrière justifie une capitalisation atypique.
💡 Bon à savoir
Le choix entre rente et capital, combiné au barème de capitalisation appliqué, peut faire varier l'indemnisation de plusieurs dizaines voire centaines de milliers d'euros. Faire vérifier ces paramètres par un avocat en dommage corporel avant toute signature est déterminant.
Recevoir six ou sept chiffres : gérer le capital sans le dilapider
Dans les dossiers graves, le capital versé atteint fréquemment plusieurs centaines de milliers d'euros, parfois plus d'un million. Cette somme n'est pas un gain : c'est la contre-valeur de besoins futurs — soins, assistance, revenus de remplacement — qui devront être financés pendant des décennies. La liberté d'affectation est totale, mais elle a une contrepartie : une fois la transaction signée, personne ne complétera un capital épuisé (hors aggravation médicale dûment prouvée).
Quatre points de vigilance reviennent dans tous les dossiers :
- La sécurisation initiale. Rien n'oblige à placer vite. Les premières semaines, un support sans risque et disponible suffit, le temps de construire une stratégie réfléchie — loin de la pression des démarcheurs, qui se manifestent rapidement après un versement important.
- La logique de poches par horizon. Le capital indemnitaire se raisonne comme le préjudice qu'il répare : une poche de liquidités pour les dépenses courantes et imprévus, une poche à moyen terme, et une poche longue destinée à produire le revenu de remplacement. Adosser chaque poche à un poste de préjudice (tierce personne, soins, revenus) évite de consommer en cinq ans ce qui devait durer trente ans.
- Le conseil réellement indépendant. Un conseiller rémunéré par les commissions des produits qu'il vend n'est pas neutre. Privilégiez un accompagnement facturé en honoraires transparents, et confrontez toujours deux avis avant tout placement significatif. Votre avocat ne gère pas vos fonds, mais il peut sécuriser le cadre : séquencement des versements, clauses d'indexation, panachage.
- Le panachage rente-capital. Rien n'impose un choix binaire : une rente indexée pour les besoins vitaux récurrents (tierce personne, soins), un capital pour les projets et l'adaptation du cadre de vie. C'est souvent la combinaison la plus robuste — en particulier pour les victimes jeunes dont l'horizon dépasse cinquante ans.
Deux situations appellent un cadrage renforcé. Pour la victime sous mesure de protection juridique, la gestion du capital est encadrée par la loi : le tuteur ne peut accomplir les actes de disposition — placements, acquisitions — qu'avec l'autorisation du conseil de famille ou du juge (article 505 du code civil), un garde-fou détaillé dans notre article sur l'indemnisation du majeur vulnérable sous tutelle ou curatelle . Et pour les victimes en dépendance totale, chez qui la tierce personne fonctionne en équipes 24h/24 sur toute la durée de vie, la rente indexée redevient centrale : notre guide sur l'indemnisation d'une victime en état végétatif chronique ou pauci-relationnel explique cet arbitrage.
Enfin, l'âge de la victime pèse sur les deux plateaux : il détermine le prix de rente du barème de capitalisation, et il conditionne la stratégie de gestion. Sur ce paramètre, voyez notre article victime âgée : espérance de vie et capitalisation de l'indemnisation .
💡 Bon à savoir
L'indemnisation perçue en capital n'est pas imposable, mais les revenus que produit ensuite ce capital (intérêts, dividendes, loyers) sont imposés dans les conditions de droit commun. Intégrer cette fiscalité de second niveau dès la construction de la stratégie évite les mauvaises surprises.
Ce que cette page sur la rente et le capital ne traite pas
- Le barème médical d'évaluation du handicap et de l'AIPP : voir barèmes du préjudice corporel
- L'incidence professionnelle stricto sensu : voir incidence professionnelle — définition et indemnisation
- Les calculettes et simulateurs d'indemnisation en ligne, qui n'ont aucune valeur juridique.
FAQ — Rente ou capital après un accident
Vaut-il mieux une rente ou un capital ?
Aucune modalité n'est universellement préférable. Le capital offre la liberté de gestion mais peut s'épuiser s'il a été mal calculé ou mal géré. La rente sécurise un versement régulier mais dépend de la durée de vie, et n'est exonérée d'impôt que dans le cas de l'incapacité permanente totale avec tierce personne. Le choix se construit en fonction du profil de la victime, de sa situation fiscale et familiale, et se négocie à l'amiable ou devant le juge.
Quel barème de capitalisation s'applique en 2026 et en 2027 ?
L'édition 2025 de la Gazette du Palais (taux unique 0,5 %, tables INSEE 2020-2022 et prospectives 2021-2121). Aucune édition postérieure n'a été publiée : elle reste applicable aux liquidations de 2026 et de 2027, tant qu'une nouvelle édition ne paraît pas. Vérifiez qu'aucune offre de l'assureur ne s'appuie sur une édition antérieure ou sur le BCRIV. Le rapport de révision de la nomenclature Dintilhac, remis le 2 novembre 2026, recommande un barème unique, qu'aucun texte n'a encore créé.
L'assureur peut-il m'imposer la rente ou le BCRIV ?
Non. L'assureur ne peut pas imposer la modalité de versement. Vous pouvez refuser une offre sous forme de rente et négocier ou saisir le juge pour obtenir un capital. De même, vous pouvez contester l'application du BCRIV et plaider pour le barème Gazette du Palais — c'est souvent un point de négociation décisif sur les postes viagers.
Une rente peut-elle être convertie en capital après jugement ?
Oui, sous conditions. L'article 44 de la loi Badinter le permet lorsque la situation personnelle du crédirentier le justifie. La conversion s'effectue selon une table fixée par décret, sur demande présentée au juge compétent. Attention : ce mécanisme vise la rente indemnitaire de droit commun, pas la rente servie par la Sécurité sociale.
La rente est-elle indexée automatiquement ?
Pour les accidents de la circulation relevant de la loi Badinter, oui — l'article 43 prévoit la revalorisation automatique selon les coefficients de la Sécurité sociale. Pour les autres accidents (agression, accident médical, accident de la vie), l'indexation doit être prévue expressément par le jugement ou la transaction.
Quels documents fournir pour justifier le PGPF ?
Les éléments clés : les 3 derniers bulletins de salaire avant l'accident, bulletins post-accident ou attestation de perte d'emploi, fiche de poste, certificat d'inaptitude de la médecine du travail, lettre de licenciement, notification RQTH ou MDPH. Plus le dossier est documenté, plus le PGPF est incontestable.
Comment sécuriser un capital de plusieurs centaines de milliers d'euros ?
En trois temps : sécuriser d'abord (support sans risque, aucune décision sous pression), structurer ensuite par poches d'horizon adossées aux postes de préjudice, se faire accompagner enfin par un conseil indépendant rémunéré en honoraires — jamais par le seul démarchage bancaire. Et envisager le panachage rente-capital : la rente sécurise les besoins vitaux, le capital finance les projets.
La nomenclature révisée de 2026 change-t-elle le choix entre rente et capital ?
Non : la nomenclature définit les postes de préjudice, pas la forme du versement. Deux points du rapport du 2 novembre 2026 comptent toutefois. Il recommande un barème de capitalisation unique, qu'aucun texte n'a encore créé. Et il rappelle, pour les frais de santé futurs, que les besoins s'indemnisent indépendamment des dépenses engagées, la victime conservant la libre disposition des fonds. Cette version n'a pas de force contraignante, sauf lorsqu'elle reprend la jurisprudence.
Et maintenant ? Vos 3 prochaines étapes
- Chiffrer — Estimer ce que vous pouvez obtenir. Avant de choisir la forme, connaître le montant.
- Vérifier — Vérifier l’offre avant de l’accepter. Barème appliqué, taux, mode de versement.
- Agir — Financer son avocat sans avancer d’argent. Être accompagné avant de choisir.
Bibliographie et références sur la rente et le capital
Textes légaux
- Article 43 de la loi n° 85-677 du 5 juillet 1985 (indexation des rentes — accidents de la circulation)
- Article 44 de la loi n° 85-677 du 5 juillet 1985 (conversion rente en capital)
- Article 81, 9° bis du Code général des impôts (exonération de la rente viagère réparant une incapacité permanente totale avec tierce personne)
- Article L. 434-17 du Code de la sécurité sociale (coefficients de revalorisation ; l'article 43 de la loi Badinter renvoie à l'ancien article L. 455)
- Article 505 du Code civil (actes de disposition du majeur protégé)
Référentiels et barèmes
- Rapport Lambert-Faivre — Indemnisation du dommage corporel (Vie publique)
- Barème de capitalisation Gazette du Palais — édition 2025 (cabinet Prim'Act), dernière édition parue
- Barème de capitalisation BCRIV — France Assureurs (ex-Fédération française de l'assurance) / EIOPA
- Référentiel indicatif Mornet — Cours d'appel
- Cour de cassation, rapport du groupe de travail sur la révision de la nomenclature Dintilhac, remis le 2 novembre 2026 — recommandation d'un barème de capitalisation unique ; frais et besoins de santé permanents ; proposition sans force contraignante
- Projet de réforme de la responsabilité civile présenté le 13 mars 2017, article 1272 (table de conversion déterminée par voie réglementaire)
Jurisprudence et référentiels des cours d'appel
- Conseil constitutionnel, décision n° 2018-747 QPC du 23 novembre 2018 (exonération de la rente tierce personne, que la rente résulte d'un jugement ou d'une transaction)
- Cour d'appel de Douai — référentiel indicatif d'indemnisation du préjudice corporel
- Cass. 2e civ., 10 décembre 2015, n° 14-27.243 (choix souverain du barème de capitalisation par les juges du fond)
- Cass. 2e civ., 8 juillet 2004, n° 02-20.199 (libre disposition des fonds, besoins indemnisés indépendamment des dépenses) ; CE, 13 février 2024, n° 463770, et 4 juillet 2025, n° 498275 (justification périodique de la persistance du besoin), cités par le rapport de 2026
⏰ Consultez Maître Joëlle Marteau-Péretié
JMP Avocat accompagne les victimes d'accidents corporels graves dans la négociation et le contentieux de leur indemnisation, à Lille et à Paris. Du lundi au vendredi, 9h à 19h30 : 06 84 28 25 95.
 Je vous rappelle gratuitement
 Me contacter