



📌 En bref
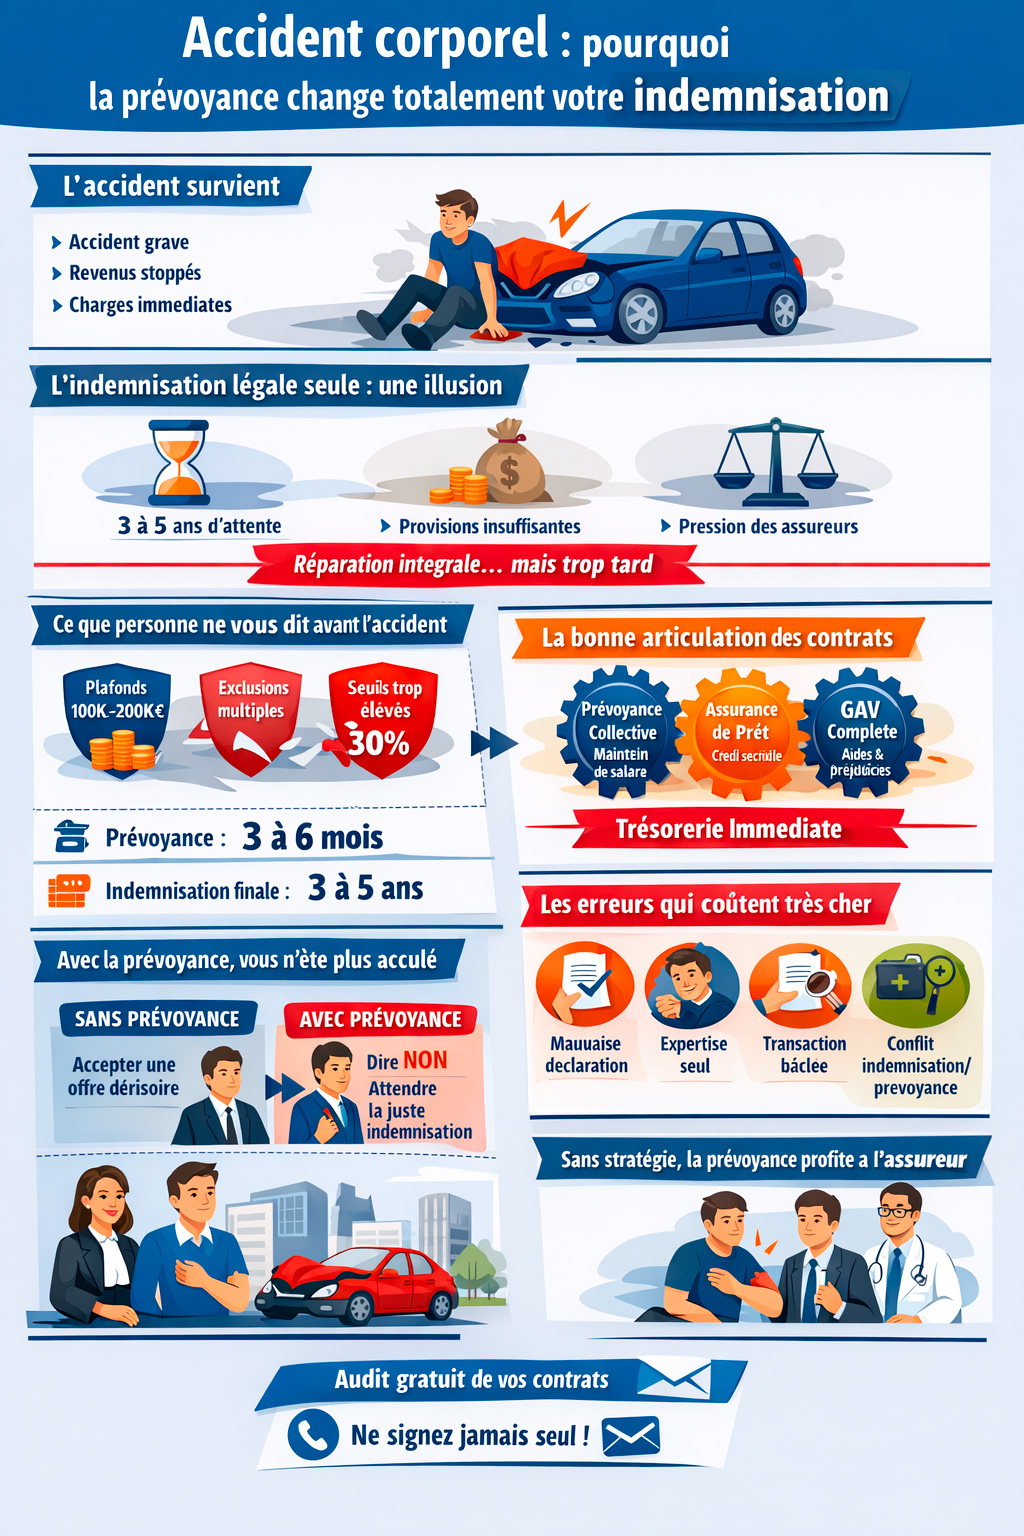
Après un accident, plusieurs contrats peuvent verser des sommes à la victime ou à sa famille : prévoyance collective de l’employeur, prévoyance individuelle, assurance de prêt, garantie accidents de la vie. Leur intérêt premier est le temps : ils paient pendant les années où l’indemnisation par le responsable n’est pas encore fixée. Leur articulation avec cette indemnisation dépend de la nature de chaque prestation. Les indemnités journalières et prestations d’invalidité versées par un organisme de prévoyance ouvrent à celui-ci un recours contre le responsable et se déduisent du poste qu’elles réparent. Les capitaux forfaitaires, à commencer par le capital décès, ne donnent lieu à aucun recours : ils s’ajoutent intégralement. Attention enfin au délai : l’action contre un contrat se prescrit en principe par deux ans, et non dix. Le tableau des prestations fait le partage.
Ce que la prévoyance apporte, et ce qu’elle n’apporte pas
L’indemnisation due par le responsable, son assureur ou un fonds de garantie repose sur la réparation intégrale : tous les préjudices sont réparés, poste par poste, selon la nomenclature Dintilhac. Son défaut n’est pas son montant final, mais son calendrier : elle ne peut être fixée définitivement qu’après la consolidation, puis l’expertise, puis la négociation ou le procès — souvent plusieurs années après l’accident, dans les dossiers graves. Voir les délais réels d’indemnisation.
Pendant ce temps, les charges du foyer continuent : crédit immobilier, loyers, études des enfants, frais d’adaptation du quotidien. Les provisions obtenues du responsable couvrent une partie de ces besoins, rarement tout. C’est là que la prévoyance joue son rôle : elle verse des sommes selon ses propres règles, sans attendre que le dommage soit chiffré.
Cet avantage de trésorerie a une conséquence stratégique. Une victime qui dispose de ressources n’est pas contrainte d’accepter une offre insuffisante pour faire face à ses échéances — voir comment payer ses factures pendant l’arrêt. En revanche, la prévoyance ne remplace pas l’indemnisation : ses prestations sont définies par le contrat, avec ses plafonds, ses franchises et ses définitions, et non par l’étendue réelle du dommage.
Les contrats en jeu
La protection d’une victime repose rarement sur un seul contrat. Il faut d’abord les recenser tous, y compris ceux dont elle ignore l’existence.
|
Contrat |
Ce qu’il verse en général |
Point de vigilance |
|---|---|---|
|
Prévoyance collective de l’employeur |
Indemnités journalières complémentaires, rente d’invalidité, capital ou rentes en cas de décès |
Le salarié ignore souvent son existence : demander la notice à l’employeur |
|
Prévoyance individuelle |
Selon les garanties souscrites : indemnités d’incapacité, rente ou capital d’invalidité, capital décès |
Définition contractuelle de l’invalidité et délais de franchise |
|
Assurance de prêt immobilier |
Prise en charge des échéances ou du capital restant dû, en cas de décès, d’invalidité ou d’incapacité |
Garanties distinctes, aux définitions souvent exigeantes — voir l’assurance emprunteur après un accident |
|
Garantie accidents de la vie |
Indemnisation des préjudices au-delà d’un seuil d’incapacité, dans la limite d’un plafond |
Seuil d’intervention et exclusions — voir les pièges de la GAV |
|
Garanties annexes : carte bancaire, assurance scolaire, licence sportive |
Capitaux forfaitaires en cas d’accident |
Souvent oubliées, et soumises à des conditions précises |
Les dirigeants et indépendants, dont la protection sociale de base est plus faible, dépendent davantage de leurs contrats individuels — voir le chef d’entreprise victime d’un accident.
Ce qui se cumule, ce qui se déduit
C’est la question que se posent toutes les victimes, et celle sur laquelle circulent le plus d’idées fausses. Non, un organisme de prévoyance ne « récupère » pas automatiquement tout ce qu’il a versé. La règle est fixée par la loi du 5 juillet 1985, qui fait le droit commun du recours des tiers payeurs pour toutes les victimes de dommages corporels, et non seulement pour les accidents de la route.
L’article 29 de cette loi dresse la liste limitative des prestations qui ouvrent à leur payeur un recours contre le responsable. Pour les organismes de prévoyance, mutuelles et assureurs, elle ne vise que les indemnités journalières de maladie et les prestations d’invalidité (Cass. 2e civ., 7 février 2013, n° 12-13.643). L’article 33 interdit tout autre recours, et le Conseil constitutionnel a jugé ce caractère limitatif conforme à la Constitution (décision n° 2016-613 QPC du 24 février 2017).
|
Prestation |
Recours de l’organisme |
Effet pour la victime |
|---|---|---|
|
Indemnités journalières complémentaires versées par la prévoyance |
Oui, recours légal (article 29, 5°) |
Déduites des pertes de gains ; la victime perçoit le complément |
|
Rente ou pension d’invalidité versée par la prévoyance |
Oui, recours légal, s’agissant d’une prestation d’invalidité |
Déduite du poste qu’elle répare, en pratique les pertes de gains futures |
|
Capital décès, rente de conjoint ou d’éducation versés par la prévoyance |
Non : hors de la liste de l’article 29 |
S’ajoutent intégralement à l’indemnisation des proches |
|
Capital forfaitaire d’invalidité ou d’accident |
En principe non, sauf clause de subrogation pour une prestation indemnitaire |
S’ajoute, sauf s’il indemnise un préjudice déterminé et que le contrat prévoit le recours |
|
Allocations chômage |
Non |
Ne se déduisent pas des pertes de gains |
Trois précisions donnent tout son sens à ce tableau.
Les capitaux décès s’ajoutent. La jurisprudence juge de longue date que les allocations et capitaux décès, pensions de veuve et d’orphelin versés par une caisse de prévoyance ne correspondent à aucune des prestations de l’article 29, et ne se déduisent donc pas de l’indemnité des ayants droit (Cass. 2e civ., 28 mars 1994, n° 92-19.897).
La victime passe avant l’organisme. Lorsqu’un recours existe, il s’exerce poste par poste, sur la seule indemnité qui répare le préjudice couvert par la prestation. Et si celle-ci ne couvre qu’une partie du poste, la victime exerce ses droits contre le responsable pour ce qui lui reste dû, par préférence au tiers payeur (article 31 de la loi de 1985). Le recours ne prive donc pas la victime d’une indemnisation : il évite qu’un même préjudice soit payé deux fois.
Pour le reste, le contrat décide. Hors de la liste de l’article 29, un assureur de personnes ne peut être subrogé que pour des prestations à caractère indemnitaire et si le contrat le prévoit (article L. 131-2 du code des assurances). Les prestations forfaitaires — un montant fixé d’avance, indépendant du préjudice réel — ne donnent lieu à aucun recours et se cumulent. Le détail de ce partage est traité dans peut-on être indemnisé deux fois pour le même dommage, et le recours de la caisse primaire dans les déductions opérées par la CPAM.
L’employeur qui maintient le salaire pendant l’arrêt dispose lui aussi d’un recours, pour les salaires maintenus (article 29, 4°) et pour les charges patronales afférentes (article 32). Il faut en tenir compte au même titre que les indemnités journalières : ces sommes s’imputent sur les pertes de gains de la période.
Les pièges des contrats eux-mêmes
Un contrat de prévoyance ne paie que dans ses propres termes. Plusieurs points décident de ce qu’il versera réellement.
La définition de l’invalidité
Le taux d’invalidité retenu par un contrat de prévoyance n’est pas le déficit fonctionnel permanent fixé par l’expert dans le dossier d’indemnisation. Certains contrats se réfèrent à un barème fonctionnel, d’autres croisent l’incapacité fonctionnelle et l’incapacité professionnelle, d’autres encore suivent la catégorie d’invalidité reconnue par la sécurité sociale — voir le passage en invalidité après un accident. Un même état peut ainsi ouvrir droit à une rente dans un contrat et à rien dans un autre. Les seuils sont souvent élevés, et l’expertise menée par l’organisme se prépare avec la même rigueur que celle du dossier d’indemnisation, avec l’assistance d’un médecin conseil de victimes.
Exclusions, franchises et délais d’attente
Les contrats comportent des périodes de franchise avant le premier versement, des exclusions — certaines activités sportives, par exemple, voir les refus d’assurance après un accident de sport — et parfois la prise en compte d’un état antérieur. Une exclusion n’est opposable que si elle est formelle et limitée, et c’est à l’assureur d’en prouver les conditions : un refus mérite toujours d’être examiné.
La déclaration
Chaque contrat fixe un délai pour déclarer le sinistre. Pour un contrat relevant du code des assurances, ce délai ne peut être inférieur à cinq jours ouvrés, et la déchéance pour déclaration tardive ne peut être opposée que si l’assureur établit que le retard lui a causé un préjudice (article L. 113-2) — voir la déclaration tardive. Le réflexe reste de déclarer vite, à tous les organismes : employeur, caisse, chaque contrat de prévoyance, banque, assureur de la garantie accidents de la vie.
La prescription de deux ans
C’est le piège le plus coûteux, parce qu’il contraste avec le délai de dix ans applicable à l’action contre le responsable. Les actions dérivant d’un contrat d’assurance se prescrivent en principe par deux ans à compter de l’événement qui y donne naissance (article L. 114-1 du code des assurances), des règles équivalentes s’appliquant aux institutions de prévoyance et aux mutuelles. Le délai est porté à dix ans, dans les contrats contre les accidents atteignant les personnes, lorsque les bénéficiaires sont les ayants droit de l’assuré décédé. Le contrat doit rappeler ces règles, faute de quoi l’assureur ne peut s’en prévaloir. Voir aussi les délais de prescription de l’action principale.
Si le contrat de travail prend fin
Un accident grave conduit parfois à un licenciement pour inaptitude. La prévoyance collective ne disparaît pas pour autant. Les prestations déjà nées pendant le contrat — une rente d’invalidité en cours, par exemple — continuent d’être servies après la rupture, en application de la loi du 31 décembre 1989 dite loi Évin. Et l’ancien salarié indemnisé par l’assurance chômage conserve en principe ses garanties pendant la durée de son indemnisation, dans la limite de la durée de son dernier contrat de travail et de douze mois au plus (article L. 911-8 du code de la sécurité sociale). Il faut vérifier ces droits avant de considérer que la couverture a pris fin.
Articuler prévoyance et dossier d’indemnisation
Prestations de prévoyance et indemnisation par le responsable se construisent ensemble. Quatre réflexes évitent les mauvaises surprises.
Obtenir de chaque organisme un relevé de ses versements, avec leur nature : indemnités journalières, rente d’invalidité, capital. C’est ce relevé qui permet de savoir ce qui s’impute et sur quel poste.
Faire figurer ces prestations dans le chiffrage, poste par poste. Une offre globale du responsable qui ne distingue pas la part revenant aux tiers payeurs de celle revenant à la victime ne permet pas de savoir ce qu’on accepte : la décomposition doit apparaître.
Ne pas laisser déduire ce qui ne doit pas l’être. Un capital décès ou un capital forfaitaire déduit de l’indemnité est une erreur fréquente, qui se conteste.
Ne rien signer sans vérification — voir pourquoi ne pas signer sans avis indépendant.
Après un décès : ce que la famille doit rechercher
Lorsque l’accident a été mortel, la question des contrats se pose aux proches, qui n’en connaissent souvent ni l’existence ni le contenu. Il faut interroger l’employeur sur la prévoyance collective, qui prévoit fréquemment un capital décès et parfois une rente de conjoint ou d’éducation pour les enfants ; la banque, pour l’assurance de prêt, qui solde en tout ou partie le crédit ; les assureurs du défunt, pour ses contrats individuels. Pour les contrats d’assurance sur la vie dont on pourrait être bénéficiaire, l’association AGIRA permet une recherche.
Deux règles jouent ici en faveur des familles. Les capitaux et rentes décès de prévoyance s’ajoutent intégralement à l’indemnisation due par le responsable, sans déduction. Et dans les contrats contre les accidents atteignant les personnes, l’action des ayants droit de l’assuré décédé bénéficie d’une prescription de dix ans. Sur l’ensemble des droits des proches, voir la réparation après la perte d’un proche.
Sans prévoyance : les autres leviers
L’absence de contrat ne laisse pas la victime sans ressource. Elle peut d’abord vérifier qu’elle n’est pas couverte sans le savoir — prévoyance collective de l’employeur, garanties d’une carte bancaire, assurance de prêt. Elle peut ensuite obtenir du responsable ou de son assureur des provisions, amiablement ou en référé, dès que le principe de l’indemnisation n’est pas sérieusement contestable. Enfin, les prestations sociales — indemnités journalières, pension d’invalidité — assurent un socle, sur lequel reviennent les idées reçues sur l’arrêt de travail long.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Du lundi au vendredi, 9h-19h30
FAQ : prévoyance et accident corporel
Puis-je cumuler ma prévoyance et l’indemnisation du responsable ?
Cela dépend de la nature de chaque prestation. Les indemnités journalières et prestations d'invalidité versées par un organisme de prévoyance ouvrent à celui-ci un recours contre le responsable et se déduisent du poste qu'elles réparent. Les capitaux forfaitaires, dont le capital décès, ne donnent lieu à aucun recours et s'ajoutent intégralement à l'indemnisation.
L’organisme de prévoyance va-t-il récupérer ce qu’il m’a versé ?
Seulement pour les prestations que la loi ou le contrat soumettent à recours, et alors contre le responsable, non contre vous. Le recours s'exerce poste par poste, et la victime conserve un droit de préférence : elle est payée en priorité de ce qui lui reste dû. Le recours évite qu'un même préjudice soit payé deux fois, sans réduire la réparation.
Le capital décès est-il déduit de l’indemnisation des proches ?
Non. Le capital décès et les rentes de conjoint ou d'orphelin versés par un organisme de prévoyance ne figurent pas dans la liste limitative des prestations ouvrant droit à recours. Ils s'ajoutent intégralement à l'indemnisation du préjudice économique et moral des proches. Leur déduction par l'assureur du responsable est une erreur à contester.
Mon taux d’invalidité pour la prévoyance est-il le même que pour l’indemnisation ?
Non. Le contrat de prévoyance applique sa propre définition de l'invalidité, fonctionnelle, professionnelle ou calée sur la catégorie de la sécurité sociale, avec ses propres seuils. Le déficit fonctionnel permanent fixé dans le dossier d'indemnisation obéit à d'autres règles. Un même état peut donc donner lieu à des taux différents.
Dans quel délai déclarer l’accident à ma prévoyance ?
Dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés pour un contrat relevant du code des assurances. La déchéance pour déclaration tardive suppose que l'assureur prouve que le retard lui a causé un préjudice. Le plus sûr reste de déclarer rapidement, à chaque organisme concerné.
Combien de temps ai-je pour agir contre ma prévoyance ?
En principe deux ans à compter de l'événement qui donne naissance à l'action, pour les contrats d'assurance, et des règles équivalentes s'appliquent aux institutions de prévoyance et aux mutuelles. C'est bien plus court que les dix ans ouverts contre le responsable. Le contrat doit rappeler ces règles, faute de quoi elles ne vous sont pas opposables.
Les allocations chômage se déduisent-elles de mes pertes de gains ?
Non. Les allocations d'aide au retour à l'emploi ne figurent pas parmi les prestations ouvrant droit à recours contre le responsable, et la Cour de cassation juge qu'elles ne se déduisent pas de l'indemnité réparant les pertes de gains professionnels. Elles s'ajoutent donc à l'indemnisation.
Je n’ai aucune prévoyance : comment tenir pendant la procédure ?
Vérifiez d'abord les contrats dont vous bénéficiez sans le savoir : prévoyance collective de l'employeur, carte bancaire, assurance de prêt. Des provisions peuvent ensuite être obtenues du responsable ou de son assureur, amiablement ou en référé, dès que le principe de l'indemnisation n'est pas sérieusement contestable.
Et maintenant ? Vos 3 prochaines étapes
- Recenser — Lequel de vos contrats paie, et dans quel ordre. Avant de déclarer, savoir à qui.
- Prouver — Les justificatifs à réunir pour chaque poste. Relevés de versements compris.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Références
- Loi n° 85-677 du 5 juillet 1985, articles 29 à 33 — recours des tiers payeurs, liste limitative, imputation poste par poste, droit de préférence de la victime, recours de l’employeur
- Code de la sécurité sociale, article L. 911-8 — maintien des garanties collectives après la rupture du contrat de travail ; loi n° 89-1009 du 31 décembre 1989 (loi Évin), article 7 — maintien des prestations nées pendant le contrat
- Code des assurances, articles L. 113-2, L. 114-1 et L. 131-2 — déclaration du sinistre, prescription biennale, subrogation dans les assurances de personnes
- Cass. 2e civ., 7 février 2013, n° 12-13.643 — recours légal pour les indemnités journalières et prestations d’invalidité de prévoyance
- Cass. 2e civ., 28 mars 1994, n° 92-19.897 — capitaux et rentes décès de prévoyance non déductibles
- Cass. 2e civ., 12 juin 2014, n° 13-18.459 — allocations chômage non déductibles
- Conseil constitutionnel, décision n° 2016-613 QPC du 24 février 2017 — caractère limitatif de l’article 29
Me Joëlle Marteau-Péretié, avocate en dommage corporel aux Barreaux de Lille et de Paris, intègre les prestations de prévoyance au chiffrage de chaque poste de préjudice — le cabinet.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.