



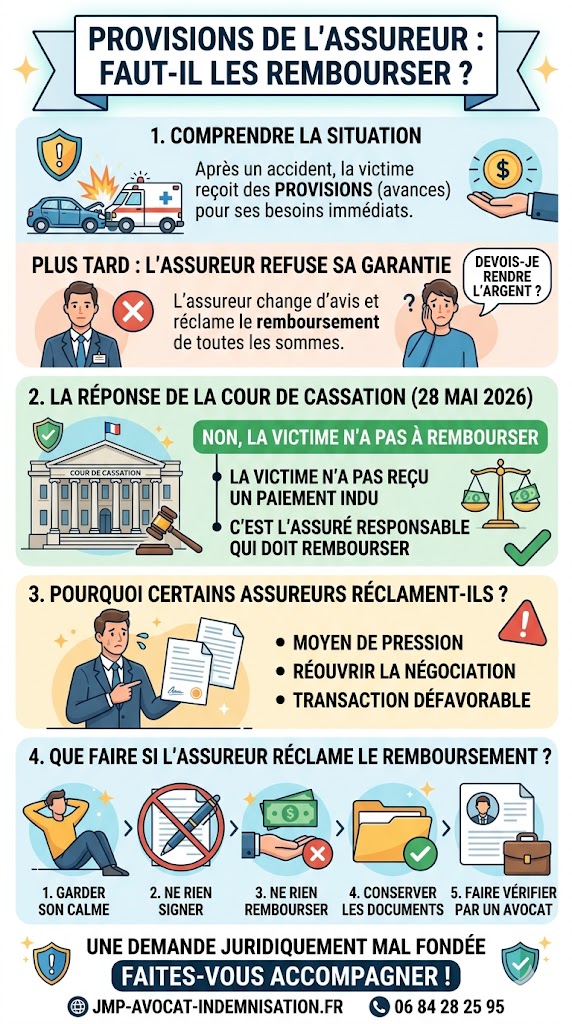
📌 En bref. L'assureur du responsable vous a versé des provisions, puis refuse sa garantie et vous en réclame le remboursement ? Vous n'avez pas à rembourser. Par un arrêt du 28 mai 2026 (2e civ., n° 24-13.550, publié au Bulletin), la Cour de cassation juge que celui qui reçoit d'un assureur une indemnité à laquelle il a droit ne bénéficie pas d'un paiement indu. Le véritable bénéficiaire du paiement est l'assuré responsable, dont la dette envers vous a été éteinte : c'est contre lui seul que l'assureur doit se retourner, dans le délai de droit commun de cinq ans. Le refus de garantie peut, s'il vous est opposable, vous priver de cet assureur pour la suite du règlement ; il ne peut pas vous faire rendre ce que vous avez déjà perçu. Trois cas restent à part : l'excédent des provisions sur l'indemnité finale, l'absence de tout droit à réparation, l'avance versée par votre propre assureur. Le tableau des demandes de restitution indique lesquelles sont fondées.
Provision, indemnité, « indu » : les notions clés
La provision est une avance versée à la victime avant le règlement définitif de son préjudice, pour couvrir ses besoins immédiats : elle anticipe une créance d'indemnisation, elle ne la crée pas. Et si vous avez déjà accepté une somme, sachez qu'il n'est pas forcément trop tard pour réclamer davantage.
Ces avances interviennent surtout pendant la phase la plus délicate du dossier : celle qui sépare l'accident de la consolidation, puis la consolidation de l'offre définitive. Pour une vue d'ensemble du parcours, vous pouvez aussi consulter notre guide général sur l'indemnisation des victimes d'accident corporel.
Lorsque le dommage est causé par une personne assurée, la victime exerce le plus souvent une action directe contre l'assureur de responsabilité civile du responsable — un mécanisme central, notamment dans le cadre de la loi Badinter pour les accidents de la circulation.
Le paiement de l'indu (article 1302-1 du code civil) désigne la situation dans laquelle une personne reçoit une somme qui ne lui était pas due : selon le texte, « celui qui reçoit par erreur ou sciemment ce qui ne lui est pas dû doit le restituer à celui de qui il l'a indûment reçu ». Toute la question est de savoir si la victime, qui a reçu des provisions, se trouve dans cette situation.
💡 Bon à savoir : Une provision n'est jamais un « cadeau » de l'assureur : c'est une avance sur l'indemnisation à laquelle la victime a droit. Cette qualification est décisive pour la suite.
Cette avance s'imputera sur l'indemnisation finale — et sur elle seule : elle ne touche ni vos capitaux forfaitaires ni vos autres garanties. Sur le cumul d'indemnisations après un accident — ce qui s'ajoute, ce qui se déduit —, notre guide fait le tour de la question.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
L'affaire jugée le 28 mai 2026
Un mur s'était effondré sur la victime. L'assureur de responsabilité civile du propriétaire lui avait d'abord versé plusieurs provisions à l'amiable ; la victime l'avait ensuite assigné seul en référé, et il avait participé à l'expertise judiciaire sans soulever d'exception de garantie. Il a découvert plus tard un travail dissimulé et une fausse déclaration de son assuré, a opposé des exceptions et une déchéance de garantie pour refuser sa prise en charge, et la cour d'appel a condamné la victime à lui restituer les provisions perçues.
La victime soutenait que l'assureur, en assurant seul la défense à l'action en référé et en participant aux opérations d'expertise sans dénier sa garantie à ce stade, avait pris la direction du procès au sens de l'article L. 113-17 du code des assurances — ce qui aurait dû lui interdire d'opposer ensuite la déchéance de garantie.
La réponse de la Cour de cassation
La victime ne reçoit pas un « paiement indu »
C'est le cœur de la décision. Sur le fondement de l'article 1302-1 du code civil, la Cour juge que celui qui reçoit d'un assureur le paiement d'une indemnité à laquelle il a droit ne bénéficie pas d'un paiement indu. Le raisonnement tient en deux temps. D'abord, l'obligation du responsable de réparer le dommage n'était pas contestée : la victime détenait une créance certaine, et les provisions correspondaient à cette créance. Ensuite, le véritable bénéficiaire d'un paiement est celui dont la dette est acquittée par un tiers qui ne la devait pas : en payant, l'assureur a éteint, à due concurrence, la dette de son assuré envers la victime. La victime n'a donc pas à rembourser l'assureur, même si la garantie est finalement refusée.
C'est l'assuré, et non la victime, qui doit rembourser l'assureur
La Cour précise vers qui l'assureur doit se tourner : le remboursement de l'indu ne peut être réclamé qu'à l'assuré pour le compte duquel le paiement a été effectué. C'est lui — le responsable assuré — qui est le véritable débiteur de la somme, et non la victime. L'erreur de l'assureur qui a payé ne peut pas être mise à la charge de la personne qu'il devait précisément indemniser.
« Direction du procès » : un argument écarté
Sur ce point, la Cour ne suit pas la victime. L'article L. 113-17 du code des assurances vise l'assureur qui prend la direction d'un procès intenté à l'assuré : il est alors censé renoncer aux exceptions dont il avait connaissance à ce moment. Or la victime avait agi contre l'assureur seul, par l'action directe : en se défendant lui-même, l'assureur ne prend pas, de ce seul fait, la direction du procès de son assuré, et n'est donc pas réputé avoir renoncé aux exceptions et déchéances de garantie. Mais cela ne change rien à la question des provisions : que la déchéance soit acquise ou non, ce n'est pas à la victime de rendre ce qu'elle a reçu au titre de son droit.
💡 Bon à savoir : Le refus de garantie et la restitution des provisions sont deux questions distinctes. Le premier, s'il vous est opposable, peut vous priver de cet assureur pour la suite du règlement et vous obliger à poursuivre le responsable lui-même. La seconde est tranchée : les sommes perçues au titre de votre droit vous restent acquises.
Qui doit rembourser quoi ?
|
Question |
La victime (tiers lésé) |
L'assuré responsable |
|---|---|---|
|
Nature de la somme reçue |
Une indemnité à laquelle elle a droit |
Aucune somme reçue : sa dette envers la victime est éteinte à due concurrence |
|
Restitution des provisions |
Non — aucune restitution |
Oui — seul débiteur de l'indu envers l'assureur |
|
Fondement |
Art. 1302-1 du code civil |
Art. 1302-1 du code civil |
|
Action de l'assureur |
Sans objet |
Action en répétition de l'indu, prescription de droit commun (5 ans) |
|
En accident de la circulation |
Déchéances inopposables (art. R. 211-13 C. assur.) : l'assureur paie aussi le solde |
Action en remboursement de l'assureur (art. R. 211-13, dernier alinéa) |
En accident de la circulation, la question se pose rarement. L'article R. 211-13 du code des assurances rend les déchéances inopposables à la victime, sauf la suspension régulière de la garantie pour non-paiement de prime, et prévoit que l'assureur « procède au paiement de l'indemnité pour le compte du responsable », avant de se faire rembourser par lui. C'est la logique même que la Cour de cassation retient, par le droit commun de l'indu, hors de ce régime. Ailleurs, la protection de la victime face aux exceptions de garantie est plus fragile : notre article sur la nullité du contrat d'assurance et la protection de la victime en détaille les limites. Quelle que soit l'issue de ce débat pour la suite du dossier, les sommes déjà perçues vous restent.
Pourquoi certains assureurs réclament-ils malgré tout un remboursement ?
En pratique, la réclamation adressée à la victime n'est pas toujours une erreur de bonne foi. Pour un assureur, demander la restitution de provisions déjà versées est un moyen de rouvrir la négociation en position de force : la victime, prise de court et inquiète à l'idée de devoir « rendre l'argent », est tentée d'accepter une transaction défavorable pour solde de tout compte. C'est l'un des nombreux leviers de pression décrits dans notre dossier sur les abus des assureurs envers les victimes.
L'arrêt du 28 mai 2026 retire précisément cet argument de la panoplie de l'assureur. Une victime correctement informée sait désormais qu'une telle demande est juridiquement mal fondée à son égard, et qu'elle peut la refuser sans céder sur l'évaluation de ses préjudices. Cette sérénité a une valeur concrète : c'est elle qui permet de tenir financièrement le temps de la procédure sans se résigner à une offre au rabais.
Vos provisions après l'arrêt : les garder, les utiliser, refuser de les rendre
Si vous êtes victime et que vous avez perçu des provisions, vous pouvez les conserver et les utiliser sereinement pour vos dépenses liées à l'accident, sans craindre d'avoir à les restituer plus tard. La sécurité financière apportée par ces avances est l'un des leviers les plus efficaces pour ne pas accepter, sous la pression, une offre définitive trop basse.
Si un assureur vous réclame le remboursement de provisions, vous êtes en droit de refuser : sa demande est mal dirigée. Il lui appartient, le cas échéant, de se retourner contre son propre assuré. En cas de pression ou de menace de procédure, faites-vous accompagner sans tarder.
Cette sécurité vous permet aussi de poursuivre l'évaluation complète de vos préjudices, y compris les postes les plus lourds comme les frais futurs et l'indemnisation à vie.
💡 Bon à savoir : Ne signez jamais un engagement de remboursement de provisions à la demande d'un assureur sans avoir fait vérifier la situation. Dans la très grande majorité des cas, vous ne devez rien.
Les autres situations où l'on vous réclame de l'argent
Toutes les demandes de restitution ne relèvent pas de l'arrêt du 28 mai 2026 : certaines sont fondées, d'autres non. Savoir les distinguer évite aussi bien de payer à tort que de refuser à tort.
|
La demande |
Est-elle fondée ? |
Le réflexe |
|---|---|---|
|
L'assureur du responsable refuse sa garantie après coup et réclame les provisions |
Non — c'est précisément ce que censure l'arrêt du 28 mai 2026 |
Refuser par écrit ; l'assureur doit se retourner vers son assuré |
|
L'indemnité finalement fixée est inférieure au total des provisions |
Pour l'excédent seulement : ce qui dépasse votre droit n'est plus une indemnité à laquelle vous avez droit ; selon l'accord ou le jugement, il se déduit ou se restitue |
Vérifier le décompte poste par poste avant d'accepter le solde — l'écart vient souvent d'une évaluation trop basse, pas d'un trop-versé |
|
La responsabilité de l'assuré est finalement écartée |
Possible : la condition posée par l'arrêt fait défaut, la provision n'anticipait aucune créance contre lui |
Faire examiner le fondement de cette décision et les voies de recours avant de rembourser |
|
Votre propre assureur (garantie du conducteur, individuelle accident) vous oppose une déchéance |
Possible : vous êtes alors l'assuré, non un tiers ; la clause doit toutefois figurer au contrat en caractères très apparents (art. L. 112-4 C. assur.) |
Exiger la clause invoquée et la preuve des faits reprochés |
|
La CPAM ou un autre organisme réclame sa créance |
C'est un mécanisme distinct : le recours des tiers payeurs s'exerce poste par poste sur l'indemnité, pas contre votre patrimoine |
Contrôler l'assiette du recours subrogatoire de la CPAM et faire valoir votre droit de préférence |
|
L'assureur invoque une « erreur de calcul » de son service |
La qualification se discute : une somme due n'est pas un indu du seul fait qu'elle a été mal calculée |
Demander le détail écrit du calcul contesté avant toute réponse |
|
Un versement en double, sans cause, à une personne qui n'y avait pas droit |
Là, l'indu peut exister |
Faire analyser la demande : la restitution ne se présume pas non plus |
La ligne de partage est simple à retenir : ce qui vous était dû au titre de votre préjudice vous reste acquis, quelles que soient les difficultés que l'assureur rencontre ensuite avec son assuré. Ce qui n'a jamais eu de cause peut, lui, être réclamé — mais c'est à celui qui réclame de le démontrer.
Pourquoi cette règle est protectrice, au-delà du remboursement
L'enjeu dépasse la somme en cause. Une victime menacée de devoir restituer des provisions est une victime sous pression — et une victime sous pression signe. C'est précisément le mécanisme que l'arrêt neutralise : en sécurisant les avances déjà perçues, il vous laisse le temps d'attendre la consolidation, de faire évaluer tous vos postes de préjudice et de refuser une offre insuffisante sans craindre pour votre trésorerie.
Autrement dit, cette jurisprudence ne protège pas seulement votre compte en banque : elle protège votre capacité à négocier. C'est aussi pour cela qu'il ne faut jamais renoncer à demander des provisions au motif qu'elles seraient « à rendre un jour » — cette crainte, répandue, n'a pas de fondement pour la victime. Sur la manière d'en obtenir une, et à quel montant, voyez notre guide de l'offre provisionnelle et du référé-provision.
Que faire si l'assureur vous réclame le remboursement de provisions ?
Si vous recevez une demande de restitution, gardez votre calme et adoptez la méthode suivante :
-
Ne signez aucun engagement de remboursement et ne renvoyez aucun fonds dans l'immédiat.
-
Conservez l'intégralité des courriers et justificatifs de versement des provisions.
-
Rappelez par écrit que, conformément à la jurisprudence, la victime n'est pas tenue à restitution de l'indu.
-
Faites vérifier la demande par un avocat avant toute réponse définitive.
-
Si l'assureur engage une procédure, faites valoir l'arrêt du 28 mai 2026 (n° 24-13.550) : sa demande est mal dirigée et relève d'une action contre son propre assuré.
Cette prudence rejoint une règle valable pour tout le dossier : ne jamais signer une transaction d'assurance sans avis indépendant, et toujours vérifier une offre d'indemnisation avant de l'accepter.
Prescription de l'action en restitution : cinq ans, contre l'assuré
La Cour rappelle que l'action en répétition de l'indu relève de la prescription de droit commun, et non de la prescription biennale propre au droit des assurances, comme elle l'avait déjà jugé en 2013. Ce délai est de cinq ans (article 2224 du code civil), à compter du jour où l'assureur a connu ou aurait dû connaître les faits lui permettant d'agir. Mais, là encore, cette action vise l'assuré, pas la victime.
Cette distinction est importante : les délais qui rythment l'indemnisation ne jouent pas tous dans le même sens ni contre les mêmes personnes. Pour faire le point sur vos propres échéances, consultez notre article sur les délais de prescription en indemnisation du dommage corporel.
En résumé
La victime qui reçoit des provisions de l'assureur du responsable perçoit une indemnité à laquelle elle a droit : elle ne bénéficie d'aucun paiement indu et n'a pas à rembourser ces sommes, même si la garantie est ensuite refusée. Le seul débiteur de l'indu est l'assuré responsable, dont la dette a été éteinte. Restent hors de cette protection l'excédent des provisions sur l'indemnité finalement fixée, l'absence de tout droit à réparation et les avances versées au titre de votre propre contrat. Une décision qui consolide la position des victimes face aux revirements de garantie des assureurs.
FAQ — Provisions et demande de remboursement
L'assureur du responsable refuse sa garantie et me réclame les provisions : dois-je payer ?
Non. Depuis l'arrêt du 28 mai 2026, la victime qui a reçu d'un assureur une indemnité à laquelle elle avait droit ne bénéficie d'aucun paiement indu : elle n'a pas à restituer les provisions, même si la garantie est finalement refusée. L'assureur doit se retourner vers son assuré, seul débiteur de l'indu.
La garantie a sauté pour une fraude de l'assuré : mes provisions sont-elles menacées ?
Non. C'était précisément le cas jugé le 28 mai 2026 : l'assureur invoquait un travail dissimulé et une fausse déclaration de son assuré. Ces griefs jouent dans la relation entre l'assureur et son assuré ; ils ne transforment pas en indu les sommes que vous avez reçues au titre de votre droit. Votre créance d'indemnisation, elle, subsiste contre le responsable.
Les sommes perçues peuvent-elles être dépensées avant la fin du dossier ?
Oui, et c'est leur fonction : financer les besoins nés de l'accident — soins non remboursés, aide à domicile, adaptation du logement, perte de revenus. Conservez simplement les justificatifs de vos dépenses, utiles pour la suite de l'évaluation.
Que répondre à une lettre exigeant la restitution des provisions ?
Répondez par écrit, sans envoyer de fonds ni signer d'engagement, en rappelant que la victime n'est pas tenue à restitution et en demandant le détail de la somme réclamée. Conservez tous les courriers, et faites analyser la demande avant toute réponse définitive.
La somme vient de mon propre contrat d'assurance : l'arrêt me protège-t-il ?
Pas de la même façon. L'arrêt protège le tiers lésé payé par l'assureur du responsable. Si votre propre assureur vous a versé une avance au titre de votre contrat (garantie du conducteur, individuelle accident) puis vous oppose une déchéance, vous êtes l'assuré : si la déchéance est valable, les sommes peuvent vous être réclamées. Exigez la clause invoquée, qui doit figurer en caractères très apparents, et la preuve des faits reprochés.
Et si le juge fixe une indemnité inférieure aux provisions déjà versées ?
Seul l'excédent peut être réclamé. La provision anticipe une créance : si l'indemnité définitive se révèle inférieure, la part qui dépasse votre droit n'est plus une indemnité à laquelle vous aviez droit, et le jugement ou l'accord en tire les conséquences. Avant d'en arriver là, vérifiez l'évaluation poste par poste : l'écart vient plus souvent d'une offre trop basse que d'un trop-versé.
La peur d'avoir à rendre l'argent doit-elle me faire renoncer aux provisions ?
Surtout pas. Refuser une provision, c'est se priver de trésorerie au moment où l'on en a le plus besoin, et s'exposer à accepter une offre définitive trop basse par nécessité. La crainte d'avoir à rembourser n'a pas de fondement pour la victime.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Pièges des assurances : les reconnaître et les déjouer. Identifier le motif d'un refus de garantie, et le contester.
- Vérifier — Transaction d'assurance signée : peut-on encore l'annuler ?. Si vous avez déjà signé un engagement sous la pression.
- Agir — Délais de l'assureur : les pénalités prévues par la loi. Ce que coûte à l'assureur un dossier qu'il laisse en suspens.
Un doute sur vos droits ? Parlons-en
Le cabinet de Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel à Lille et à Paris, défend exclusivement les victimes. Pour un avis sur votre dossier : 06 84 28 25 95 ou via notre page contact.
Références
- Cass. 2e civ., 28 mai 2026, n° 24-13.550, FS-B (arrêt n° 542) — cassation partielle.
- Cass. 2e civ., 4 juillet 2013, n° 12-17.427 : l'action en répétition de l'indu exercée par l'assureur relève de la prescription de droit commun.
- Code civil, art. 1302-1 (répétition de l'indu) et 2224 (prescription de droit commun).
- Code des assurances, art. L. 112-4 (clauses de déchéance), L. 113-17 (direction du procès) et R. 211-13 (inopposabilité des déchéances en assurance automobile).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.