



📌 En bref
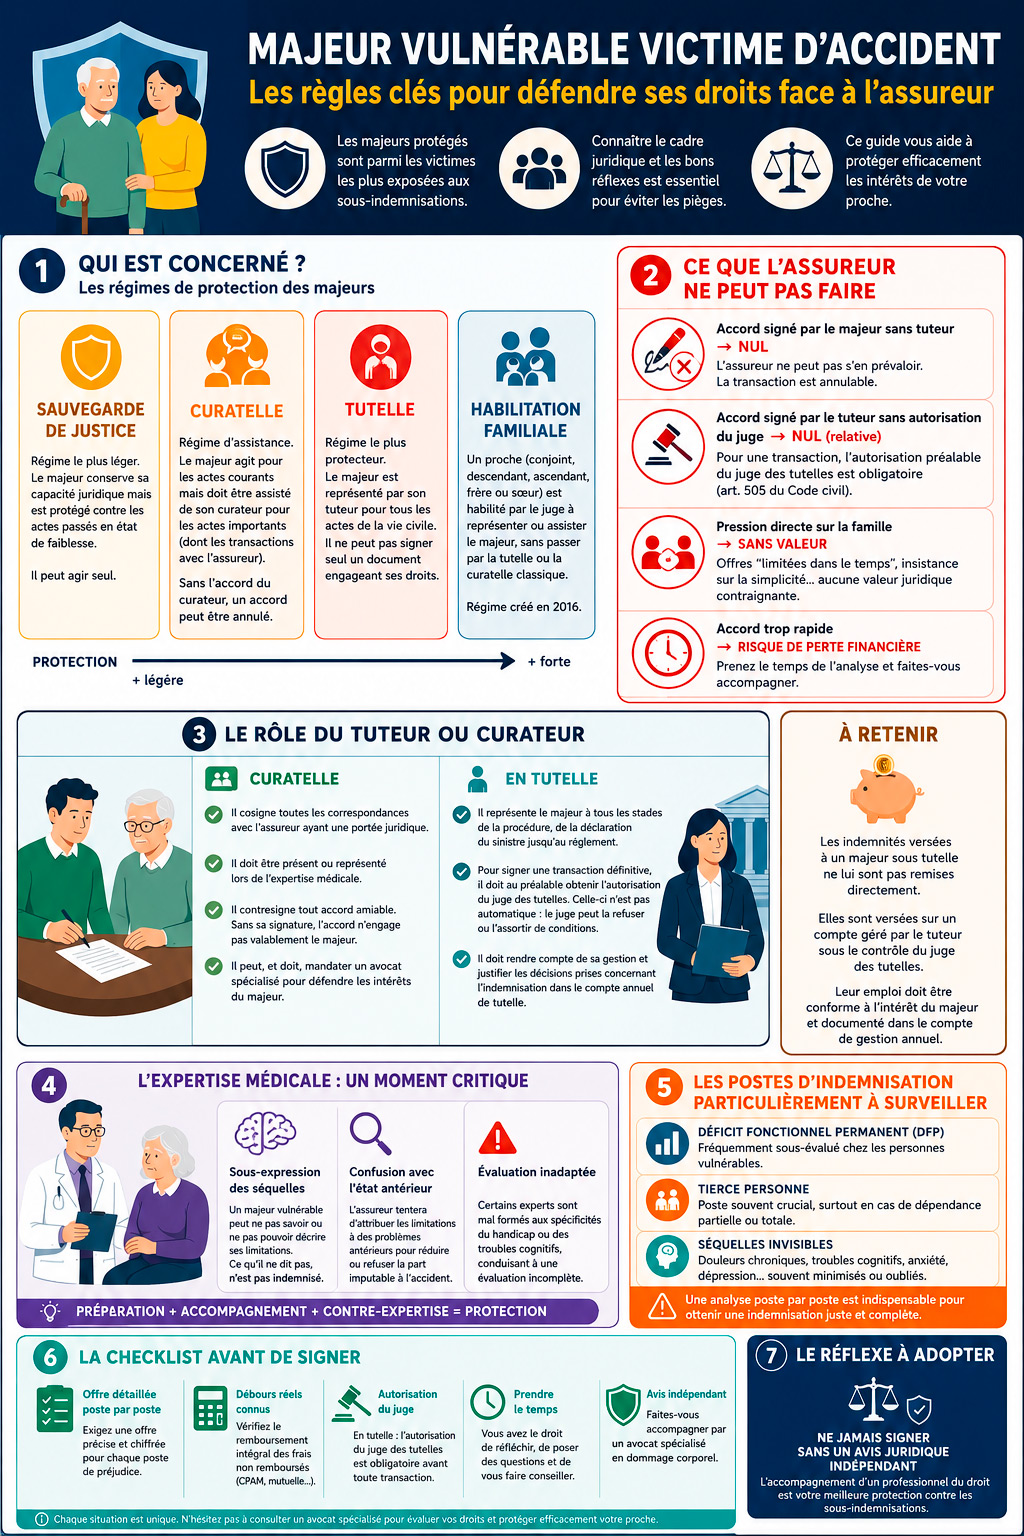
Une transaction avec l'assureur est un acte de disposition : elle ne se signe pas de la même main selon la mesure de protection. En tutelle, l'article 506 du code civil impose au tuteur de faire approuver les clauses par le conseil de famille ou par le juge ; en curatelle, l'article 467 exige la signature conjointe du curateur. De son côté, l'assureur est tenu par l'article L. 211-15 du code des assurances de soumettre le projet au juge et d'avertir celui-ci quinze jours au moins avant tout versement. La sanction est asymétrique et c'est là que se joue la protection : le paiement ou la transaction irréguliers peuvent être annulés à la demande de tout intéressé ou du ministère public — mais jamais à celle de l'assureur. Le tableau ci-dessous dit, pour chaque mesure, qui signe et qui autorise.
Cinq mesures, cinq pouvoirs différents
Le mot « majeur protégé » recouvre des situations qui n'ont ni le même périmètre ni les mêmes garde-fous. Avant toute démarche, il faut savoir laquelle s'applique : c'est elle qui détermine qui peut correspondre avec l'assureur, qui signe, et si un juge doit se prononcer.
| La mesure | Qui agit dans la procédure | Qui signe la transaction |
|---|---|---|
| Sauvegarde de justice | La personne conserve l'exercice de ses droits ; un mandataire spécial peut être désigné pour des actes déterminés | La personne elle-même, sauf mandat spécial couvrant expressément cet acte ; les actes restent attaquables pour lésion ou excès |
| Curatelle simple | La personne agit, assistée du curateur pour les actes de disposition | La personne et le curateur : signature conjointe sur le même acte |
| Curatelle renforcée | Le curateur perçoit les revenus et règle les dépenses ; l'assistance demeure pour le reste | Signature conjointe également : le renforcement porte sur la gestion, pas sur la capacité |
| Tutelle | Le tuteur représente la personne | Le tuteur, après approbation des clauses par le conseil de famille ou, à défaut, par le juge |
| Habilitation familiale | La personne habilitée assiste ou représente, selon les termes de l'habilitation | Selon l'étendue de l'habilitation ; en représentation générale, sans autorisation préalable pour la plupart des actes |
| Mandat de protection future, une fois activé | Le mandataire désigné par la personne elle-même, dans les limites du mandat | Le mandataire, dans les limites du mandat ; au-delà, l'autorisation du juge est requise |
Le jugement d'ouverture, ou l'ordonnance d'habilitation, précise l'étendue exacte de la mesure. C'est la première pièce à produire à l'assureur : tant qu'elle ne lui a pas été communiquée, il correspond avec la victime comme si elle était pleinement capable.
La transaction est un acte de disposition
C'est le point de droit qui commande tout le reste, et il est souvent perçu comme une formalité. Accepter l'offre d'un assureur n'est pas un acte de gestion courante : c'est une transaction, qui éteint définitivement la créance d'indemnisation. À ce titre, elle relève des actes les plus encadrés.
L'article 506 du code civil est explicite : « le tuteur ne peut transiger ou compromettre au nom de la personne protégée qu'après avoir fait approuver par le conseil de famille ou, à défaut, par le juge les clauses de la transaction ou du compromis ». L'approbation ne porte donc pas sur le principe d'un accord, mais sur les clauses elles-mêmes — le montant, la ventilation par poste, l'étendue de la renonciation.
En curatelle, l'article 467 impose l'assistance du curateur pour les actes de disposition, et précise que cette assistance se manifeste par l'apposition de sa signature à côté de celle de la personne protégée. Un protocole revenu signé de la seule main du majeur en curatelle est donc irrégulier, quelle que soit la qualité de l'échange qui l'a précédé.
Ce que cela interdit en pratique
- Un accord conclu par téléphone ou par simple échange de courriels avec la personne protégée.
- Un chèque encaissé valant acceptation de l'offre : l'encaissement ne répare pas le défaut d'autorisation.
- Une signature du tuteur seul, même de bonne foi et même sur une offre généreuse : c'est l'approbation préalable des clauses qui manque.
- Une renonciation à recours ou une clause écartant l'aggravation, glissée dans un protocole non soumis au juge.
L'assureur a lui aussi des obligations, et elles se sanctionnent
Le législateur n'a pas laissé cette protection à la seule vigilance des familles. L'article L. 211-15 du code des assurances fait peser sur l'assureur lui-même deux obligations précises, et assortit leur méconnaissance d'une sanction dont le déséquilibre est voulu.
| Ce que l'assureur doit faire | Ce qui arrive s'il ne le fait pas |
|---|---|
| Soumettre au juge des tutelles ou au conseil de famille, compétents selon les cas pour l'autoriser, tout projet de transaction concernant un mineur ou un majeur en tutelle | La transaction non autorisée peut être annulée |
| Donner avis au juge, quinze jours au moins avant le versement, du paiement des indemnités | Le paiement non précédé de cet avis peut être annulé |
| Qui peut demander cette annulation | Tout intéressé et le ministère public — à l'exception de l'assureur |
Cette dernière ligne mérite d'être lue deux fois. L'assureur qui a sauté l'étape ne peut pas se prévaloir de son propre manquement pour faire tomber un accord devenu défavorable : la nullité est ouverte à la personne protégée, à sa famille, à son représentant et au ministère public, jamais à lui. C'est une protection réelle, et elle survit à la signature.
Cela vaut aussi lorsque la transaction a déjà été exécutée. Les voies d'annulation d'une transaction déjà signée sont exposées à part ; celle-ci est la plus directe, parce qu'elle tient à un défaut de forme que l'assureur ne peut pas couvrir.
L'angle mort : l'habilitation familiale
Voici un point que les familles découvrent rarement à temps. Le texte de l'article L. 211-15 vise, dans sa lettre, le mineur et le majeur en tutelle. L'habilitation familiale, créée pour alléger la protection judiciaire, n'y figure pas expressément.
La conséquence pratique est nette : lorsqu'un proche a été habilité à représenter la victime de manière générale, aucun juge ne relit automatiquement le projet de transaction. L'habilitation a été conçue pour dispenser d'un contrôle continu : ce qui est un avantage pour la gestion courante devient une exposition lorsqu'il s'agit d'éteindre définitivement une créance d'indemnisation qui peut représenter plusieurs centaines de milliers d'euros.
Trois précautions s'imposent alors, et elles sont à la main de la famille.
- Vérifier l'étendue exacte de l'habilitation avant toute discussion chiffrée : une habilitation spéciale ne couvre que les actes qu'elle énumère, et l'acte accompli hors de son champ est nul.
- Saisir le juge de sa propre initiative lorsque l'enjeu est important : rien n'interdit de lui soumettre le projet, et son approbation sécurise définitivement l'opération.
- Faire chiffrer poste par poste avant de signer plutôt qu'après : sans relecture judiciaire, c'est le seul filtre.
Ce que le juge regarde dans un projet de transaction
Quand le contrôle existe, il n'est pas formel. Le juge des tutelles ou le conseil de famille examine le contenu de l'accord au regard de l'intérêt de la personne protégée. Connaître ses points d'attention permet de préparer le dossier dans le bon sens — et souvent d'éviter un refus qui fait perdre des mois.
| Le point examiné | Ce qui le documente | Ce qui fait échouer le projet |
|---|---|---|
| La ventilation poste par poste | Un décompte détaillé reprenant la nomenclature, et non une somme globale | Une offre forfaitaire, impossible à contrôler |
| La consolidation | Le rapport d'expertise fixant la date et les taux retenus | Une transaction proposée avant consolidation, hors provision |
| L'assistance par tierce personne | Le besoin en heures, sa pérennité, le coût retenu et sa capitalisation | Un poste absent ou réduit sans justification médicale |
| Le sort des aggravations | Une clause réservant expressément l'aggravation | Une renonciation générale à tout recours |
| La destination des fonds | Le compte de la personne protégée, et les modalités de placement envisagées | Un versement sur le compte du représentant, ou une affectation non précisée |
| La contradiction de l'expertise | La présence d'un médecin de recours et les dires produits | Une évaluation réalisée par le seul médecin de l'assureur, sans contradiction |
La ligne consacrée à la tierce personne appelle une vigilance particulière lorsque la victime est protégée. Si l'aide est organisée en emploi direct, c'est le représentant qui assumera les obligations d'employeur — contrat, déclarations, congés, remplacements, accident du travail de l'intervenant — pour le compte de la personne protégée. Un coût horaire calculé sur ce mode, sans les charges qu'il entraîne, ne permettra pas de financer l'aide ; et le recours à un service prestataire, qui décharge le représentant de ces obligations, se justifie d'autant plus que la victime ne peut les assumer elle-même. Nous comparons ces modes dans notre article sur l'emploi direct, le mandataire et le prestataire.
Sur ce dernier point, la vulnérabilité de la victime change la nature de l'examen : une personne qui minimise ses troubles, ou qui ne peut pas les décrire, ne sera pas évaluée à sa juste mesure si personne ne parle pour elle. Le médecin conseil de victime et la préparation de l'examen prennent ici une importance particulière.
Les fonds, une fois versés, entrent dans le patrimoine protégé et suivent le régime de la mesure : leur placement relève du représentant, sous le contrôle du juge lorsque la mesure le prévoit. L'articulation avec les dispositifs liés au handicap se prépare avant le versement, pas après.
Quand c'est l'accident qui rend la protection nécessaire
La séquence est fréquente après un traumatisme crânien grave, lorsque des troubles du comportement ou de la personnalité s'installent : la victime n'est plus en mesure de gérer ses affaires, et la famille doit ouvrir une mesure pendant que le dossier d'indemnisation avance. Les deux procédures se croisent, et l'une conditionne l'autre : sans représentant désigné, personne ne peut valablement accepter une offre.
La requête se présente au juge des contentieux de la protection du lieu de résidence. L'article 431 du code civil lui attache une condition de recevabilité que beaucoup de familles découvrent trop tard : elle doit être accompagnée d'un certificat médical circonstancié rédigé par un médecin inscrit sur une liste établie par le procureur de la République. Aucun autre praticien n'est compétent, pas même le médecin traitant ou le service hospitalier qui suit la victime.
| L'étape | Ce qu'elle suppose | Le point de blocage fréquent |
|---|---|---|
| Obtenir la liste des médecins habilités | Elle est tenue au greffe du tribunal judiciaire du lieu de résidence | Les délais de rendez-vous, variables selon les départements |
| Faire établir le certificat circonstancié | Examen de la personne ; à défaut, établissement sur pièces médicales en cas de carence de l'intéressé | Un certificat du médecin traitant, qui rend la requête irrecevable |
| Ce que le certificat doit dire | L'altération des facultés et son évolution prévisible, les conséquences sur la nécessité d'être assisté ou représenté, l'aptitude à être entendu (art. 1219 du code de procédure civile) | Un certificat trop général, qui ne permet pas au juge de calibrer la mesure |
| Déposer la requête | Par la personne elle-même, un proche, ou le procureur de la République (art. 430 du code civil) | L'attente de l'audience, pendant laquelle l'assureur continue d'instruire |
| Protéger le dossier pendant l'instruction | Écrire à l'assureur pour lui signaler la procédure en cours et demander la suspension de toute offre | Une expertise tenue sans représentant ni médecin de recours |
Le dernier point est le plus coûteux. Rien n'oblige l'assureur à attendre, et une évaluation médicale réalisée pendant cette période — sur une personne qui ne peut pas décrire ses troubles — pèsera ensuite sur toute la discussion. Un courrier signalant la procédure en cours, même sans effet juridique automatique, crée la trace qui permettra de contester cette évaluation.
Quand l'accident ne justifie pas la protection : un handicap corporel n'est pas une incapacité
La situation inverse existe, et elle est mal connue : une victime lourdement handicapée sur le plan moteur, mais dont les facultés intellectuelles sont intactes, se voit proposer — parfois imposer — une curatelle ou une tutelle « pour la protéger ». La famille y voit une sécurité, le centre de rééducation ou l'assureur y trouvent un interlocuteur unique. Le code civil ne le permet pas.
L'article 425 n'ouvre une mesure de protection qu'en présence d'une altération, médicalement constatée, soit des facultés mentales, soit des facultés corporelles « de nature à empêcher l'expression de la volonté ». Une paralysie, même complète, ne relève de cette seconde branche que si elle prive la personne de tout moyen de se faire comprendre. La Cour de cassation l'a rappelé dans un arrêt du 12 juin 2025 (Cass. 1re civ., n° 24-12.767, publié au bulletin). Une personne placée sous curatelle renforcée depuis 2013 en raison d'un handicap moteur, qui se déplaçait en fauteuil roulant et communiquait au moyen d'un casque relié à un ordinateur qu'un tiers devait lui installer, demandait la mainlevée de la mesure. La cour d'appel l'avait refusée : l'expression de sa volonté « requérait l'installation préalable d'un matériel informatique par une tierce personne ». Cassation, au visa des articles 425 et 440 : dotée de ce matériel, fût-ce par un tiers, elle exprimait sa volonté. La dépendance physique ne fonde pas la mesure.
Pour la victime d'un accident, cette décision départage des situations que les familles confondent souvent.
| La situation après l'accident | Une mesure de protection est-elle justifiée ? | Ce qui compte |
|---|---|---|
| Tétraplégie ou autre atteinte motrice lourde, facultés intellectuelles intactes, communication possible — par la voix, par un matériel adapté ou avec un tiers qui l'installe | Non | L'aide humaine et le matériel répondent à la dépendance physique ; ils ne sont pas une altération de la volonté |
| Atteinte motrice accompagnée de troubles cognitifs ou comportementaux médicalement constatés, comme après un traumatisme crânien grave | Oui, calibrée : sauvegarde, curatelle ou tutelle selon le degré d'altération | L'altération des facultés mentales, attestée par le certificat de l'article 431 |
| Victime dans le coma ou en état pauci-relationnel, sans aucun canal de communication | Oui | L'altération corporelle empêche ici toute expression de la volonté |
| Mesure déjà ouverte, dont la personne conteste la nécessité | Mainlevée possible à tout moment (article 442) | Un certificat médical suffit pour saisir le juge ; la liste du procureur n'est exigée que pour ouvrir ou renforcer une mesure |
Deux conséquences pratiques en découlent pour le dossier d'indemnisation.
La première tient à l'expertise. La mission de l'expert comporte, dans la plupart des dossiers graves, une question sur la nécessité d'une mesure de protection. Lorsque les facultés intellectuelles sont intactes, il faut obtenir que le rapport le dise expressément : un rapport qui laisse la question ouverte, ou qui suggère une mesure « par prudence », sera lu par la famille comme une injonction et par le juge comme un indice. Le besoin d'aide pour écrire, signer ou manipuler un appareil relève de l'assistance par tierce personne, poste de préjudice indemnisé, pas de la capacité juridique. Les deux dossiers ne doivent pas se contaminer : l'indemnisation d'une tétraplégie repose sur un besoin en aide humaine lourd, chiffré heure par heure, qui n'a aucune incidence sur le droit de la victime de décider seule.
La seconde tient au principe de subsidiarité posé par l'article 428 : la mesure judiciaire n'intervient que si le mandat de protection future ou les règles ordinaires de la représentation ne suffisent pas. Une victime qui ne peut pas tenir un stylo mais qui décide pour elle-même n'a besoin que d'une procuration pour les actes matériels, ou d'un mandat de protection future si elle veut organiser l'avenir. Elle correspond directement avec l'assureur, elle signe — ou fait signer sur ses instructions — le protocole, et elle en conteste seule le contenu si elle le juge insuffisant.
Lorsque la mesure a déjà été ouverte, souvent dans l'urgence des premiers mois, la mainlevée se demande au juge des contentieux de la protection, d'office ou à la requête de la personne elle-même ou d'un proche (articles 430 et 442). L'affaire jugée en 2025 en dit la difficulté : la mesure datait de douze ans, et la personne avait dû la demander à deux reprises, puis relever appel, avant que la Cour de cassation ne tranche.
Ce que cette page ne traite pas
- Le mineur victime : qui signe, et la contestation possible à sa majorité.
- Le chiffrage propre à la victime âgée : espérance de vie et capitalisation.
- L'accident survenu en EHPAD : responsabilité de l'établissement et preuve de la faute.
- Les troubles cognitifs consécutifs à l'accident : leur évaluation et leur indemnisation.
- Le choix du lieu de vie de la personne protégée : domicile, maison d'accueil spécialisée ou foyer médicalisé, un choix qui lui appartient et que le juge ne tranche qu'en cas de difficulté.
- La vérification d'une offre avant signature, applicable à toute victime.
Préparer le dossier avant qu'une offre arrive
Dans ces dossiers, la difficulté n'est pas de contester après coup : elle est de ne pas laisser s'installer une évaluation réalisée sans contradiction, puis un protocole qui la fige. La mesure de protection donne des armes — encore faut-il les utiliser au bon moment, c'est-à-dire avant l'expertise et avant la première offre chiffrée.
Maître Joëlle Marteau-Péretié, avocate en droit du dommage corporel, intervient à Lille et à Paris auprès des victimes et de leurs familles. Lorsque la victime fait l'objet d'une mesure de protection, le travail commence par la vérification de l'étendue des pouvoirs et la mise en place de la contradiction médicale, avant toute discussion de montant.
Les honoraires font l'objet d'une convention écrite remise avant toute intervention : un honoraire correspondant aux diligences accomplies, complété le cas échéant par un honoraire de résultat, conformément à l'article 10 de la loi du 31 décembre 1971. Une assurance de protection juridique, souvent incluse dans un contrat habitation ou automobile, en prend fréquemment tout ou partie en charge.
Questions fréquentes
Le tuteur peut-il signer sans passer par le juge ?
Non. L'article 506 du code civil lui interdit de transiger sans avoir fait approuver les clauses par le conseil de famille ou, à défaut, par le juge. L'approbation porte sur le contenu de l'accord — montant, ventilation, étendue de la renonciation — et non sur le seul principe d'un règlement amiable. Une signature donnée sans cette approbation expose la transaction à l'annulation.
En curatelle, qui signe le protocole ?
Les deux. L'article 467 prévoit que l'assistance du curateur se manifeste par l'apposition de sa signature à côté de celle de la personne protégée, sur le même acte. Un protocole revenu avec une seule signature est irrégulier, même si le curateur a donné son accord par ailleurs. C'est une exigence de forme, et elle se vérifie d'un coup d'œil.
L'assureur peut-il correspondre directement avec la personne protégée ?
Il le fera tant qu'il ignore la mesure : rien ne l'en informe automatiquement. La première démarche du représentant consiste donc à lui adresser le jugement d'ouverture ou l'ordonnance d'habilitation, par écrit, en demandant que toute correspondance lui soit désormais adressée. Sans cela, des déclarations recueillies auprès de la victime pourront lui être opposées.
Que se passe-t-il si une transaction a déjà été signée sans autorisation ?
Elle peut être annulée. L'article L. 211-15 du code des assurances prévoit que la transaction non autorisée, comme le paiement non précédé de l'avis au juge, peut être annulé à la demande de tout intéressé ou du ministère public — à l'exception de l'assureur. L'accord exécuté n'est donc pas définitivement acquis, et l'encaissement des fonds ne couvre pas l'irrégularité.
L'assureur doit-il prévenir le juge avant de payer ?
Oui, quinze jours au moins avant le versement, lorsque la victime est mineure ou majeure en tutelle. Ce délai n'est pas une courtoisie : il permet au juge de vérifier la destination des fonds et, le cas échéant, d'en organiser le placement. Un versement fait sans cet avis encourt la même annulation que la transaction non autorisée.
Et si un proche a été habilité par le juge plutôt que nommé tuteur ?
Le régime est plus souple, et c'est précisément ce qui appelle la vigilance : dans sa lettre, l'article L. 211-15 vise le mineur et le majeur en tutelle. Avec une habilitation familiale générale en représentation, aucun juge ne relit automatiquement le projet. Rien n'interdit toutefois de le lui soumettre, et c'est recommandé dès que les montants deviennent importants.
La personne protégée peut-elle refuser elle-même une offre ?
En curatelle, oui : elle conserve l'exercice de ses droits et c'est son consentement, assisté du curateur, qui compte. En tutelle, c'est le tuteur qui représente, mais l'avis de la personne doit être recueilli chaque fois que son état le permet. Un refus exprimé par elle n'est jamais indifférent et gagne à être consigné par écrit.
Peut-on régler avant que l'état soit stabilisé ?
En principe non, sauf à se limiter à des provisions. Une transaction conclue avant que l'état soit stabilisé fige une évaluation incomplète, et c'est l'un des motifs pour lesquels un juge refuse d'approuver un projet. Les provisions, elles, ne sont pas des transactions : elles s'imputent sur l'indemnité finale sans rien éteindre.
Une tétraplégie justifie-t-elle à elle seule une curatelle ou une tutelle ?
Non. L'article 425 du code civil n'admet l'altération des facultés corporelles comme cause de protection que lorsqu'elle empêche l'expression de la volonté. Une victime paralysée qui comprend, raisonne et se fait comprendre — par la voix, par un matériel adapté ou avec l'aide d'un tiers qui l'installe — conserve sa pleine capacité, ainsi que l'a jugé la Cour de cassation le 12 juin 2025. Son besoin d'aide humaine relève de l'indemnisation, pas d'une mesure de protection.
Peut-on faire lever une curatelle ou une tutelle ouverte après l'accident ?
Oui, à tout moment. L'article 442 du code civil permet au juge des contentieux de la protection de mettre fin à la mesure, de la modifier ou de lui en substituer une autre, d'office ou à la demande de la personne protégée elle-même, d'un parent ou d'un proche. La requête s'appuie sur un certificat médical, que tout médecin peut établir : la liste du procureur n'est exigée que pour ouvrir ou renforcer une mesure, pas pour la lever.
Les textes applicables
- Code civil, art. 425 et suivants — principes communs aux mesures de protection juridique des majeurs.
- Code civil, art. 428 — nécessité, subsidiarité et proportionnalité de la mesure judiciaire ; priorité au mandat de protection future et aux règles ordinaires de la représentation.
- Code civil, art. 440 — conditions de la curatelle : besoin d'être assisté ou contrôlé de manière continue dans les actes importants de la vie civile.
- Code civil, art. 442 — le juge peut, à tout moment, mettre fin à la mesure, la modifier ou lui en substituer une autre, d'office ou à la requête des personnes visées à l'article 430.
- Cass. 1re civ., 12 juin 2025, n° 24-12.767 (publié au bulletin) — une altération des facultés corporelles ne justifie une mesure de protection que si elle empêche l'expression de la volonté ; le recours à un matériel installé par un tiers ne suffit pas.
- Code civil, art. 433 et suivants — sauvegarde de justice et mandataire spécial.
- Code civil, art. 467 — assistance du curateur pour les actes de disposition ; elle se manifeste par l'apposition de sa signature à côté de celle de la personne protégée.
- Code civil, art. 506 — « le tuteur ne peut transiger ou compromettre au nom de la personne protégée qu'après avoir fait approuver par le conseil de famille ou, à défaut, par le juge les clauses de la transaction ou du compromis ».
- Code civil, art. 494-1 à 494-12 — habilitation familiale : habilitation générale ou spéciale, assistance ou représentation, actes soumis à autorisation et actes interdits.
- Code des assurances, art. L. 211-15 — obligation pour l'assureur de soumettre au juge des tutelles ou au conseil de famille tout projet de transaction concernant un mineur ou un majeur en tutelle, et de donner avis du paiement quinze jours au moins avant le versement ; annulation ouverte à tout intéressé et au ministère public, à l'exception de l'assureur.
- Code des assurances, art. L. 211-9 — délais impartis à l'assureur pour présenter une offre.
- Code des assurances, art. L. 211-10 — information de la victime, dès la première correspondance, sur son droit à l'assistance d'un avocat et d'un médecin.
- Code civil, art. 2044 et 2052 — définition et effets de la transaction, dans leur rédaction issue de la loi du 18 novembre 2016.
- Rapport Dintilhac (2005) — nomenclature des chefs de préjudice corporel.
Page rédigée par Me Joëlle Marteau-Péretié, avocate en droit du dommage corporel — Cabinet JMP Avocat Indemnisation, Lille et Paris.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.