



📌 En bref. Après un accident de la route, vos biens ne sont pas indemnisés selon les règles de vos blessures. Piéton, cycliste ou passager, votre faute simple ne réduit jamais la réparation de votre corps, mais elle peut réduire ou supprimer celle de vos biens : vélo, casque, vêtements, téléphone (article 5 de la loi du 5 juillet 1985). Une exception compte : les lunettes de vue, prothèses et appareils délivrés sur prescription médicale sont réparés comme une atteinte à la personne, sans réduction. Le responsable vous doit de quoi réparer ou remplacer chaque objet, et ne peut pas vous imposer un coefficient de vétusté arbitraire ; seul votre propre contrat peut en prévoir un. L'offre de l'assureur doit inclure vos biens s'ils n'ont pas déjà été réglés. En accident du travail, la caisse ne remplace que les appareils de prothèse ou d'orthopédie. Le tableau des biens résume la règle applicable à chacun.
Un vélo plié sous une roue, un casque fendu, un téléphone écrasé, des vêtements découpés par les pompiers pour atteindre une fracture : après un accident, les biens détruits passent au second plan. Ils se réclament pourtant, et selon des règles qui ne sont pas celles du dommage corporel. C'est sur eux que l'assureur adverse fait jouer votre faute, discute la valeur et applique une vétusté. Cette page explique ce qui vous est dû pour chaque objet, qui le paie et comment le prouver.
Elle concerne d'abord les victimes d'un accident de la circulation, piétons, cyclistes, passagers, motards ou automobilistes, puis les salariés blessés au travail ou sur le trajet. La réduction de l'indemnisation des blessures elles-mêmes, quand le casque ou la ceinture n'étaient pas portés, relève d'un autre mécanisme, détaillé dans notre article sur le casque ou la ceinture non portés.
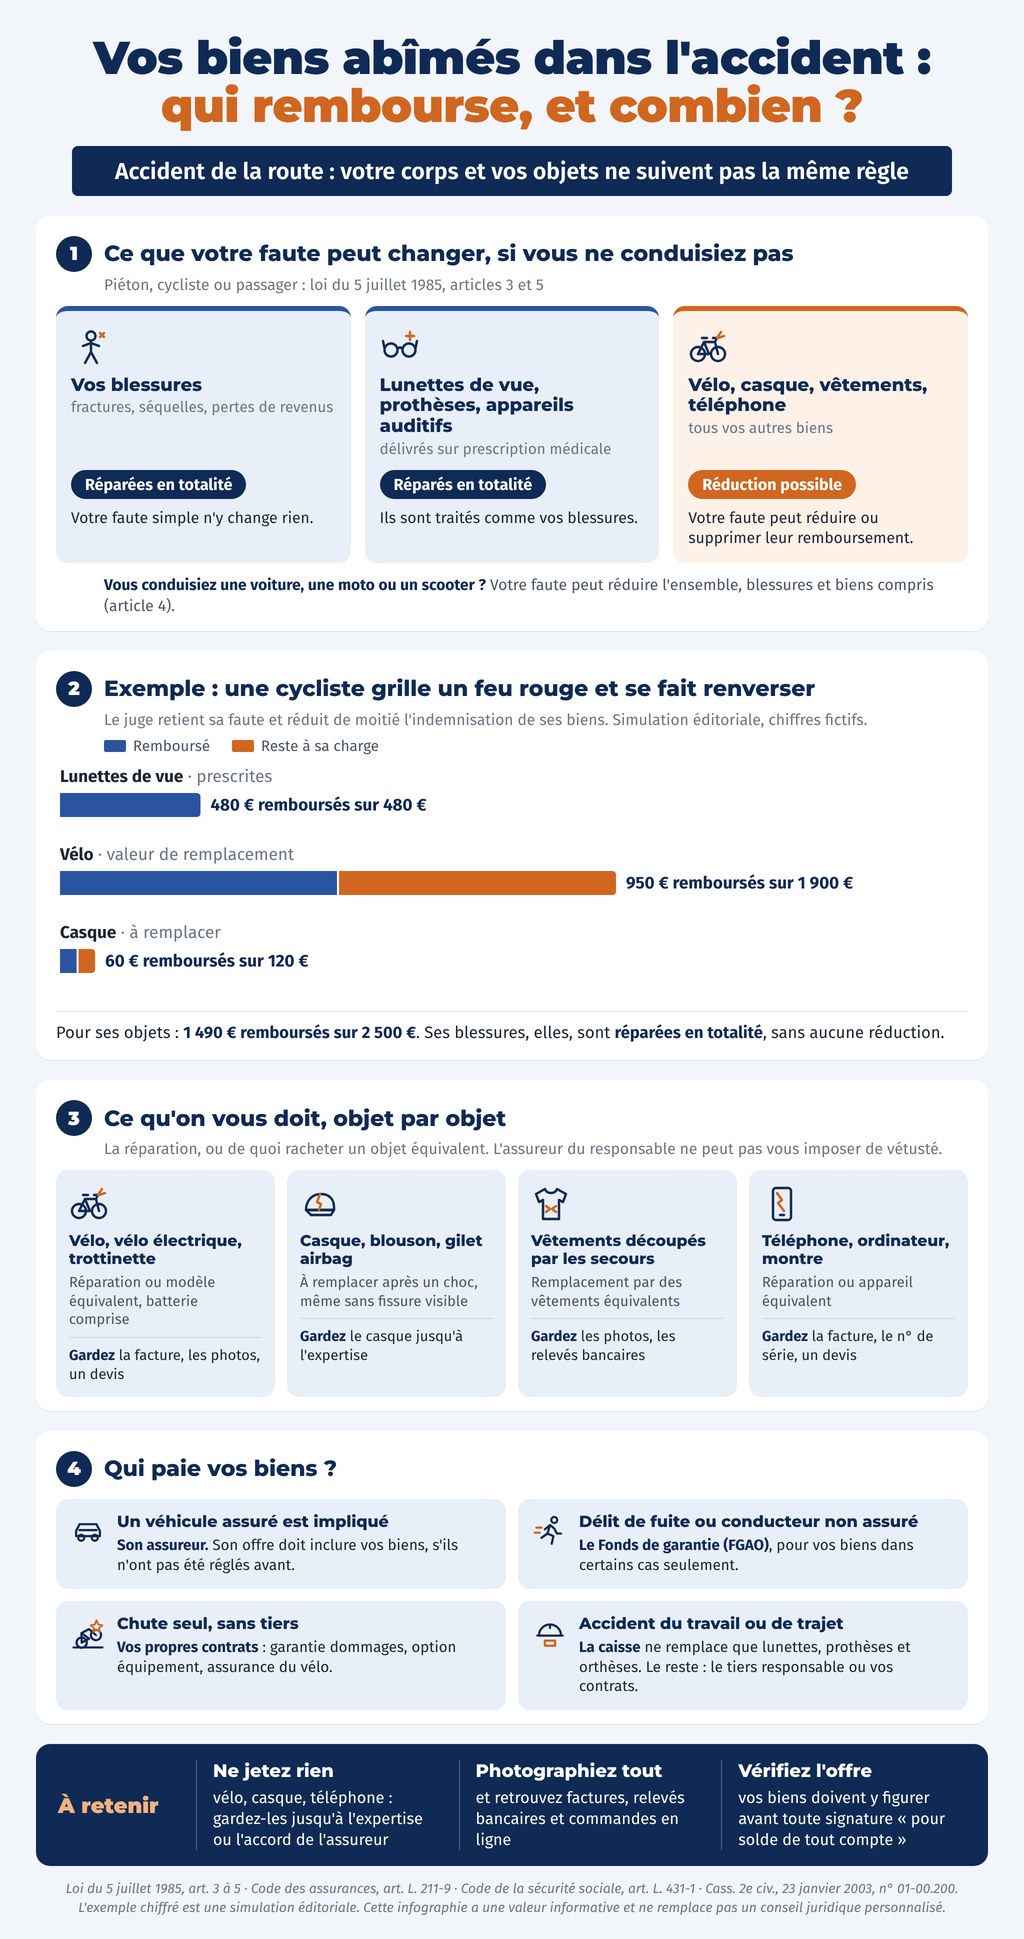
Loi Badinter : vos biens et votre corps ne suivent pas la même règle
La loi du 5 juillet 1985 protège très fortement le corps des victimes qui ne conduisaient pas : un piéton, un cycliste ou un passager est indemnisé de ses blessures en totalité, sauf faute inexcusable cause exclusive de l'accident, une hypothèse rarissime (article 3). Pour les biens, le texte change de logique : « la faute, commise par la victime a pour effet de limiter ou d'exclure l'indemnisation des dommages aux biens qu'elle a subis » (article 5). Traverser hors des clous, rouler sans éclairage ou griller un feu ne vous fera pas perdre un euro sur vos blessures, mais peut réduire le remboursement de votre vélo ou de votre téléphone. Le mécanisme est détaillé, côté blessures, dans notre article sur la faute du piéton et du cycliste, et pour le cycliste renversé par une voiture dans notre page sur l'accident de vélo.
Le conducteur d'un véhicule à moteur est dans une autre situation : sa faute peut limiter ou exclure l'indemnisation de tous ses dommages, corporels comme matériels (article 4). Attention au vélo électrique débridé au-delà de 25 km/h : juridiquement, c'est un cyclomoteur, et son utilisateur risque d'être traité comme un conducteur.
Enfin, quand le conducteur n'était pas le propriétaire du véhicule, sa faute peut être opposée au propriétaire pour les dégâts du véhicule ; le propriétaire se retourne ensuite contre lui (article 5, alinéa 2). C'est la situation du véhicule prêté, traitée dans notre article sur le prêt de voiture.
|
Ce qui a été touché |
Votre faute peut-elle réduire l'indemnisation ? |
Texte |
|---|---|---|
|
Vos blessures, si vous étiez piéton, cycliste ou passager |
Non, sauf faute inexcusable cause exclusive de l'accident, exceptionnelle |
Loi du 5 juillet 1985, art. 3 |
|
Lunettes de vue, prothèse dentaire ou auditive, orthèse, fauteuil, délivrés sur prescription médicale |
Non : ils sont réparés comme vos blessures |
Art. 5, al. 1 |
|
Vos autres biens : vélo, casque, vêtements, téléphone, ordinateur, bagages |
Oui : réduction ou exclusion, selon la faute |
Art. 5, al. 1 |
|
Vos blessures et vos biens, si vous conduisiez un véhicule à moteur : voiture, moto, scooter, vélo débridé |
Oui, pour l'ensemble |
Art. 4 |
|
Le véhicule prêté, quand son conducteur a commis une faute |
Oui, la faute est opposable au propriétaire, qui se retourne contre le conducteur |
Art. 5, al. 2 |
Exemple, en simulation éditoriale. Une cycliste franchit un feu rouge et se fait renverser par une voiture. Le juge retient sa faute et réduit de moitié l'indemnisation de ses biens. Ses blessures sont réparées en totalité. Ses lunettes de vue, à 480 €, lui sont remboursées en totalité, car elles avaient été prescrites. Son vélo, d'une valeur de remplacement de 1 900 €, et son casque, à 120 €, ne lui sont remboursés qu'à moitié, soit 1 010 €. Les chiffres sont fictifs, et la proportion retenue dépend de chaque dossier.
Lunettes, prothèses, appareils auditifs : protégés comme votre corps
L'article 5 contient une exception décisive : « les fournitures et appareils délivrés sur prescription médicale donnent lieu à indemnisation selon les règles applicables à la réparation des atteintes à la personne ». Vos lunettes de vue, lentilles, prothèse dentaire, appareil auditif, orthèse, canne ou fauteuil roulant, s'ils avaient été prescrits, sont donc remboursés comme vos blessures : votre faute simple ne les réduit pas, et ils entrent dans l'offre au même titre que vos frais de santé.
Deux précisions. Le critère est la prescription : des lunettes de soleil sans correction ou une montre connectée restent des biens ordinaires. Et l'appareil détruit dans l'accident ne se confond pas avec l'appareillage dont vous aurez besoin ensuite à cause de vos séquelles, qui relève des dépenses de santé futures et que détaille notre article sur les frais d'appareillage, de prothèse et de fauteuil.
Conservez l'ordonnance et la facture de l'opticien, de l'audioprothésiste ou du dentiste : elles prouvent à la fois la prescription et la valeur.
Vélo, casque, vêtements, téléphone : ce que vaut chaque objet
Le principe est celui de la réparation intégrale : vous devez être replacé dans la situation où vous étiez avant l'accident, sans perte ni profit. Pour un objet réparable, on vous doit le coût de la réparation ; pour un objet détruit, la somme nécessaire pour le remplacer par un objet équivalent. Votre faute éventuelle s'applique ensuite, sur ce montant, selon la règle vue plus haut.
|
Objet |
Ce qu'on vous doit |
Les pièces qui le prouvent |
|---|---|---|
|
Vélo, vélo à assistance électrique, trottinette |
La réparation, ou le remplacement par un modèle équivalent, batterie comprise |
Facture d'achat, photos du cadre et des roues, devis d'un vélociste |
|
Casque, blouson, gants, bottes, gilet airbag |
Le remplacement : un équipement qui a encaissé le choc ne protège plus |
Facture, photos, avis écrit du revendeur |
|
Vêtements découpés par les secours ou déchirés |
Le remplacement par des vêtements équivalents |
Photos, factures ou relevés bancaires, compte rendu d'intervention s'il les mentionne |
|
Téléphone, ordinateur, montre |
La réparation, ou la valeur d'un appareil équivalent |
Facture, numéro de série, devis de réparation, photos |
|
Lunettes de soleil, bijoux, bagages |
La réparation ou le remplacement, selon la règle des biens |
Factures, photos, témoignages |
|
Votre voiture ou votre moto |
La réparation, ou la valeur de remplacement fixée par l'expert si le véhicule est économiquement irréparable |
Rapport d'expertise automobile, certificat d'immatriculation, factures d'entretien |
Le casque se remplace, même intact en apparence
Après un choc, la coque et la mousse absorbante d'un casque ont pu être écrasées sans que rien ne se voie. Un casque qui a protégé une tête dans un accident se change, et son prix se réclame, comme celui du blouson, des gants ou du gilet airbag qui se déclenche une fois. Gardez-le pourtant jusqu'à l'expertise : c'est aussi une pièce du dossier, qui montre l'impact et, le cas échéant, qu'il était bien porté. Les autres enjeux propres aux motards sont réunis dans notre page sur l'accident de moto.
La vétusté : quand vous pouvez la refuser
L'assureur du responsable propose souvent un remboursement amputé d'un pourcentage d'usure : votre vélo avait trois ans, il ne vaudrait plus que 40 % de son prix. En responsabilité civile, ce raisonnement ne s'impose pas à vous. La Cour de cassation juge que la victime a droit à la somme nécessaire pour réparer ou remplacer son bien, sans perte ni profit, et qu'un coefficient de vétusté ne peut pas lui être opposé (Cass. 2e civ., 23 janvier 2003, n° 01-00.200, publié au Bulletin). Pour un objet qui se remplace facilement d'occasion, la discussion porte en pratique sur le prix d'un équivalent, et c'est à vous de le documenter : annonces comparables, devis, attestation du revendeur.
La situation est différente face à votre propre assureur : la vétusté y est contractuelle. Tout dépend de la garantie souscrite, en valeur à neuf ou en valeur d'usage, et des plafonds de l'option équipement. Les contrats sont comparés dans notre article sur l'assurance du vélo et de la trottinette électriques.
Qui paie vos biens, selon l'accident
Le payeur dépend de la présence d'un tiers, de son assurance et du cadre de l'accident.
|
Situation |
Qui paie |
À savoir |
|---|---|---|
|
Un véhicule assuré est impliqué |
L'assureur de ce véhicule |
Son offre doit inclure vos biens s'ils n'ont pas été réglés avant (art. L. 211-9 du code des assurances) |
|
Le conducteur a pris la fuite ou n'était pas assuré |
Le Fonds de garantie (FGAO), sous conditions |
Les biens n'y sont pris en charge que dans certains cas : voir notre page sur le délit de fuite et le FGAO |
|
Vous êtes tombé seul, sans tiers |
Vos propres contrats : garantie dommages du véhicule, option équipement, assurance du vélo |
La garantie des accidents de la vie ne couvre que le dommage corporel |
|
Accident du travail ou de trajet |
La caisse pour les appareils de prothèse et d'orthopédie ; le tiers responsable ou vos contrats pour le reste |
Voir la section suivante |
|
Le bien appartenait à quelqu'un d'autre : vélo prêté, voiture de location |
Le propriétaire est indemnisé ; il peut se retourner contre le conducteur fautif |
Voir notre article sur l'accident en voiture de location |
Un animal blessé ou tué dans l'accident relève lui aussi, juridiquement, du régime des biens, avec en plus un préjudice d'affection pour son maître : voyez notre article sur la perte d'un animal de compagnie dans un accident.
Accident du travail ou de trajet : la caisse ne rembourse pas votre vélo
Le régime des accidents du travail répare le corps, pas les biens. La caisse prend en charge la réparation ou le remplacement des appareils de prothèse ou d'orthopédie que l'accident a rendus inutilisables (article L. 431-1 du code de la sécurité sociale), dans la limite de ses tarifs : des lunettes de vue cassées dans une chute au travail, une prothèse dentaire, un appareil auditif. Le reste lui est étranger : votre vélo, votre voiture, vos vêtements ou votre téléphone abîmés sur le trajet ne sont pas des prestations de la Sécurité sociale.
Ces biens se réclament ailleurs. Si un tiers est responsable, un automobiliste qui vous a renversé sur le trajet par exemple, il vous doit la réparation de ce que la Sécurité sociale ne couvre pas, biens compris (article L. 454-1 du code de la sécurité sociale). La caisse vous interrogera de son côté sur ce tiers, comme l'explique notre article sur le questionnaire de la caisse en cas d'accident causé par un tiers. Sans tiers responsable, ce sont vos contrats qui jouent. Si vous utilisiez votre propre véhicule pour une mission, vérifiez aussi ce que prévoient votre contrat de travail, l'accord d'entreprise ou l'assurance de l'employeur.
L'articulation des deux régimes, Sécurité sociale pour le corps et droit commun pour le reste, est détaillée dans notre guide de l'indemnisation de l'accident de trajet.
Prouver et chiffrer : les réflexes des premiers jours
Les biens disparaissent vite : le vélo part à la déchetterie, le casque fendu reste aux urgences, les vêtements découpés ne reviennent jamais. Ce qui n'a été ni conservé ni photographié ne se chiffre plus. Quelques gestes suffisent :
- ne jetez rien avant l'expertise ou l'accord de l'assureur : vélo, casque, téléphone, même hors d'usage ;
- photographiez chaque objet, en entier et de près ;
- retrouvez les preuves d'achat : factures, relevés bancaires, historique de commande en ligne, carte de garantie ;
- faites établir des devis de réparation ou de remplacement par un professionnel ;
- listez vos biens dans votre première réclamation à l'assureur, pour qu'ils figurent dans l'offre.
La méthode générale, valable pour tous les postes, est décrite dans notre article sur la façon de prouver ses préjudices après un accident. Pour la réclamation elle-même, le modèle de demande d'indemnisation de notre article sur les 4 lettres à envoyer à l'assureur sert de point de départ : ajoutez-y la liste de vos biens et leur valeur.
💡 Bon à savoir : après un accident de la route, l'offre de l'assureur doit comprendre tous les éléments du préjudice, y compris les dommages aux biens qui n'ont pas été réglés auparavant (article L. 211-9 du code des assurances). Vérifiez cette ligne avant de signer : une transaction acceptée « pour solde de tout compte » peut englober vos biens, et il sera difficile d'y revenir. La manière de répondre à l'offre est expliquée dans notre article sur l'offre de l'assureur et le délai pour la dénoncer.
Ce que cette page ne traite pas
Elle porte sur les biens de la victime. Elle ne reprend pas la réduction de l'indemnisation des blessures quand le casque ou la ceinture n'étaient pas portés, ni le choix des contrats d'assurance du vélo ou de la trottinette, deux sujets cités plus haut. Les frais avancés après l'accident, soins, transport ou aide, sont réunis dans notre article sur les frais à récupérer après un accident, et le régime général de la loi du 5 juillet 1985 dans notre guide de la loi Badinter.

Questions fréquentes
Les pompiers ont découpé mes vêtements : sont-ils remboursés ?
Oui. Ce sont des biens détruits à l'occasion de l'accident, et leur remplacement se réclame à l'assureur du véhicule impliqué. Photographiez-les si vous les avez récupérés, et réunissez factures ou relevés bancaires. Si vous étiez piéton, cycliste ou passager, seule votre faute éventuelle pourrait en réduire le remboursement.
J'ai traversé au feu rouge : mon téléphone cassé sera-t-il remboursé ?
Peut-être en partie seulement. Votre faute ne réduit pas l'indemnisation de vos blessures, mais elle peut limiter ou exclure celle de vos biens (article 5 de la loi du 5 juillet 1985). La réduction dépend de la faute retenue et de son rôle dans l'accident.
Mes lunettes de vue ont été cassées : qui paie ?
Après un accident de la route, l'assureur du véhicule impliqué, en totalité, même si vous avez commis une faute : des lunettes délivrées sur prescription sont réparées comme une atteinte à la personne. Après un accident du travail, la caisse les rembourse sur sa base de remboursement ; le complément se réclame au tiers responsable s'il y en a un, ou à votre complémentaire santé.
Mon vélo électrique avait trois ans : vais-je toucher le prix du neuf ?
Le responsable vous doit de quoi réparer votre vélo ou le remplacer par un modèle équivalent ; il ne peut pas vous imposer un coefficient de vétusté arbitraire. En pratique, la discussion porte sur le prix d'un vélo comparable : produisez la facture, des annonces ou un devis. Face à votre propre assureur, c'est votre contrat qui fixe la règle.
J'étais à moto : mon casque, mon blouson et mon gilet airbag sont-ils remboursés ?
Oui, comme des biens. Conducteur d'un véhicule à moteur, votre propre faute peut toutefois réduire l'ensemble de votre indemnisation, biens compris. Le casque se remplace après un choc, même sans fissure visible. Vérifiez aussi l'option équipement de votre contrat moto.
Accident de trajet à vélo : la caisse rembourse-t-elle mon vélo ?
Non. La caisse ne prend en charge que les appareils de prothèse ou d'orthopédie que l'accident a rendus inutilisables. Votre vélo se réclame au tiers responsable, s'il y en a un, ou à votre propre assurance.
Faut-il garder l'objet abîmé ?
Oui, jusqu'à ce que l'assureur l'ait fait examiner ou ait accepté de le rembourser. Un vélo ou un casque jeté trop tôt ne se prouve plus. Si vous devez vous en séparer, photographiez-le et faites constater son état par écrit.
Combien de temps ai-je pour réclamer mes biens ?
Le plus tôt est le mieux : incluez-les dès la première réclamation, pour qu'ils figurent dans l'offre de l'assureur. En justice, ne comptez pas sur le délai de dix ans du dommage corporel : par prudence, retenez le délai de droit commun de cinq ans (article 2224 du code civil).
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Victime en partie fautive : ce que vous pouvez encore obtenir. Votre faute pèse sur vos biens, rarement sur le reste.
- Chiffrer — Combien vais-je toucher pour mes blessures ? Les postes du dommage corporel, poste par poste.
- Agir — Accident de la route : que faire dans les 48 heures. Les réflexes qui préservent vos preuves, biens compris.
Sources et références
- Loi n° 85-677 du 5 juillet 1985, articles 3 (victimes non conductrices), 4 (conducteur) et 5 (dommages aux biens ; fournitures et appareils délivrés sur prescription médicale ; véhicule dont le conducteur n'est pas propriétaire).
- Code des assurances, article L. 211-9 : l'offre comprend tous les éléments indemnisables du préjudice, y compris les dommages aux biens qui n'ont pas été réglés auparavant.
- Code de la sécurité sociale, articles L. 431-1 (réparation ou remplacement des appareils de prothèse ou d'orthopédie rendus inutilisables par l'accident) et L. 454-1 (recours contre le tiers responsable).
- Code civil, articles 2224 (prescription de droit commun de cinq ans) et 2226 (dix ans pour l'action née d'un dommage corporel, à compter de la consolidation).
- Cass. 2e civ., 23 janvier 2003, n° 01-00.200, publié au Bulletin : la victime a droit à la somme nécessaire à la réparation ou au remplacement du bien, sans coefficient de vétusté.
Article rédigé par Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, diplômée en réparation juridique du dommage corporel, au barreau de Lille, cabinets à Lille et à Paris — 06 84 28 25 95.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.