



📌 En bref. Prêter sa voiture est légal, et la responsabilité civile suit le véhicule : les victimes tierces sont indemnisées quel que soit le conducteur, même si votre contrat interdisait le prêt. Tout le reste dépend de vos clauses — prêt libre, franchise majorée pour conducteur occasionnel, prêt réservé à la famille, exclusion des jeunes permis ou conduite exclusive. Le point le plus lourd et le moins connu : votre contrat n'indemnise pas les blessures du conducteur au titre de la responsabilité civile. Si un autre véhicule est impliqué, le conducteur blessé réclame à l'assureur de celui-ci, dans la mesure où sa propre faute ne réduit pas ses droits ; seul en cause, seule une garantie du conducteur le protège. L'autopartage obéit à d'autres règles : c'est l'assurance de la plateforme qui joue. Le tableau récapitulatif dit, situation par situation, qui est couvert.
Le principe fondamental : c'est le véhicule qui est assuré, pas le conducteur
En France, la règle d'or en matière d'assurance automobile est simple : c'est le véhicule qui est assuré, et non la personne qui le conduit. Ainsi, lorsque vous prêtez votre voiture, votre contrat d'assurance continue de s'appliquer, même si vous n'êtes pas au volant.
Cette distinction est essentielle et rassurante. Elle signifie que l'assurance du propriétaire couvre le véhicule quel que soit le conducteur, à condition que certaines conditions soient respectées.
La garantie responsabilité civile : votre protection obligatoire
La garantie responsabilité civile est obligatoire pour tous les véhicules terrestres à moteur circulant en France. Elle constitue le socle minimum de protection et fonctionne automatiquement en cas de prêt de votre voiture.
Cette garantie couvre :
- Les dommages matériels causés aux tiers (autres véhicules, biens)
- Les dommages corporels subis par les victimes tierces
- Les passagers transportés dans le véhicule
- Les dommages que le conducteur occasionnel cause à autrui — mais pas ses propres blessures (voir plus bas)
Très important : Même si votre contrat interdit formellement le prêt du véhicule, la responsabilité civile obligatoire prendra en charge les dommages causés aux victimes tierces. Cette règle protège avant tout les personnes extérieures à l'accident.
À lire : Indemnisation des accidents de la route | Indemnisation accident non responsable | Accident entre Amis : Mon meilleur ami conduisait, qui va payer mes blessures ?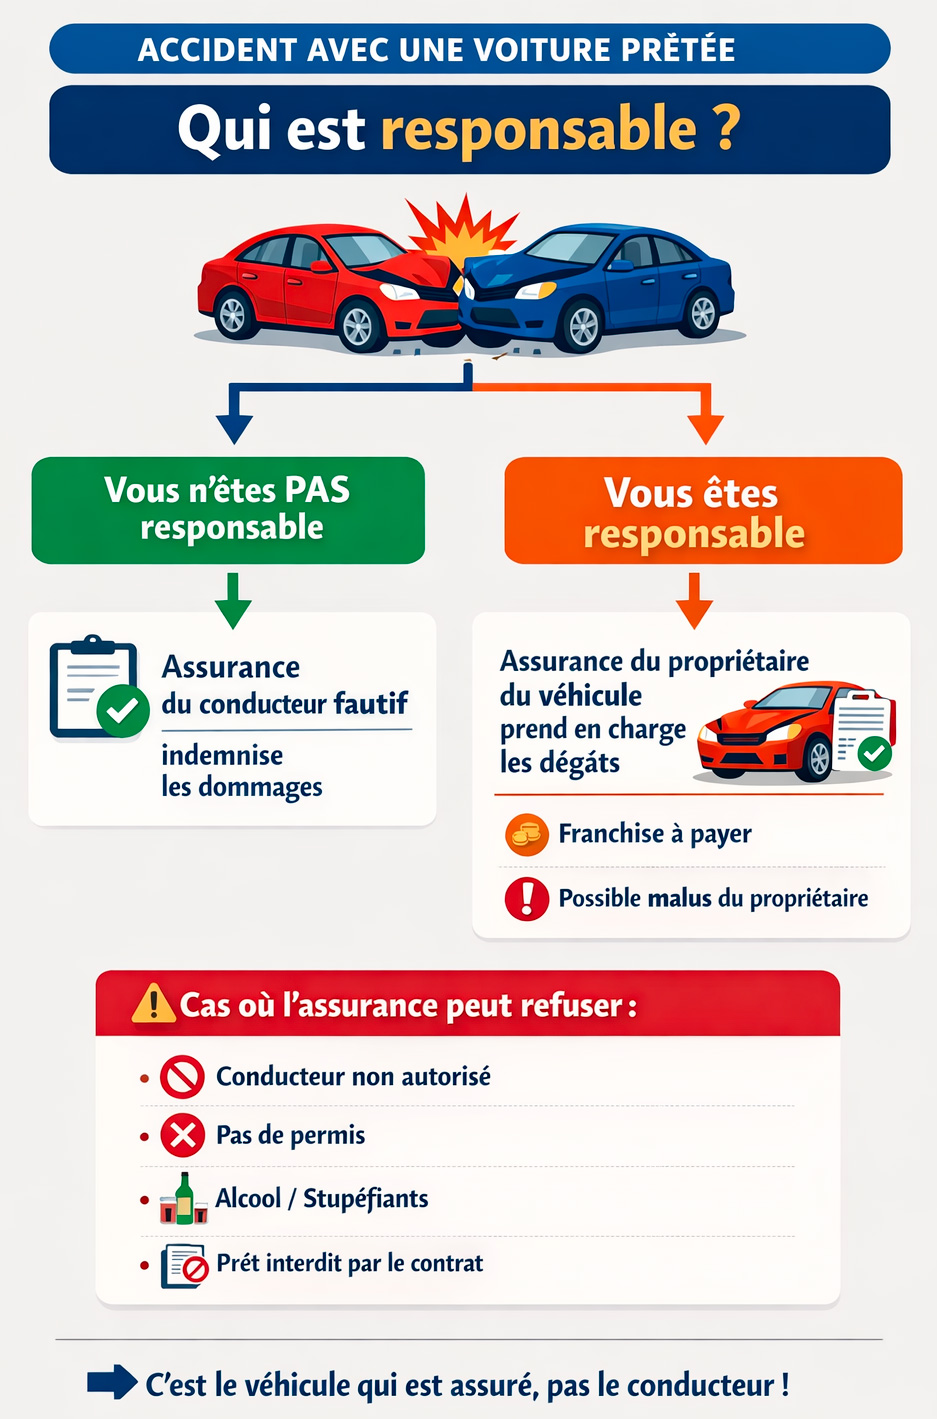
Vérifiez votre contrat : toutes les assurances n'autorisent pas le prêt de la même manière
Bien que la responsabilité civile fonctionne systématiquement, les conditions de prêt varient considérablement d'un contrat à un autre. Avant de confier vos clés, il est impératif de vérifier les clauses de votre contrat d'assurance.
Les différentes situations contractuelles
Le prêt libre : Certains contrats autorisent le prêt ponctuel sans restriction particulière. Vous pouvez alors prêter votre véhicule à toute personne titulaire d'un permis de conduire valide.
Le prêt avec majoration de franchise : De nombreux assureurs appliquent une franchise plus élevée en cas d'accident impliquant un conducteur occasionnel. Cette franchise additionnelle, fixée par vos conditions particulières, restera à votre charge : vérifiez son montant avant de prêter.
Le prêt restreint à certaines personnes : Votre contrat peut limiter le prêt aux membres de votre famille proche (conjoint, enfants, parents) ou aux personnes vivant sous votre toit. Prêter votre voiture à un ami pourrait alors être exclu.
L'interdiction de prêt aux jeunes conducteurs : Les conducteurs ayant obtenu leur permis depuis moins de trois ans sont souvent exclus des autorisations de prêt, en raison du risque statistiquement plus élevé d'accident.
La clause de conduite exclusive : Certains contrats prévoient que seul le conducteur principal désigné (et éventuellement un conducteur secondaire nommé) peut conduire le véhicule. Tout prêt est alors formellement interdit.
Ce type de clause concerne plus particulièrement les véhicules haut de gamme, de collection ou à usage professionnel. En contrepartie de cette restriction, la prime d’assurance est généralement réduite. Il est donc essentiel de vérifier si votre contrat en est pourvu : en cas de prêt malgré cette clause, l’assureur peut refuser ou réduire l’indemnisation des dommages causés à votre propre véhicule — les victimes tierces, elles, restent indemnisées.
Que se passe-t-il concrètement en cas d'accident avec une voiture prêtée ?
Comprendre les conséquences d'un accident survenu pendant un prêt de véhicule vous permet d'anticiper les impacts financiers et administratifs.
Si le prêt est autorisé par votre contrat
Lorsque le prêt respecte les conditions de votre contrat d'assurance, la couverture fonctionne selon votre formule :
Avec une assurance au tiers :
- Les dommages causés aux tiers sont intégralement pris en charge
- Les dommages subis par votre propre véhicule ne sont pas couverts
- Les blessures du conducteur occasionnel ne sont pas couvertes par la responsabilité civile de votre contrat. Si un autre véhicule est impliqué, il peut réclamer à l'assureur de celui-ci, dans la mesure où sa propre faute ne réduit pas ses droits (article 4 de la loi Badinter) ; seul en cause, il ne peut compter que sur une garantie du conducteur : voir la garantie du conducteur et l'indemnisation des préjudices corporels
Avec une assurance tous risques :
- Les dommages matériels de votre véhicule sont couverts
- Les blessures du conducteur ne relèvent pas du « tous risques » mais de la garantie du conducteur, souvent incluse dans ces formules : vérifiez son seuil et son plafond
- Une franchise (éventuellement majorée) s'appliquera
Important : En cas d'accident responsable, c'est votre coefficient bonus-malus qui sera impacté, entraînant une augmentation de votre prime d'assurance. Le malus s'applique au contrat, donc au propriétaire du véhicule, pas au conducteur occasionnel.
Si le prêt n'est pas autorisé par votre contrat
Prêter votre véhicule en violation des clauses contractuelles expose à des conséquences importantes :
La garantie responsabilité civile reste active : Même en cas de prêt non autorisé, les dommages causés aux tiers seront indemnisés. C'est une obligation légale qui protège les victimes. Si l'assureur invoque une clause pour tenter d'écarter sa garantie, sachez que la victime tierce reste protégée : voir nullité du contrat d'assurance : la victime reste-t-elle indemnisée ?
Des sanctions financières vous seront appliquées :
- Application d'une franchise additionnelle, souvent très élevée
- Limitation voire exclusion de l'indemnisation des dommages à votre véhicule
- Possible refus d'indemniser les dommages corporels du conducteur non autorisé
Des conséquences à long terme :
- Risque de résiliation de votre contrat par l'assureur
- Difficultés à retrouver une assurance à tarif raisonnable
- Recours possible de votre assureur contre vous pour récupérer les sommes versées
Les précautions indispensables avant de prêter votre voiture
Pour prêter votre véhicule en toute sécurité juridique et financière, suivez ces recommandations :
Avant le prêt
Vérifiez votre contrat d'assurance : Consultez les conditions générales et particulières pour identifier les clauses relatives au prêt de véhicule. En cas de doute, contactez directement votre assureur.
Assurez-vous de la validité du permis : Le conducteur occasionnel doit être titulaire d'un permis de conduire valide. N'hésitez pas à le vérifier physiquement.
Évaluez l'expérience du conducteur : Tenez compte de l'ancienneté du permis et de l'expérience de conduite, particulièrement si votre véhicule a des caractéristiques spécifiques (puissance élevée, boîte manuelle, dimensions importantes).
Informez le conducteur des spécificités du véhicule : Expliquez le fonctionnement des équipements particuliers, les angles morts, la sensibilité de l'embrayage ou des freins.
Documents à remettre
Le conducteur occasionnel doit disposer de tous les documents nécessaires en cas de contrôle routier :
- Carte grise du véhicule (certificat d'immatriculation)
- Attestation d'assurance à jour
- Constat amiable vierge
- Coordonnées de l'assureur à contacter en cas de sinistre
Lors d’un contrôle routier, le conducteur occasionnel doit être en mesure de présenter un permis de conduire valide ainsi que les documents du véhicule, même s’il n’en est pas le propriétaire. L’absence de ces documents peut entraîner une verbalisation indépendante du comportement au volant.
Si le prêt devient régulier
Dès lors que le prêt n'est plus ponctuel mais devient une habitude (plusieurs fois par mois, un jour fixe chaque semaine), vous devez impérativement le signaler à votre assureur. Celui-ci procédera alors à la déclaration du conducteur secondaire par avenant au contrat.
Cette formalité entraîne généralement une augmentation de la prime d'assurance, mais elle garantit une couverture optimale et évite tout risque de refus d'indemnisation.
À lire : Indemnisation de l'accident de trajet
Cas particulier : emprunter une voiture et avoir un accident
Si vous êtes l'emprunteur du véhicule et que vous causez un accident, voici ce qu'il faut savoir :
Vos obligations immédiates
Établissez un constat amiable : Remplissez-le avec précision en indiquant que vous n'êtes pas le propriétaire du véhicule. Votre qualité de conducteur doit être clairement mentionnée.
Informez rapidement le propriétaire : Prévenez-le dans les meilleurs délais pour qu'il puisse déclarer le sinistre à son assureur dans le délai prévu par son contrat, qui ne peut être inférieur à cinq jours ouvrés.
Prenez des photos : Documentez l'accident avec des photographies des véhicules, de l'environnement et des dégâts.
Recueillez des témoignages : Notez les coordonnées des témoins éventuels.
Vos responsabilités
Même si c'est l'assurance du propriétaire qui intervient, vous pouvez être tenu personnellement responsable dans certaines situations :
- Si vous conduisiez sous l'emprise d'alcool ou de stupéfiants
- Si vous n'aviez pas le permis de conduire ou s'il était suspendu
- Si vous avez causé l'accident intentionnellement
- Si le prêt n'était pas autorisé et que l'assureur refuse la prise en charge
Dans ces cas, le propriétaire pourra se retourner contre vous pour obtenir réparation des préjudices non couverts par l'assurance. Ne comptez pas sur la responsabilité civile « vie privée » de votre assurance habitation : ces contrats excluent en principe les dommages causés par un véhicule à moteur, qui relèvent de l'assurance automobile obligatoire.
>>> Indemnisation des accidents de voiture
Autopartage et location entre particuliers : une voiture qui n'est ni la vôtre, ni prêtée
Les plateformes d'autopartage et de location entre particuliers (Getaround, OuiCar, Communauto, services en libre-service…) créent une situation à part : vous conduisez un véhicule qui ne vous appartient pas, mais sans qu'il s'agisse d'un prêt entre proches. Le régime d'indemnisation n'est pas exactement celui décrit plus haut — il obéit à ses propres règles contractuelles.
L'assurance est incluse dans la location, pas dans un contrat personnel
Contrairement au prêt entre particuliers, ce n'est pas le contrat d'assurance d'un propriétaire ami qui joue : la plateforme intègre sa propre assurance à chaque réservation, souscrite auprès d'un assureur unique pour l'ensemble de la flotte. Cette assurance couvre la responsabilité civile obligatoire pendant toute la durée de la location. Les tiers victimes — piétons, autres usagers, passagers — sont donc indemnisés comme dans n'importe quel accident de la circulation, au titre de la loi Badinter.
Le point de vigilance : la garantie du conducteur, souvent limitée
Comme pour le prêt classique, le trou de garantie se situe du côté du conducteur lui-même. Les contrats des plateformes couvrent en priorité les tiers ; la protection des dommages corporels du conducteur locataire est fréquemment limitée, plafonnée, voire absente selon la formule choisie au moment de la réservation. Avant de valider une location, vérifiez précisément l'étendue de la garantie corporelle du conducteur — c'est elle qui déterminera si vos propres blessures seront indemnisées.
Une franchise qui peut être très élevée
Les franchises appliquées par les plateformes d'autopartage sont souvent bien plus lourdes que celles d'un contrat auto personnel. En cas de sinistre responsable, le locataire peut se voir réclamer une somme importante, sauf s'il a souscrit l'option de rachat de franchise proposée lors de la réservation.
À retenir : que le véhicule soit prêté, loué entre particuliers ou pris en autopartage, la règle protectrice reste la même pour les victimes tierces, toujours indemnisées. La vraie différence se joue sur l'indemnisation du conducteur. Le covoiturage relève encore d'une autre logique — passager rémunéré, responsabilités partagées : voir notre article dédié à l'accident en covoiturage (BlaBlaCar).
Le véhicule de remplacement : une solution pour rester mobile
Lorsque votre voiture est immobilisée suite à un accident ou une panne, vous pouvez bénéficier d'un véhicule de remplacement. Attention à bien distinguer deux situations :
La voiture de courtoisie
C'est le garagiste qui vous prête gratuitement un véhicule pendant les réparations. Ce service commercial n'est pas garanti et dépend de la disponibilité du garage. Le véhicule est assuré par le garagiste, généralement au tiers avec des franchises élevées.
Le véhicule de remplacement par l'assurance
Si vous avez souscrit la garantie "véhicule de remplacement" ou "assistance", votre assureur met à votre disposition un véhicule pendant l'immobilisation du vôtre. Cette garantie optionnelle prévoit généralement :
- Une durée de mise à disposition fixée par le contrat, variable selon le sinistre
- Un véhicule de catégorie équivalente à votre voiture
- La prise en charge de la location sans frais (ou avec un forfait journalier)
Cette garantie s'avère particulièrement utile pour maintenir votre mobilité quotidienne sans surcoût important.
Tableau récapitulatif : qui est couvert, qui paie quoi ?
|
Situation |
Qui est couvert |
Ce qui peut rester à votre charge |
Le bon réflexe |
|---|---|---|---|
|
Prêt libre, autorisé par le contrat |
Les tiers toujours (RC) ; votre véhicule selon la formule (tiers ou tous risques) |
La franchise habituelle ; le malus en cas d'accident responsable |
Vérifier la clause avant de confier les clés |
|
Prêt avec majoration de franchise |
Identique au prêt libre |
Une franchise additionnelle, fixée par le contrat |
Chiffrer la franchise « conducteur occasionnel » avant de prêter |
|
Prêt hors clause : famille seulement, jeune conducteur exclu, conduite exclusive |
Les tiers restent indemnisés (RC obligatoire) |
Franchise fortement majorée, garanties facultatives refusées, recours possible de l'assureur |
Ne jamais prêter sans relire la clause de conduite |
|
Vous empruntez la voiture d'un proche |
L'assurance du propriétaire intervient |
Votre responsabilité personnelle en cas d'alcool, de permis suspendu ou de prêt non autorisé |
Constat mentionnant votre qualité de conducteur ; prévenir le propriétaire sans délai (déclaration dans le délai du contrat) |
|
Autopartage, location entre particuliers |
L'assurance de la plateforme, incluse dans chaque réservation |
La franchise de la plateforme, sauf option de rachat |
Lire les conditions d'assurance de la réservation, pas votre contrat personnel |
|
Le conducteur occasionnel est blessé |
L'assureur d'un autre véhicule impliqué, sous réserve de sa faute ; seul en cause, personne sans garantie du conducteur |
La part que sa faute exclut, ou la totalité s'il est seul en cause et sans garantie du conducteur |
Vérifier l'existence et le plafond de la garantie du conducteur avant tout prêt |
Que faire en cas de litige après un accident avec voiture prêtée ?
Malgré toutes les précautions, des litiges peuvent survenir, notamment concernant :
- Le refus de l'assureur de prendre en charge les dommages
- L'application d'une franchise jugée excessive
- Un désaccord sur la responsabilité dans l'accident
- Le recours de l'assureur contre le propriétaire ou le conducteur
Les démarches à entreprendre
Demandez des explications écrites : Sollicitez votre assureur par courrier recommandé pour obtenir une justification détaillée de sa décision.
Vérifiez les clauses contractuelles : Relisez attentivement votre contrat pour identifier d'éventuelles irrégularités dans l'application des garanties.
Rassemblez tous les justificatifs : Conservez tous les documents relatifs au prêt (échanges de messages, constat, témoignages, photos).
Saisissez le médiateur de l'assurance : Si le dialogue avec l'assureur n'aboutit pas, vous pouvez saisir gratuitement le médiateur de votre compagnie d'assurance.
Consultez un avocat en dommage corporel : En cas de litige complexe ou d'enjeux financiers importants, l'accompagnement d'un avocat en droit de l'assurance et en indemnisation corporelle est utile, surtout lorsque des blessures sont en jeu.
Notre cabinet JMP Avocat Indemnisation accompagne les victimes d'accidents dans toutes leurs démarches d'indemnisation et de litige avec les compagnies d'assurance.
FAQ : Vos questions sur le prêt de voiture et l'assurance
Puis-je prêter ma voiture sans prévenir mon assureur ?
Oui, si le prêt est ponctuel et que votre contrat l'autorise. La plupart des contrats permettent le prêt occasionnel sans déclaration préalable. En revanche, si le prêt devient régulier, vous devez impérativement en informer votre assureur pour faire déclarer un conducteur secondaire.
Qui paie la franchise en cas d'accident avec une voiture prêtée ?
C'est le propriétaire du véhicule, titulaire du contrat d'assurance, qui devra s'acquitter de la franchise. Il peut ensuite se retourner contre le conducteur occasionnel pour obtenir le remboursement, mais cette démarche relève d'un accord amiable ou d'une action en justice, elle n'est pas automatique.
Le conducteur occasionnel est-il couvert pour ses propres blessures ?
Pas par la responsabilité civile du propriétaire, qui couvre les dommages causés aux tiers mais pas les blessures du conducteur lui-même. Si un autre véhicule est impliqué, le conducteur blessé peut réclamer à l'assureur de ce véhicule, dans la mesure où sa propre faute ne réduit pas ses droits. Seule une extension de garantie « corporelle du conducteur », lorsqu’elle est prévue au contrat, permet d’indemniser les blessures de la personne au volant, qu’il s’agisse du propriétaire ou d’un conducteur occasionnel. Sans cette garantie, le conducteur blessé peut se retrouver sans indemnisation pour ses propres préjudices corporels. C’est un point à vérifier absolument avant tout prêt de véhicule.
Mon assurance couvre-t-elle les dommages si je prête ma voiture à un jeune conducteur ?
Cela dépend entièrement de votre contrat. De nombreuses assurances interdisent le prêt aux conducteurs novices (permis de moins de 3 ans) ou appliquent une franchise majorée. Vérifiez impérativement ces clauses avant tout prêt à un jeune conducteur, car le non-respect peut entraîner un refus total de prise en charge.
Que se passe-t-il si la personne à qui j'ai prêté ma voiture n'a pas le permis ?
La situation est grave pour le conducteur, pas pour les victimes. L'exclusion de garantie pour défaut de permis ne leur est pas opposable : votre assureur indemnise les tiers, puis peut se retourner contre le conducteur pour récupérer les sommes versées (articles R. 211-10 et R. 211-13 du Code des assurances). Les dommages à votre propre véhicule peuvent en revanche ne pas être pris en charge. Et si vous étiez vous-même passager, la Cour de cassation juge que vous restez un tiers protégé, même en ayant confié le volant à une personne que vous saviez sans permis (Cass. crim., 19 novembre 2024, n° 23-85.009). Le conducteur sans permis s'expose, lui, à des poursuites pénales. Qui paie dans les autres cas est détaillé sur notre page consacrée à la victime d'un conducteur sans permis ou sans assurance.
Mon bonus-malus est-il impacté si quelqu'un d'autre a un accident avec ma voiture ?
Oui, en cas d'accident responsable, c'est votre coefficient bonus-malus qui sera affecté, car le contrat d'assurance est à votre nom. Un accident dont le conducteur est entièrement responsable entraîne une majoration de 25 % de votre coefficient (12,5 % en cas de responsabilité partagée), ce qui augmente votre prime d'assurance pour les années suivantes, même si vous n'étiez pas au volant.
Puis-je prêter ma voiture de fonction ou de location ?
Pour une voiture de fonction, cela dépend de la politique de votre employeur et du contrat d'assurance souscrit par l'entreprise : la plupart des employeurs interdisent le prêt ou le limitent au conjoint. En cas d'accident, voyez notre article sur l'accident avec un véhicule de fonction. Pour une voiture de location, consultez les conditions générales du loueur : certains interdisent le prêt, d'autres l'autorisent moyennant la déclaration d'un conducteur additionnel. Les droits du conducteur blessé sont détaillés dans notre article sur l'accident en voiture de location.
Que faire si mon assureur refuse de m'indemniser après un accident avec voiture prêtée ?
Commencez par demander une justification écrite du refus. Vérifiez ensuite si ce refus est conforme aux clauses de votre contrat. Si vous estimez le refus injustifié, vous pouvez saisir le médiateur de l'assurance, puis, si nécessaire, consulter un avocat en dommage corporel pour engager une action en justice et faire valoir vos droits.
L'assurance couvre-t-elle le vol si je prête ma voiture ?
Si vous avez souscrit une garantie vol et que le prêt est autorisé par votre contrat, le vol sera couvert selon les conditions habituelles. Attention toutefois : si vous avez confié vos clés à la personne qui a ensuite "volé" votre voiture (détournement d'usage sans restitution), la situation juridique devient complexe et nécessite souvent un dépôt de plainte. À distinguer du vol pur et simple du véhicule, où la victime d'un accident causé par le voleur relève d'un régime spécifique.
Puis-je prêter ma voiture à l'étranger ?
La garantie responsabilité civile de votre assurance fonctionne dans tous les pays de l'Union européenne et dans certains pays ayant signé des accords (système de la carte verte). Vérifiez cependant que votre contrat autorise le prêt dans ces conditions, car certains assureurs imposent des restrictions géographiques pour les conducteurs occasionnels.
Combien coûte l'ajout d'un conducteur secondaire sur mon contrat ?
Le coût dépend de l'assureur et du profil du conducteur ajouté : l'ajout d'un conducteur novice pèse nettement plus que celui d'un conducteur expérimenté. Demandez un devis à votre assureur, et comparez avec le coût d'une franchise « conducteur occasionnel » si le prêt reste rare.
En conclusion : la prudence avant tout
Prêter sa voiture est un geste courant qui ne pose généralement aucun problème. La clé d'un prêt serein réside dans trois principes simples :
-
Connaissance de votre contrat : Prenez le temps de lire vos conditions d'assurance pour comprendre ce qui est autorisé ou non.
-
Vérification du conducteur : Assurez-vous que la personne possède un permis valide et une expérience de conduite suffisante.
-
Communication avec l'assureur : En cas de doute ou de prêt régulier, contactez votre assureur pour sécuriser juridiquement la situation.
En respectant ces règles, vous pouvez rendre service à vos proches tout en préservant votre protection d'assurance et votre tranquillité d'esprit.
Si vous avez été victime d'un accident de la circulation, que vous étiez conducteur ou passager d'un véhicule prêté, loué ou en autopartage, et que vous rencontrez des difficultés avec les assurances pour obtenir une juste indemnisation, n'hésitez pas à contacter notre cabinet. Nous mettons notre expertise en droit de l'assurance et en indemnisation du dommage corporel à votre service pour défendre au mieux vos intérêts.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Le rôle des assurances après un accident de la route. Qui vous indemnise, et avec quel intérêt.
- Chiffrer — Le tableau d'indemnisation des préjudices corporels. Les repères par poste, avant l'expertise.
- Agir — Vérifier une offre avant de l'accepter. L'offre de l'assureur se discute poste par poste.
Bibliographie
Textes législatifs et réglementaires
- Code civil, article 1240 — responsabilité civile pour fait personnel.
- Code des assurances, articles L. 211-1 (obligation d'assurance automobile), L. 113-2 (déclaration du sinistre, délai d'au moins cinq jours ouvrés) et L. 113-9 (déclaration inexacte du risque).
- Code des assurances, articles R. 211-10 et R. 211-13 — exclusions de garantie inopposables aux victimes et action en remboursement de l'assureur.
- Code des assurances, article A. 121-1 et clause type de réduction-majoration (bonus-malus).
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), notamment l'article 4 sur la faute du conducteur victime.
Jurisprudence
- Cass. crim., 19 novembre 2024, n° 23-85.009, publié — le propriétaire du véhicule, blessé comme passager, reste un tiers protégé malgré l'exclusion pour défaut de permis du conducteur.
Sources institutionnelles
- Service-Public.fr, « Comment fonctionne l'assurance en cas de prêt d'un véhicule à un tiers ? ».
- Service-Public.fr, « Assurance auto : qu'est-ce que la garantie responsabilité civile ? ».
Cabinet JMP Avocat Indemnisation
Avocate en indemnisation des victimes d'accidents de la route
https://jmp-avocat-indemnisation.fr/
Cet article a une visée informative et ne constitue pas une consultation juridique personnalisée. Pour une analyse de votre situation spécifique, nous vous invitons à prendre contact avec notre cabinet.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.