



📌 En bref
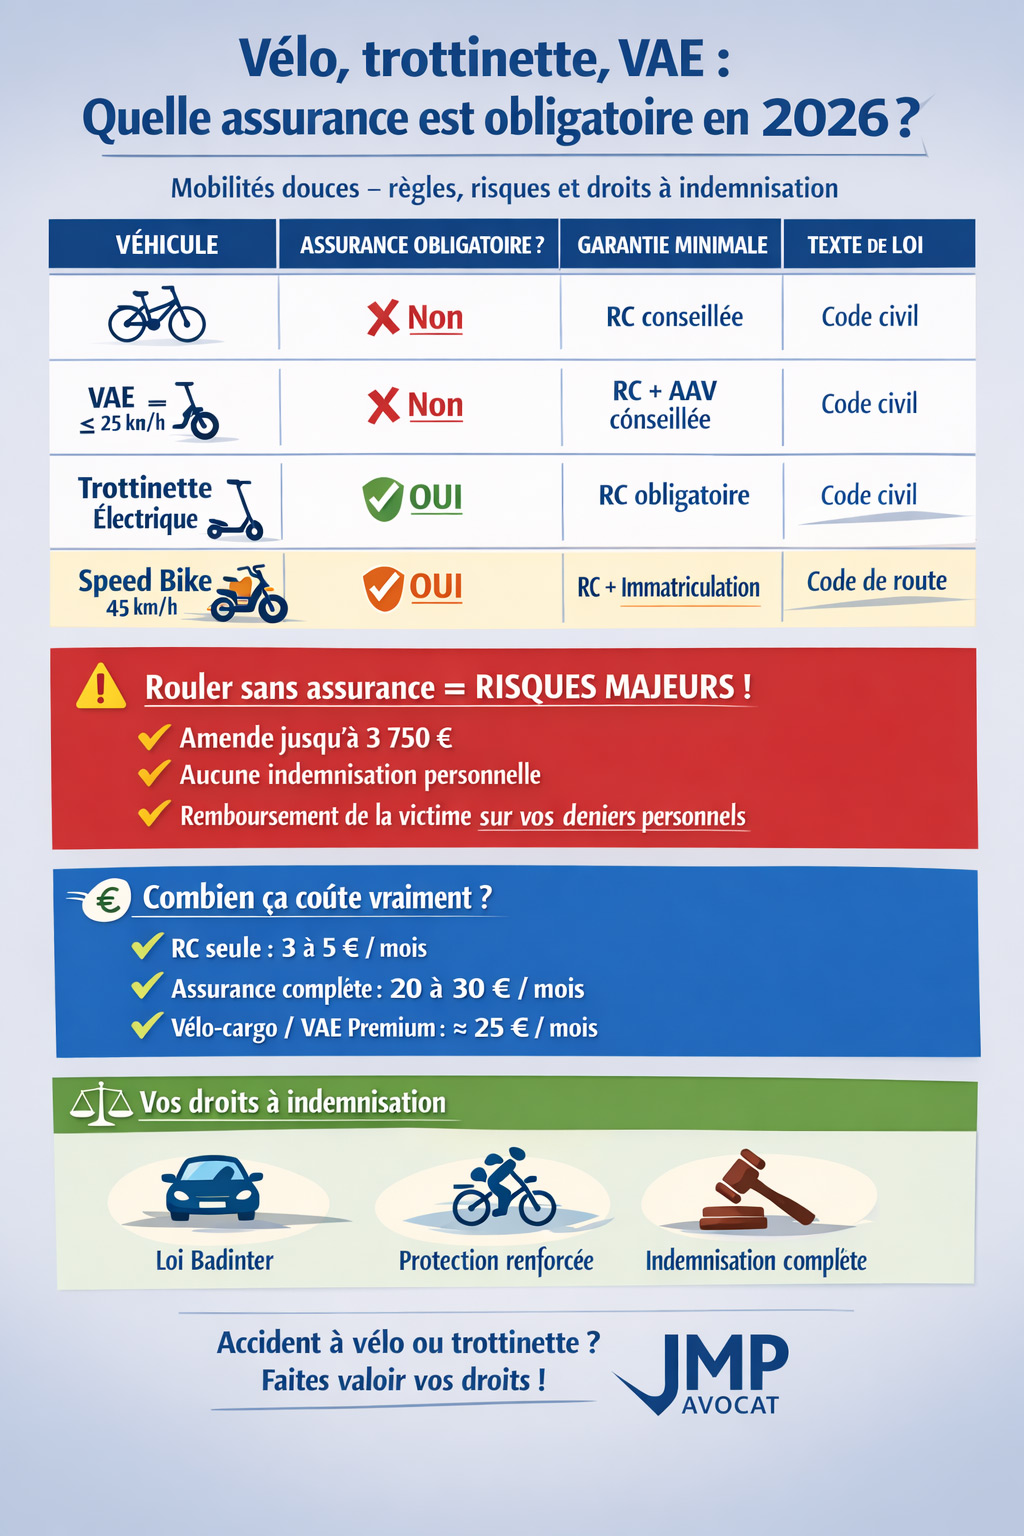
Une trottinette électrique, une gyroroue ou tout autre EDPM bridé à 25 km/h est un véhicule terrestre à moteur : l'assurance de responsabilité civile est obligatoire (article L. 211-1 du code des assurances), et la RC « vie privée » de votre multirisque habitation ne la remplace pas, puisqu'elle exclut les véhicules à moteur. Rouler sans elle expose à une amende forfaitaire de 500 € et, surtout, au recours du Fonds de garantie sur votre patrimoine si vous blessez quelqu'un. Le vélo musculaire et le VAE bridé à 25 km/h échappent à cette obligation ; le speed bike, qui dépasse 25 km/h, y est soumis comme un cyclomoteur. Dans tous les cas, la RC ne couvre jamais vos propres blessures : il faut une individuelle accident, une garantie des accidents de la vie ou une garantie conducteur. Le vol, lui, obéit à des conditions strictes. Voir le tableau des obligations.
L'engouement pour les trottinettes électriques, les vélos-cargos et les vélos à assistance électrique a poussé les assureurs à créer des contrats dédiés. Trottinettes, gyroroues (roue électrique sur laquelle on se tient debout), vélos à assistance électrique : ces engins de mobilité plus douce sont de plus en plus nombreux dans nos villes, et la frontière entre ce qui doit être assuré et ce qui peut ne pas l'être reste mal connue.
Ce succès s'accompagne d'une hausse des accidents de trottinette et des accidents de vélo, que confirment les derniers bilans officiels. La question de l'assurance devient donc centrale, pour protéger à la fois l'utilisateur et les tiers qu'il peut blesser.
Les engins de déplacement personnel motorisés : définition et réglementation
Qu'est-ce qu'un EDPM ?
Les engins de déplacement personnel motorisés (EDPM) regroupent les véhicules sans place assise, conçus pour le déplacement d'une seule personne et équipés d'un moteur non thermique. Cette catégorie inclut notamment les trottinettes électriques, les gyroroues, les monoroues électriques, les hoverboards et les skateboards électriques.
Depuis le décret n° 2019-1082 du 23 octobre 2019, ces engins ont un statut propre dans le code de la route (article R. 311-1). Leur vitesse par construction est limitée à 25 km/h et ils obéissent à des règles de circulation proches de celles des cyclistes. Le décret n° 2023-848 du 31 août 2023 a durci le cadre : âge minimal porté de 12 à 14 ans, et amende de 135 € pour le transport d'un passager comme pour la circulation sur une voie interdite.
💡 Le seuil de 25 km/h n'est pas un détail administratif : c'est la frontière du régime. Un engin dont la vitesse par construction dépasse ce seuil n'est plus un EDPM, n'entre dans aucune autre catégorie du code de la route, et aucun contrat EDPM ne le couvre. Les conséquences indemnitaires sont détaillées dans notre article gyroroue, hoverboard, monoroue : qui indemnise après un accident.
L'obligation d'assurance : une réalité méconnue
Ces engins roulent jusqu'à 25 km/h et peuvent causer des dommages importants à des piétons, à d'autres usagers ou à leur propre utilisateur, dans le cadre d'accidents de la voie publique (AVP).
Pourtant, une partie importante des utilisateurs circule sans assurance, souvent sans savoir qu'elle est obligatoire. L'obligation découle de l'article L. 211-1 du code des assurances, qui impose une assurance de responsabilité civile pour tout véhicule terrestre à moteur : toute trottinette électrique ou gyroroue de 6 à 25 km/h doit donc être assurée, au minimum pour les dommages causés aux tiers.
Le défaut d'assurance est un délit (article L. 324-2 du code de la route), puni d'une amende pouvant aller jusqu'à 3 750 €. En pratique, il est le plus souvent réglé par une amende forfaitaire délictuelle de 500 €, ramenée à 400 € en cas de paiement rapide et portée à 1 000 € en cas de retard. Le vrai risque est ailleurs : si vous blessez quelqu'un sans être assuré, le Fonds de garantie (FGAO) indemnise la victime, puis se retourne contre vous pour tout ce qu'il a versé, sur votre patrimoine personnel et pendant des années.
Voici, engin par engin, qui doit s'assurer et à quoi sert réellement cette assurance :
|
Engin |
RC obligatoire ? |
Ce que la RC couvre |
Ce qu'il faut souscrire en plus |
|---|---|---|---|
| Trottinette électrique, gyroroue, monoroue, hoverboard, skate électrique (≤ 25 km/h) | Oui — contrat dédié (L. 211-1 c. assur.) | Uniquement les dommages causés aux tiers | Individuelle accident ou garantie conducteur, vol, protection juridique |
| Le même engin, rapide par construction (> 25 km/h) | Hors catégorie : aucun contrat EDPM ne le couvre | Rien — la RC vie privée de l'habitation exclut les véhicules à moteur | Aucune solution assurantielle : la circulation sur la voie publique est interdite |
| Vélo musculaire | Non | RC vie privée de la multirisque habitation, pour les dommages aux tiers | Garantie accidents de la vie, vol, assistance |
| VAE bridé à 25 km/h | Non, mais vivement conseillée | RC vie privée, à vérifier au contrat | Vol (enjeu majeur sur ces valeurs), individuelle accident |
| Speed bike (jusqu'à 45 km/h) | Oui — assimilé à un cyclomoteur | Dommages causés aux tiers | Garantie conducteur, vol ; immatriculation, casque et gants obligatoires |
| Vélo-cargo (musculaire ou électrique ≤ 25 km/h) | Non | RC vie privée | Vol renforcé, dommages, assistance, protection des enfants transportés |
Ce que disent les chiffres officiels
Le Fonds de garantie des assurances obligatoires (FGAO), qui indemnise les victimes lorsque le responsable n'est pas assuré ou a pris la fuite, publie chaque année un baromètre de la non-assurance routière. Son édition 2026, publiée le 29 juin 2026 sur les données 2025, confirme la place des EDPM : ils restent la deuxième catégorie de véhicules impliqués dans les accidents qu'il prend en charge, derrière la voiture, avec 8,3 % des véhicules en cause. Tous véhicules confondus, le Fonds a versé 132,1 millions d'euros en 2025 et indemnisé près de 7 500 victimes blessées, ainsi que les proches de 177 personnes tuées. L'édition précédente relevait déjà une progression de 23 % des dossiers impliquant un EDPM entre 2023 et 2024.
Du côté de l'accidentalité, la hausse s'accélère. Selon le bilan définitif 2025 de l'Observatoire national interministériel de la sécurité routière (ONISR), publié le 29 mai 2026, 79 utilisateurs d'EDPM ont été tués en France métropolitaine, soit 34 de plus qu'en 2024, et environ 1 200 ont été gravement blessés, en hausse de 38 % sur un an. Ces accidents entraînent des conséquences lourdes, pour les utilisateurs comme pour les piétons : traumatismes crâniens, fractures, lésions neurologiques.
Aucune règle n'oblige le vendeur à proposer une assurance au moment de l'achat : c'est à l'acheteur d'y penser, avant le premier trajet. C'est souvent le premier réflexe qui manque, et celui que le Fonds de garantie fait payer ensuite.
⚠️ Nouveauté locale à connaître : depuis le 1er septembre 2026, un arrêté préfectoral impose le port du casque à tous les usagers d'EDPM dans le Nord, quel que soit leur âge — mesure analogue dans le Pas-de-Calais, et obligation comparable à Paris depuis le mois d'août 2026, en l'absence de règle nationale. Au-delà de l'amende, ce défaut d'équipement peut être discuté par l'assureur en cas d'accident : voyez casque non porté, ceinture oubliée : l'assurance peut-elle vraiment réduire votre indemnisation.
À lire également : trottinette électrique, faute du conducteur et engin débridé.
Le coût de l'assurance pour les mobilités douces
Les tarifs pour les trottinettes électriques
Les accidents étant parfois graves, les primes peuvent sembler élevées au regard du prix des engins, et cette perception freine la souscription.
Une simple responsabilité civile, le minimum légal, coûte quelques euros par mois et ne couvre que les dommages causés aux tiers. Pour être couvert soi-même en cas de dommage corporel, de casse ou de vol, il faut compter plutôt 20 à 30 € par mois, pour des appareils qui coûtent parfois moins de 500 €. Ce coût doit être mis en regard des frais médicaux et des pertes de revenus qui suivent un accident sérieux.
|
Formule |
Ce qu'elle couvre |
Ordre de grandeur mensuel |
Pour qui |
|---|---|---|---|
| Responsabilité civile seule | Les dommages causés aux tiers, rien d'autre | 3 à 5 € | Le minimum légal, pour un usage occasionnel |
| RC + protection juridique | Défense en cas de litige, recours contre le tiers responsable | 5 à 10 € | Usage régulier en ville |
| RC + individuelle accident | Vos propres blessures, y compris sans tiers responsable | 10 à 20 € | Usage quotidien, trajets domicile-travail |
| Formule complète | Le tout, plus le vol, la casse et l'assistance | 20 à 30 € | Engins de valeur, usage intensif |
Ces montants sont des ordres de grandeur observés sur le marché : ils varient selon la valeur de l'engin, les franchises et l'assureur. Seul le devis fait foi.
Les garanties recommandées
Au-delà de la responsabilité civile obligatoire, il est conseillé de souscrire des garanties complémentaires :
- Protection juridique : pour être défendu en cas de litige à la suite d'un accident ;
- Garantie individuelle accident : pour couvrir vos propres blessures ;
- Garantie vol et vandalisme : particulièrement importante pour les engins de valeur ;
- Protection du conducteur : elle prend en charge les conséquences corporelles, y compris lorsque vous êtes seul en cause ;
- Assistance dépannage : utile en cas de panne ou d'accident loin de votre domicile.
💡 C'est la garantie conducteur qui fait la différence le jour où vous chutez sans tiers responsable, l'hypothèse la plus fréquente sur ces engins. Sans elle, aucune indemnisation de vos propres préjudices : nous détaillons ce cas dans l'accident où vous êtes seul en cause. Si la chute survient sur le trajet entre votre domicile et votre travail, elle peut en outre être prise en charge comme un accident de trajet, quelle que soit votre assurance.
L'assurance pour les vélos
L'évolution des accidents de vélo
L'usage du vélo s'intensifie : le nombre de trajets a augmenté de 26 % entre 2017 et 2021, selon l'association Vélo & Territoires, qui tient un observatoire national de la fréquentation.
Et les accidents restent lourds. Selon le bilan définitif 2025 de l'ONISR, 235 cyclistes ont perdu la vie en France métropolitaine, onze de plus qu'en 2024, dont 31 en vélo à assistance électrique, et environ 2 800 ont été gravement blessés, en hausse de 9 % sur un an. La mortalité cycliste représente désormais plus de 7 % de la mortalité routière, contre 4 % en 2010. Cette hausse s'explique par l'augmentation du trafic cycliste, mais aussi par une infrastructure inégalement adaptée et un partage de la voirie encore difficile.
Les vélos classiques et à assistance électrique (VAE)
On peut rouler avec un vélo classique ou un VAE bridé à 25 km/h sans assurance obligatoire, mais il est préférable d'être couvert en responsabilité civile pour les dommages causés à des tiers.
Cette garantie est souvent comprise dans la multirisque habitation et couvre tous les occupants du foyer. Vérifiez auprès de votre assureur que votre contrat l'inclut bien et qu'elle s'applique aux déplacements à vélo, de loisir comme domicile-travail.
Mais si le cycliste entend se couvrir pour ses propres dommages corporels, survenus lors d'un accident dont il est responsable ou dans lequel il est seul en cause — une chute, par exemple —, il doit souscrire une assurance « accidents de la vie ». Cette garantie, distincte de la responsabilité civile, prend en charge les conséquences financières des blessures, même en l'absence de tiers responsable, au-delà du seuil d'invalidité prévu au contrat.
Deux situations fréquentes méritent une lecture à part : la collision entre un vélo et un piéton, qui relève du droit commun faute de véhicule à moteur impliqué, et la chute à vélo sans éclairage, où l'assureur cherchera à opposer une faute au cycliste.
Les vélos rapides (speed bikes) : une obligation légale stricte
Les speed bikes, ou vélos à assistance électrique rapides, peuvent atteindre 45 km/h. Au-delà de 25 km/h d'assistance, ils ne sont plus des cycles : ils sont juridiquement classés comme des cyclomoteurs, donc des véhicules terrestres à moteur, et soumis aux mêmes obligations : immatriculation, port d'un casque homologué et de gants certifiés, interdiction des pistes cyclables, et assurance obligatoire. Le coût de cette assurance est généralement comparable à celui d'un scooter 50 cm³, soit entre 20 et 40 € par mois selon les garanties.
En cas d'accident, ce statut de cyclomoteur pèse directement sur l'indemnisation — réduction pour faute, défaut de garantie en cas de débridage : voyez notre article sur l'indemnisation du VAE débridé et du speed bike.
La protection contre le vol : un enjeu majeur
La couverture par l'assurance habitation
Les vélos modernes, notamment à assistance électrique, coûtent souvent plusieurs milliers d'euros et sont bien plus convoités que les vélos classiques. Avec des prix de 3 000 à 8 000 € pour les modèles haut de gamme ou les vélos-cargos, la question du vol devient centrale : la Fédération française des usagers de la bicyclette (FUB) estime que 300 000 à 400 000 vélos sont volés chaque année en France, une estimation ancienne faute de statistique officielle, et que très peu sont retrouvés.
Selon les contrats, le vol n'est pas couvert partout. En règle générale, la multirisque habitation ne joue que pour un vélo volé dans le logement ou dans une dépendance fermée qui vous est propre, comme un garage. Le vol dans la cour ou le local vélo d'une copropriété, et plus encore sur la voie publique, est souvent exclu ou soumis à des conditions particulières : relisez la clause avant de compter dessus.
Le marquage du vélo, désormais obligatoire
Depuis le 1er janvier 2021, tout vélo neuf vendu par un professionnel doit porter un identifiant unique, gravé ou apposé sur le cadre et enregistré dans un fichier national ; l'obligation s'étend depuis le 1er juillet 2021 aux vélos d'occasion vendus par un professionnel (loi d'orientation des mobilités et décret n° 2020-1439 du 23 novembre 2020). Ce marquage permet de restituer un vélo retrouvé à son propriétaire, et les assureurs le demandent de plus en plus : en cas de vente ou de don, pensez à mettre à jour le fichier au nom du nouveau propriétaire.
Les conditions à respecter pour être indemnisé
Il faut alors souscrire une garantie vol spécifique, en vérifiant si une franchise ou un coefficient de vétusté est appliqué. Mieux vaut privilégier une garantie avec remboursement à neuf dans les premières années suivant l'achat. Les assureurs imposent généralement les conditions suivantes :
|
Condition |
Ce que l'assureur exige |
Ce qui fait tomber la garantie |
|---|---|---|
| Identification | Marquage du cadre (obligatoire à la vente depuis 2021), numéro de série conservé | Vélo non marqué, numéro illisible ou fichier non mis à jour |
| Antivol | Antivol agréé (label FUB ou certification exigée par le contrat) | Antivol non agréé, ou non produit après le vol |
| Stationnement | Vélo attaché par le cadre à un point fixe sur la voie publique | Vélo simplement verrouillé sur lui-même |
| Plainte | Dépôt de plainte, souvent exigé sous 24 à 48 heures | Plainte tardive ou absente |
| Déclaration à l'assureur | Deux jours ouvrés en cas de vol (article L. 113-2 du code des assurances) | Déclaration hors délai |
| Preuve de propriété | Facture d'achat originale du vélo et de l'antivol | Achat d'occasion sans justificatif |
Le cas particulier des vélos-cargos
Pour de nombreux foyers, le vélo n'est plus un loisir : il est devenu le deuxième véhicule de la famille, voire le principal moyen de déplacement en ville. C'est notamment le cas des vélos-cargos, équipés pour emmener les enfants à l'école et faire les courses.
Ces véhicules coûtent cher : environ 5 000 € pour un modèle de qualité, et jusqu'à 8 000 € pour les versions électriques haut de gamme. Un investissement qui justifie une protection adaptée, et qui soulève une question propre : celle des enfants transportés, traitée dans notre article accident en vélo cargo : comment êtes-vous indemnisé, vous et vos enfants transportés.
Les exigences spécifiques pour assurer un vélo-cargo
Ils nécessitent une protection contre le vol qui dépasse celle d'un vélo classique. Les assureurs demandent que le vélo soit marqué et qu'un antivol agréé soit utilisé pour l'attacher ; certains contrats exigent même un double système d'attache au-delà de 3 000 €. Quelques offres accordent une réduction de franchise à l'assuré qui prouve, photo à l'appui via une application, avoir correctement attaché son vélo avant de le laisser.
Pour un vélo-cargo, une couverture complète, incluant la responsabilité civile, le vol, les dommages accidentels et la protection du conducteur, se situe autour de 25 € par mois. Certains contrats y ajoutent une assistance comparable à celle d'un véhicule à moteur : dépannage, rapatriement du vélo et des passagers, voire mise à disposition d'un moyen de transport de remplacement, des services utiles aux familles qui dépendent de leur vélo-cargo au quotidien.
Un nouveau marché pour les assureurs
Face à l'essor des mobilités douces, les assureurs adaptent progressivement leurs offres aux besoins de ces modes de transport urbains, en tenant compte à la fois des risques d'accidents corporels et de la valeur croissante des équipements.
De nouvelles offres apparaissent régulièrement, avec des formules modulables permettant à chacun de composer une protection adaptée à son usage et à son budget. Certains assureurs proposent des contrats à l'usage, facturés au kilomètre ou à la durée d'utilisation, intéressants pour les utilisateurs occasionnels.
Les assurtech, ces entreprises de l'assurance en ligne, se positionnent également sur ce marché avec des souscriptions simplifiées et des services comme la géolocalisation du vélo en cas de vol ou l'assistance immédiate via application mobile. Avant de choisir, comparez surtout ce que chaque contrat prévoit pour vos propres blessures : c'est là que les écarts sont les plus lourds le jour d'un accident.
En cas d'accident : vos droits à indemnisation
Le cadre juridique de l'indemnisation
Si vous êtes victime d'un accident impliquant une trottinette électrique ou un vélo, vous disposez de droits spécifiques à indemnisation. La loi Badinter du 5 juillet 1985 s'applique dès qu'un véhicule terrestre à moteur est impliqué — ce qu'est une trottinette électrique, mais pas un vélo musculaire ni un VAE bridé.
Cette loi établit un régime favorable aux victimes : il suffit que le véhicule soit impliqué, sans avoir à démontrer qu'il a causé l'accident, et la faute de la victime non conductrice ne lui est opposable que si elle est inexcusable et cause exclusive de l'accident.
Au-delà de l'assurance, si vous êtes victime, tout se joue sur la réparation : notre guide complet de l'indemnisation après un accident de trottinette détaille qui paie et comment obtenir réparation de vos préjudices.
Les victimes particulièrement protégées
En tant que piéton, cycliste ou passager d'un véhicule, vous êtes victime non conductrice et bénéficiez d'une protection renforcée. L'utilisateur d'une trottinette électrique, lui, est conducteur d'un véhicule à moteur : sa propre faute peut lui être opposée.
Les victimes de moins de 16 ans ou de plus de 70 ans, ainsi que les personnes titulaires d'un taux d'incapacité permanente ou d'invalidité au moins égal à 80 %, ne peuvent se voir opposer aucune faute : seule la recherche volontaire du dommage leur est opposable. Attention toutefois, cette protection vise les victimes non conductrices : l'adolescent au guidon d'une trottinette est, lui, un conducteur.
Quand l'engin lui-même est en cause
Une chute peut aussi résulter d'une défaillance du matériel : coupure du moteur, rupture d'un axe, batterie défectueuse. Le régime de la responsabilité du fait des produits défectueux (articles 1245 et suivants du code civil) permet alors d'agir contre le producteur sans prouver sa faute. ⚠️ À une condition pratique : conserver l'engin en l'état, sans le réparer ni le jeter, faute de quoi aucune expertise technique ne sera possible.
Batterie qui prend feu pendant la charge : quelle assurance joue ?
L'engin est alors à l'arrêt, chez vous, et la loi Badinter a peu de chances de s'appliquer à une trottinette qui s'embrase dans un appartement, lieu qui n'est pas fait pour le stationnement. Côté assurance, les garanties attachées à la conduite ne couvrent pas vos propres brûlures : la responsabilité civile de la trottinette ne joue que pour les dommages causés aux autres, et la garantie conducteur suppose en principe que vous étiez au guidon. Restent une garantie accidents de la vie, sous réserve de son seuil d'intervention et de ses exclusions, et surtout l'action contre le producteur de la batterie, par le régime des produits défectueux cité ci-dessus, qui consacre une section entière aux batteries au lithium.
Pour les dégâts du logement et les voisins atteints, relisez votre multirisque habitation : certains contrats excluent les dommages causés par un véhicule soumis à l'assurance obligatoire, ce qu'est la trottinette électrique, et renvoient vers l'assureur de l'engin. Pour un vélo à assistance électrique, qui n'est pas un véhicule à moteur, c'est la multirisque habitation qui joue normalement. Quant aux blessures, elles s'évaluent comme toutes les brûlures graves après un accident.
L'importance de l'accompagnement juridique
Il est vivement recommandé de faire appel à un avocat en droit du dommage corporel pour vous accompagner dans vos démarches et faire prendre en compte l'ensemble de vos préjudices.
Un avocat intervenant en dommage corporel vous aidera à :
- constituer un dossier complet avec tous les justificatifs nécessaires ;
- vous assister lors de l'expertise médicale pour défendre vos intérêts ;
- évaluer chacun de vos préjudices selon la nomenclature Dintilhac ;
- discuter l'offre de la compagnie d'assurance ;
- saisir les tribunaux lorsque la voie amiable est fermée ;
- contester une offre d'indemnisation insuffisante.
L'expertise médicale est l'étape déterminante du processus. Elle établit le lien entre l'accident et vos blessures, évalue vos séquelles et fixe votre taux de déficit fonctionnel permanent. Ses conclusions commandent le montant final : pour en savoir plus, consultez notre page sur l'expertise médicale et le médecin de victime, et nos tableaux de cotations des préjudices.
Questions fréquentes sur l'assurance du vélo et de la trottinette
L'assurance est-elle vraiment obligatoire pour ma trottinette électrique ?
Oui. Une trottinette électrique est un véhicule terrestre à moteur, et l'article L. 211-1 du code des assurances impose pour tout véhicule de ce type une assurance de responsabilité civile ; le décret du 23 octobre 2019 a fait des EDPM une catégorie à part entière du code de la route. Le défaut d'assurance est un délit, puni jusqu'à 3 750 € d'amende, et le plus souvent sanctionné par une amende forfaitaire de 500 €. Surtout, si vous blessez quelqu'un, le Fonds de garantie indemnise la victime puis exerce son recours contre votre patrimoine.
Que risque-t-on en roulant sans assurance en trottinette ?
Sur le plan pénal, une amende forfaitaire délictuelle de 500 €, ramenée à 400 € en cas de paiement rapide et portée à 1 000 € en cas de retard, ou jusqu'à 3 750 € devant le tribunal. Sur le plan civil, beaucoup plus : en cas d'accident, le Fonds de garantie indemnise la victime à votre place, puis vous réclame la totalité des sommes versées, qui peuvent atteindre des centaines de milliers d'euros en cas de blessures graves. Et vos propres blessures ne sont couvertes par personne si vous êtes seul en cause.
La multirisque habitation suffit-elle pour un VAE ou une trottinette ?
Partiellement. La garantie responsabilité civile vie privée couvre les dommages que vous causez à des tiers avec un vélo ou un VAE bridé à 25 km/h, mais pas vos propres blessures, ni le vol hors du domicile, ni les dommages à votre vélo. Elle exclut en revanche les véhicules terrestres à moteur, donc les trottinettes électriques et les speed bikes, qui exigent un contrat dédié.
Combien coûte une assurance pour un vélo électrique ?
Le coût varie selon les garanties et la valeur du vélo. Pour une responsabilité civile seule, souvent incluse dans l'assurance habitation, comptez 0 à 5 € par mois. Pour une formule complète incluant le vol, les dommages accidentels et la protection du conducteur, les tarifs s'échelonnent entre 10 et 30 € par mois, et plutôt 20 à 40 € pour un vélo-cargo ou un VAE haut de gamme. Seul le devis fait foi.
Le marquage de mon vélo est-il obligatoire ?
Oui pour les vélos vendus par un professionnel : depuis le 1er janvier 2021 pour les vélos neufs et depuis le 1er juillet 2021 pour les vélos d'occasion, le vendeur doit les identifier par un numéro unique enregistré dans un fichier national. Un vélo acheté entre particuliers ou avant 2021 peut être marqué volontairement. Le marquage facilite la restitution d'un vélo retrouvé, et de nombreux contrats vol l'exigent.
Que faire immédiatement après un accident de vélo ou de trottinette ?
Sécurisez les lieux et appelez les secours si nécessaire, au 15 ou au 112. Photographiez la scène, les engins, vos blessures et la signalisation, relevez l'identité des témoins et les coordonnées d'assurance des parties impliquées. Déposez plainte si l'auteur a pris la fuite : c'est la porte d'entrée vers le Fonds de garantie, comme l'explique notre article sur l'accident avec délit de fuite. Consultez un médecin dans les 24 heures, même sans douleur apparente : le certificat médical initial est la pièce maîtresse, même si son absence n'est pas toujours rédhibitoire (voyez l'accident sans certificat médical initial). Déclarez ensuite le sinistre à votre assureur, l'article L. 113-2 du code des assurances fixant un plancher de cinq jours ouvrés, et ne signez aucune transaction sans avis indépendant. Le constat amiable, lui, n'est pas obligatoire : c'est un mode de preuve, pas une formalité légale.
Tombé à vélo par ma faute : reste-t-il une indemnisation ?
Cela dépend de ce qui est impliqué. Seul en cause, vous ne serez indemnisé de vos blessures que si vous avez souscrit une garantie accidents de la vie, une individuelle accident ou une garantie conducteur. Si un véhicule à moteur est impliqué, la loi Badinter s'applique et vous protège : cycliste, vous êtes victime non conductrice, et votre faute ne peut vous être opposée que si elle est inexcusable et cause exclusive de l'accident. Ce n'est pas le cas de l'utilisateur d'une trottinette électrique, conducteur au sens de la loi, dont la faute peut réduire l'indemnisation.
Mon vélo a été volé : à quelles conditions serai-je indemnisé ?
Il faut avoir souscrit une garantie vol, avoir utilisé un antivol agréé attaché à un point fixe, déposer plainte rapidement et déclarer le vol à votre assureur dans les deux jours ouvrés prévus par l'article L. 113-2 du code des assurances. L'assureur demandera la facture d'achat du vélo et de l'antivol, le numéro d'identification de l'engin et, si l'antivol a été crocheté, ses clés. Sans ces éléments, le refus de garantie est fréquent.
La loi Badinter s'applique-t-elle aux accidents entre cyclistes ?
Non. La loi Badinter suppose l'implication d'un véhicule terrestre à moteur. Un accident entre deux cyclistes, ou entre un cycliste et un piéton, relève du droit commun de la responsabilité civile. En revanche, une trottinette électrique étant un véhicule terrestre à moteur, une collision entre une trottinette et un vélo relève bien de la loi Badinter.
L'assurance obligatoire de ma trottinette couvre-t-elle mes propres blessures ?
Non. La responsabilité civile ne couvre que les dommages causés aux autres. Vos propres blessures ne sont prises en charge que par une garantie individuelle accident ou une garantie conducteur, à souscrire en plus, ou par l'assureur d'un tiers responsable si un autre véhicule est en cause. C'est la garantie la plus souvent absente des contrats d'entrée de gamme, et celle qui manque le plus le jour d'une chute sans tiers.
Le délai pour agir change-t-il selon que la loi Badinter s'applique ou non ?
Non. Que l'accident relève de la loi Badinter ou du droit commun, l'action en réparation d'un dommage corporel se prescrit par dix ans à compter de la consolidation (article 2226 du code civil), et ce délai ne court pas contre un mineur. Seule la saisine du Fonds de garantie, lorsque le responsable n'est pas assuré ou a pris la fuite, obéit à des délais plus courts : voyez nos explications sur les délais de prescription en dommage corporel.
Après une chute à vélo ou en trottinette, faut-il accepter la première offre ?
Rien ne vous y oblige, et il est prudent de la faire analyser avant de signer. Les postes les plus souvent minorés sont le préjudice d'agrément, les pertes de gains professionnels futurs, le besoin d'assistance par tierce personne et les frais de logement ou de véhicule adaptés. Une fois la transaction signée, elle met fin à vos droits pour les postes qu'elle couvre : voyez pourquoi il ne faut pas signer une transaction sans avis indépendant.
Et maintenant ? Vos 3 prochaines étapes
- Vérifier — La garantie des accidents de la vie : plafonds, franchises, seuils. Avant la chute, pas après.
- Comparer — Le tableau des garanties accidents de la vie des assureurs. Pour choisir en connaissance de cause.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Sources sur l'assurance des vélos et des EDPM
Textes législatifs et réglementaires
- Loi n° 85-677 du 5 juillet 1985 tendant à l'amélioration de la situation des victimes d'accidents de la circulation, dite loi Badinter.
- Décret n° 2019-1082 du 23 octobre 2019 relatif à la réglementation des engins de déplacement personnel.
- Décret n° 2023-848 du 31 août 2023 relatif à la réglementation des engins de déplacement personnel motorisés (âge minimal porté à 14 ans).
- Loi n° 2019-1428 du 24 décembre 2019 d'orientation des mobilités et décret n° 2020-1439 du 23 novembre 2020 (identification obligatoire des cycles vendus par un professionnel).
- Code des assurances : articles L. 113-2 (délais de déclaration, cinq jours ouvrés et deux jours en cas de vol), L. 211-1 (obligation d'assurance), L. 421-1 (Fonds de garantie).
- Code de la route : articles R. 311-1 (définition de l'EDPM), R. 412-43-1 à R. 412-43-3 (circulation et équipements), L. 324-2 (défaut d'assurance).
- Code civil : articles 1240 et 1241 (responsabilité civile), 1245 et suivants (produits défectueux), 2226 (prescription de l'action en réparation du dommage corporel).
Données statistiques
- ONISR, L'accidentalité routière 2025, bilan définitif publié le 29 mai 2026 : 235 cyclistes tués dont 31 en VAE, environ 2 800 blessés graves ; 79 utilisateurs d'EDPM tués, environ 1 200 blessés graves.
- Fonds de garantie des assurances obligatoires, baromètre de la non-assurance routière 2026 (données 2025), publié le 29 juin 2026 : les EDPM, deuxième catégorie de véhicules impliqués (8,3 %), 132,1 millions d'euros versés aux victimes.
- Fonds de garantie des assurances obligatoires, baromètre 2025 (données 2024) : progression de 23 % des dossiers impliquant un EDPM entre 2023 et 2024.
- Arrêtés préfectoraux du Nord et du Pas-de-Calais imposant le casque aux usagers d'EDPM à compter du 1er septembre 2026.
- Fédération française des usagers de la bicyclette (FUB), estimation du nombre de vols de vélos.
- Vélo & Territoires, observatoire national de la fréquentation cyclable, données 2017-2021.
Nomenclature et évaluation des préjudices
- Rapport du groupe de travail chargé d'élaborer une nomenclature des préjudices corporels, dit rapport Dintilhac, juillet 2005.
Une assurance se juge le jour de la chute
Une couverture mal calibrée se découvre après l'accident, quand l'assureur oppose une exclusion ou qu'aucune garantie ne couvre vos propres blessures. Le cabinet de Maître Joëlle Marteau-Péretié, avocate en droit du dommage corporel inscrite au barreau de Lille, cabinet à Lille et à Paris, intervient dans toute la France aux côtés des victimes, et uniquement des victimes : lecture des garanties, recours contre le tiers responsable, expertise. Pour faire le point : 06 84 28 25 95, du lundi au vendredi.
Les informations contenues dans cet article sont fournies à titre informatif et ne constituent pas une consultation juridique personnalisée.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.