



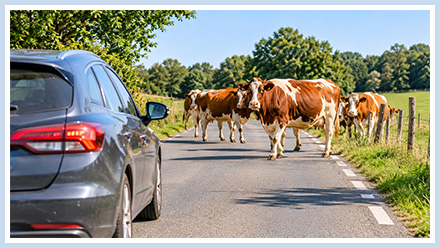
📌 En bref. Quand un chien, un cheval ou une vache provoque une collision sur la route, son propriétaire, ou la personne qui en avait la garde, est responsable de plein droit (article 1243 du Code civil) : vous n'avez pas à prouver sa faute, et le fait que l'animal se soit échappé ne l'exonère pas. C'est en général son assurance de responsabilité civile qui paie : multirisque habitation pour un chien, contrat de l'exploitation pour un troupeau, contrat propre pour un cheval. Seule une faute de conduite de votre part, une vitesse excessive par exemple, peut réduire votre indemnisation. Vos passagers sont indemnisés par l'assureur de votre véhicule au titre de la loi Badinter, sans attendre ce débat. Si le propriétaire reste introuvable ou n'est pas assuré, le Fonds de garantie (FGAO) indemnise les blessures, y compris celles du conducteur. Le tableau récapitulatif dit, situation par situation, qui paie quoi.
Un chien qui jaillit d'un jardin devant une moto, un cheval échappé de son pré à la tombée de la nuit, des vaches sorties sur une départementale après un orage : ces collisions ne se règlent pas comme celle avec un sanglier. L'animal a un gardien, et derrière lui un assureur. La victime n'est donc pas renvoyée vers sa seule assurance : elle a un débiteur, qu'il faut identifier vite, et des arguments à connaître, car l'assureur de l'éleveur ou du maître discutera presque toujours la vitesse, la visibilité ou la réalité du rôle de l'animal.

Cet article traite de la collision sur la voie publique entre un usager de la route, automobiliste, motard, cycliste ou passager, et un animal domestique ou d'élevage. Le randonneur chargé par une vache relève de notre article sur l'attaque d'une vache, d'un taureau ou d'un patou en randonnée ; le cavalier tombé de sa monture, de celui sur l'accident de cheval ; la personne mordue, de la page consacrée à la morsure de chien. Et si l'animal n'a aucun propriétaire, sanglier ou chevreuil, voyez l'accident avec un animal sauvage.
Le principe : le gardien de l'animal répond de plein droit
Tout part d'un article du Code civil, l'article 1243 : « Le propriétaire d'un animal, ou celui qui s'en sert, pendant qu'il est à son usage, est responsable du dommage que l'animal a causé, soit que l'animal fût sous sa garde, soit qu'il fût égaré ou échappé. » Trois conséquences en découlent, toutes favorables à la victime.
- Vous n'avez pas à prouver de faute. La responsabilité du gardien ne repose pas sur une négligence : une clôture en parfait état, un chien habituellement sage ou un éleveur attentif n'y changent rien.
- L'évasion n'est pas une excuse. Le texte vise expressément l'animal « égaré ou échappé ». Une barrière restée ouverte, une clôture couchée par le vent ou un chien qui a sauté le portail engagent toujours son gardien. Seule la force majeure, un événement à la fois imprévisible et irrésistible, pourrait l'exonérer, et les juges l'admettent très rarement.
- Le propriétaire est présumé gardien. Pour s'en dégager, il doit prouver qu'il avait transféré à quelqu'un d'autre l'usage, la direction et le contrôle de l'animal, ce qui ne se présume pas (Cass. 2e civ., 16 juillet 2020, n° 19-14.678). Le voisin qui nourrit le chien pendant les vacances, pour rendre service, n'en devient pas pour autant le gardien.
Ce que vous devez établir, c'est le rôle actif de l'animal dans l'accident. En cas de choc, il est présumé. Sans contact, parce que vous avez fait un écart ou que vous êtes tombé en freinant, il résulte de la position anormale de l'animal ou de son comportement : un cheval immobile au milieu de la chaussée la nuit, un chien qui surgit et court vers vous. La Cour de cassation a ainsi retenu la responsabilité des propriétaires de deux chiens non tenus en laisse qui, en surgissant d'un talus, avaient provoqué l'emballement d'un cheval et la chute de sa cavalière, sans jamais la toucher (Cass. 2e civ., 17 janvier 2019, n° 17-28.861, publié au Bulletin). La preuve d'un accident sans choc obéit aux mêmes ressorts que ceux décrits dans notre article sur l'accident sans contact.
Laisser divaguer un animal est par ailleurs interdit : le Code rural et de la pêche maritime le prohibe pour tous les animaux domestiques (article L. 211-19-1), et le Code de la route exige que tout animal, isolé ou en groupe, ait un conducteur (article R. 412-44, contravention de deuxième classe). Ces textes ne conditionnent pas votre indemnisation, qui ne dépend d'aucune faute du gardien ; mais ils caractérisent cette faute quand elle existe, ce qui compte ensuite dans le partage entre assureurs.
Qui est le gardien, et quelle assurance paie ?
Le gardien est celui qui avait l'animal en main au moment de l'accident. Selon l'animal et sa situation, ce n'est pas toujours le propriétaire, et ce n'est pas toujours la même assurance qui répond.
|
Animal et situation |
Le gardien, en principe |
L'assurance qui répond |
|---|---|---|
|
Chien d'un particulier, échappé ou non tenu en laisse |
Son propriétaire, ou la personne qui le promenait si elle en avait réellement le contrôle |
La responsabilité civile vie privée, en général incluse dans la multirisque habitation |
|
Chien confié à une pension ou à un promeneur professionnel |
Le professionnel qui l'avait sous sa garde |
Son assurance de responsabilité civile professionnelle |
|
Cheval, âne ou poney sorti de son pré |
Le propriétaire ; le centre équestre ou la pension si la garde lui avait été transférée |
Un contrat de responsabilité civile propre aux équidés, que beaucoup de multirisques habitation excluent |
|
Vaches, moutons ou chèvres d'une exploitation |
L'éleveur qui exploite le troupeau |
La responsabilité civile de l'exploitation agricole |
|
Animal sans propriétaire : sanglier, chevreuil, chien errant jamais identifié |
Personne |
Votre garantie du conducteur, puis le Fonds de garantie |
Le propriétaire qui n'est pas assuré reste responsable sur son patrimoine, et le Fonds de garantie prend le relais pour vos blessures (voir plus bas). Celui qui affirme que l'animal ne lui appartient pas doit être contredit par les pièces d'identification, dont on verra qu'elles existent pour presque toutes les espèces.
Vous étiez au volant, au guidon ou à vélo : comment vous êtes indemnisé
Pas de loi Badinter entre vous et l'animal
La loi du 5 juillet 1985, dite loi Badinter, organise l'indemnisation des victimes d'un accident dans lequel est impliqué un véhicule terrestre à moteur, à l'encontre du conducteur ou du gardien de ce véhicule. Un animal n'est pas un véhicule : si vous étiez seul en cause face à lui, votre action contre son gardien repose sur l'article 1243 du Code civil, c'est-à-dire sur le droit commun de la responsabilité. Sa compagnie d'assurance vous doit la réparation intégrale de vos préjudices : souffrances, pertes de revenus, déficit fonctionnel, aide humaine, préjudice esthétique, sans plafond contractuel.
La contrepartie, c'est que votre propre faute peut être discutée. Si l'assureur du gardien prouve une faute de votre part qui a contribué à l'accident, il obtient un partage de responsabilité, et votre indemnisation est réduite d'autant. Il ne peut s'exonérer entièrement que si votre faute présentait pour le gardien les caractères de la force majeure, ce qui reste exceptionnel. Ce que votre faute change concrètement, et ce qu'elle ne change pas, est détaillé dans notre article sur la victime en partie fautive.
La vitesse et la visibilité, terrain habituel de la discussion
Les arguments de l'assureur adverse sont presque toujours les mêmes : une vitesse inadaptée à la nuit ou au brouillard, des feux de croisement au lieu des feux de route, un panneau signalant un passage d'animaux domestiques qui aurait dû vous faire ralentir. Ces arguments se discutent pièce par pièce. Le procès-verbal, les traces de freinage, la position du véhicule et celle de l'animal permettent souvent de montrer qu'aucune vitesse raisonnable n'aurait évité un animal noir surgissant à quelques mètres. Un panneau d'avertissement ne transfère pas la responsabilité au conducteur : il appelle à la prudence, il n'exonère pas l'éleveur dont les bêtes sont sur la chaussée.
À moto, le choc le plus grave
Le motard qui percute une vache ou un cheval subit des blessures sans commune mesure avec celles d'un automobiliste : fractures multiples, traumatisme crânien, atteinte du plexus brachial. L'enjeu financier est donc considérable, et l'assureur de l'éleveur scrute chaque détail, jusqu'à la jugulaire du casque ou la vitesse estimée par l'enquête. Les postes propres aux blessures du motard sont présentés dans notre page sur l'accident de moto et le plexus brachial.
À vélo, le chien sur la piste cyclable
Le cas typique du cycliste est celui du chien non tenu en laisse qui traverse une piste cyclable ou une voie verte, ou de la laisse tendue en travers du passage. Le régime est le même : le maître, ou la personne qui promenait le chien, répond de plein droit, et c'est sa responsabilité civile vie privée qui indemnise. L'assureur du maître discutera la vitesse du cycliste ou l'absence d'éclairage, comme il le ferait face à un automobiliste. Les autres régimes possibles pour un cycliste blessé sont présentés dans notre page sur l'accident de vélo.
Vos passagers, et les autres usagers : la loi Badinter reprend la main
Vos passagers ne sont pas dans votre situation. Votre véhicule est impliqué dans l'accident : ils sont donc victimes au sens de la loi Badinter et sont indemnisés par l'assureur de votre véhicule, sans avoir à attendre que les responsabilités entre vous et le gardien de l'animal soient tranchées. Leur propre faute ne leur est presque jamais opposable, et les membres de votre famille sont des tiers pour votre assureur (article L. 211-1 du Code des assurances). Leurs droits sont détaillés sur notre page consacrée à l'indemnisation du passager victime.
Une fois les passagers indemnisés, l'assureur de votre véhicule se retourne contre le gardien de l'animal et son assureur. La Cour de cassation a précisé comment la charge se partage alors : à proportion des fautes de chacun, et à parts égales si aucune faute n'est prouvée. Elle a ainsi censuré une cour d'appel qui avait mis la totalité à la charge de l'assureur du propriétaire de chevaux en divagation, sans avoir constaté de faute de ce dernier (Cass. 2e civ., 21 mars 2024, n° 22-19.302). Ce débat entre assureurs ne retarde en rien l'indemnisation des passagers.
Si l'animal provoque un accident entre deux véhicules, par exemple quand un automobiliste freine devant un cheval et se fait percuter par celui qui le suit, la loi Badinter s'applique aussi entre les deux conducteurs : chacun réclame à l'assureur de l'autre véhicule, et le gardien de l'animal est appelé à contribuer. Le cadre général est présenté sur notre page consacrée à la loi Badinter.
Propriétaire introuvable ou non assuré : le Fonds de garantie
L'animal n'est pas toujours identifiable : un chien sans puce ni collier, des moutons dont personne ne revendique la propriété. Le propriétaire identifié n'est pas toujours assuré non plus. Le Fonds de garantie des assurances obligatoires de dommages (FGAO) couvre ces deux situations, avec une différence importante entre vos blessures et vos biens.
- Vos blessures sont indemnisées par le Fonds lorsque l'animal n'a pas de propriétaire, que son propriétaire est inconnu ou qu'il n'est pas assuré (article L. 421-1, II, du Code des assurances).
- Les dégâts de votre véhicule ne sont pris en charge, dans les conditions et limites fixées par décret, que si le propriétaire de l'animal est identifié mais non assuré. S'il reste inconnu, seule votre garantie dommages peut jouer.
Le conducteur n'est pas exclu. Le Code des assurances écarte en principe du Fonds les dommages du conducteur, mais la Cour de cassation a jugé que cette exclusion ne s'applique pas lorsque les dommages ont été causés par une personne circulant sur le sol ou par un animal (Cass. 2e civ., 28 mai 2026, n° 24-21.506, publié au Bulletin). Si vous avez souscrit une garantie du conducteur, elle paie d'abord, dans ses plafonds, et le Fonds complète ce qu'elle laisse de côté ; sans elle, le Fonds intervient à titre principal.
Les délais du Fonds sont des délais de forclusion, plus courts et plus stricts que la prescription de droit commun : trois ans à compter de l'accident pour le saisir lorsque le propriétaire est inconnu ; lorsqu'il est identifié mais non assuré, un an après la décision ou la transaction qui fixe ce qu'il vous doit, dans la limite de cinq ans pour agir contre lui. Le Fonds conteste souvent l'absence de propriétaire : les recherches faites pour l'identifier, et leur échec, doivent figurer au dossier. Ses conditions et sa procédure sont détaillées sur notre page consacrée au rôle du FGAO.
Si aucun animal n'est en cause et que vous avez perdu seul le contrôle de votre véhicule, la situation est différente : voyez notre article sur l'accident seul, sans tiers.
Les preuves à réunir dès l'accident
Dans ces dossiers, tout se joue dans les premières heures : l'animal est rattrapé et ramené au pré, la barrière est refermée, les témoins repartent. Six réflexes, dans l'ordre :
- Appelez la gendarmerie ou la police. Le procès-verbal constate la présence de l'animal sur la chaussée, l'état des lieux et, souvent, l'identité de son propriétaire, que les riverains connaissent.
- Faites identifier l'animal. L'identification est obligatoire pour la plupart des espèces : puce ou tatouage pour un chien, lus par un vétérinaire ou la fourrière et rattachés au fichier national des carnivores domestiques ; puce et numéro SIRE pour un cheval ou un âne ; boucles auriculaires pour les bovins, ovins et caprins.
- Photographiez tout : l'animal, la chaussée, les traces de freinage, et surtout la clôture ou la barrière par laquelle il est sorti. Ces photos ne conditionnent pas la responsabilité du gardien, mais elles établissent sa faute, utile pour le partage entre assureurs et pour écarter toute idée de force majeure.
- Relevez les témoins, automobilistes arrêtés comme riverains : ils savent souvent depuis combien de temps les bêtes divaguent, et si ce n'était pas la première fois.
- Faites constater vos blessures le jour même : le certificat médical initial est la pièce de départ de toute indemnisation.
- Déclarez l'accident à votre assureur dans le délai fixé par votre contrat, qui ne peut être inférieur à cinq jours ouvrés (article L. 113-2 du Code des assurances), même si vous comptez réclamer au propriétaire de l'animal.
💡 Bon à savoir : « les vaches ont forcé la clôture pendant l'orage » est l'argument le plus fréquent des assureurs d'éleveurs. Face à vous, il ne vaut rien : l'article 1243 vise précisément l'animal échappé, et un orage, une clôture abîmée ou une barrière ouverte par un promeneur ne sont pas, en principe, des cas de force majeure. Ces circonstances ne servent qu'au partage de la charge entre les assureurs, qui ne vous concerne pas.
Vos dégâts matériels, votre assurance et le malus
Les dégâts de votre véhicule suivent la même logique que vos blessures : le gardien de l'animal en répond, et son assureur doit les prendre en charge, sous réserve de votre éventuelle faute. Si vous avez une garantie dommages tous accidents, votre assureur peut vous indemniser plus vite, déduction faite de la franchise, puis exercer lui-même le recours contre l'assureur du gardien ; la franchise vous est alors remboursée si ce recours aboutit.
Le malus ne s'applique qu'à proportion de votre responsabilité dans l'accident. Face à un animal échappé dont le propriétaire est identifié, l'accident n'est en principe pas de votre fait. Si un partage de responsabilité est retenu, la majoration est réduite de moitié.
Il arrive enfin que le propriétaire de l'animal tué vous en réclame la valeur. Votre véhicule étant impliqué, sa demande relève de la loi Badinter, dont l'article 5 permet de limiter ou d'exclure l'indemnisation des dommages aux biens de la victime qui a commis une faute : laisser ses bêtes divaguer en est une. Si c'est votre propre animal de compagnie qui a été tué dans un accident, la question est traitée dans notre article sur la perte d'un animal de compagnie.
Tableau récapitulatif : qui paie quoi
|
Situation |
Vos blessures de conducteur |
Les blessures de vos passagers |
Les dégâts de votre véhicule |
|---|---|---|---|
|
Propriétaire identifié et assuré |
Son assureur (article 1243), sous réserve de votre éventuelle faute |
L'assureur de votre véhicule (loi Badinter), qui se retourne ensuite contre le gardien |
Son assureur ; ou votre garantie dommages, qui exerce le recours |
|
Propriétaire identifié mais non assuré |
Le Fonds de garantie, qui se retourne contre lui |
L'assureur de votre véhicule |
Le Fonds de garantie, dans ses conditions et limites |
|
Propriétaire inconnu, animal non identifié |
Votre garantie du conducteur, puis le Fonds de garantie |
L'assureur de votre véhicule |
Votre seule garantie dommages |
|
Un autre véhicule est impliqué |
L'assureur de l'autre véhicule (loi Badinter), et le gardien de l'animal |
Les assureurs des véhicules impliqués |
Selon les responsabilités retenues |
|
Animal sans propriétaire (gibier) |
Votre garantie du conducteur, puis le Fonds de garantie |
L'assureur de votre véhicule |
Votre seule garantie dommages |
Les délais pour agir
Contre le gardien de l'animal et son assureur, l'action en réparation de votre dommage corporel se prescrit par dix ans à compter de la consolidation de vos blessures (article 2226 du Code civil). Ce délai long ne doit pas tromper : les preuves, elles, disparaissent en quelques jours. Les délais du Fonds de garantie, rappelés plus haut, sont beaucoup plus courts, et ceux de votre propre contrat, pour la déclaration comme pour la garantie du conducteur, plus courts encore. L'ensemble des délais à surveiller est réuni dans notre article sur la prescription après un accident corporel.
Questions fréquentes
Le propriétaire dit que son chien s'est échappé : est-il quand même responsable ?
Oui. L'article 1243 du Code civil rend le gardien responsable du dommage causé par l'animal, qu'il soit sous sa garde ou « égaré ou échappé ». Une fugue, une barrière ouverte ou un portail franchi ne l'exonèrent pas : seule la force majeure le pourrait, et elle n'est presque jamais admise.
J'ai évité l'animal sans le toucher et je suis tombé : serai-je indemnisé ?
Oui, si vous établissez son rôle actif. Sans contact, il résulte de la position anormale de l'animal, au milieu de la chaussée par exemple, ou de son comportement, comme un chien qui surgit. La Cour de cassation l'a admis pour des chiens non tenus en laisse qui avaient provoqué une chute sans aucun contact (Cass. 2e civ., 17 janvier 2019, n° 17-28.861). Témoins et procès-verbal sont alors décisifs.
L'assureur de l'éleveur invoque ma vitesse : que peut-il obtenir ?
Un partage de responsabilité, s'il prouve une faute de votre part qui a contribué à l'accident ; votre indemnisation est alors réduite à proportion. Il ne peut l'écarter entièrement que si votre faute avait pour lui les caractères de la force majeure. Une vitesse simplement affirmée, sans procès-verbal ni traces, ne suffit pas.
Le propriétaire de l'animal est introuvable : qui m'indemnise ?
Le Fonds de garantie des assurances obligatoires de dommages indemnise vos blessures, y compris si vous conduisiez (Cass. 2e civ., 28 mai 2026, n° 24-21.506), après votre garantie du conducteur si vous en avez une. Les dégâts de votre véhicule restent en revanche à la charge de votre garantie dommages, faute de propriétaire identifié. Le Fonds doit être saisi dans les trois ans de l'accident.
Mes passagers doivent-ils attendre que les responsabilités soient tranchées ?
Non. Votre véhicule étant impliqué, vos passagers sont indemnisés par votre assureur au titre de la loi Badinter. Le partage entre votre assureur et celui du gardien de l'animal se règle ensuite entre eux, à proportion des fautes ou à parts égales (Cass. 2e civ., 21 mars 2024, n° 22-19.302), sans retarder l'indemnisation des passagers.
Un panneau signalait un passage d'animaux : cela change-t-il quelque chose ?
Il ne transfère pas la responsabilité au conducteur : l'éleveur dont les bêtes sont sur la chaussée reste responsable de plein droit. Le panneau peut seulement appuyer un reproche de vitesse inadaptée, qui doit être prouvé et en lien avec l'accident pour réduire votre indemnisation.
L'éleveur me réclame la valeur de sa vache tuée : dois-je payer ?
Sa demande s'adresse à l'assureur de votre véhicule et relève de la loi Badinter, dont l'article 5 permet de limiter ou d'exclure l'indemnisation des dommages aux biens de la victime fautive. Laisser ses animaux divaguer est une faute, interdite par l'article L. 211-19-1 du Code rural et de la pêche maritime : sa demande peut donc être réduite, voire rejetée.
Combien de temps ai-je pour agir ?
Dix ans à compter de la consolidation de vos blessures contre le gardien de l'animal et son assureur (article 2226 du Code civil). Si le Fonds de garantie doit intervenir, ses délais sont beaucoup plus courts : trois ans à compter de l'accident lorsque le propriétaire est inconnu.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — La nomenclature Dintilhac : tous les postes de préjudice. Ce que l'assureur du gardien doit réparer, au-delà des frais médicaux.
- Chiffrer — Combien vais-je toucher après un accident corporel ? Les ordres de grandeur, poste par poste.
- Agir — Le premier rendez-vous avec un avocat après un accident. Ce qui se passe, ce qu'il faut apporter.
Références juridiques
- Code civil, article 1243 (responsabilité de plein droit du fait des animaux, « égaré ou échappé »), article 1240 (responsabilité pour faute) et article 2226 (prescription décennale du dommage corporel).
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), articles 1er à 6, notamment l'article 5 (faute de la victime et dommages aux biens).
- Code des assurances, article L. 421-1, II (Fonds de garantie : accidents causés par un animal sans propriétaire ou dont le propriétaire est inconnu ou non assuré ; atteintes à la personne et dommages aux biens), article R. 421-2 (personnes exclues du Fonds), article L. 211-1 (membres de la famille considérés comme des tiers), article L. 113-2 (déclaration du sinistre).
- Code rural et de la pêche maritime, article L. 211-19-1 (interdiction de laisser divaguer les animaux domestiques) et article L. 211-23 (chien en état de divagation).
- Code de la route, article R. 412-44 (tout animal isolé ou en groupe doit avoir un conducteur).
- Cass. 2e civ., 17 janvier 2019, n° 17-28.861, publié au Bulletin (rôle actif de l'animal sans contact avec la victime : chiens non tenus en laisse).
- Cass. 2e civ., 16 juillet 2020, n° 19-14.678, publié au Bulletin (garde : pouvoirs d'usage, de direction et de contrôle ; présomption pesant sur le propriétaire).
- Cass. 2e civ., 21 mars 2024, n° 22-19.302 (chevaux en divagation : contribution entre coresponsables à proportion des fautes, à parts égales sans faute prouvée).
- Cass. 2e civ., 28 mai 2026, n° 24-21.506, publié au Bulletin (l'exclusion du conducteur du bénéfice du Fonds de garantie ne s'applique pas au dommage causé par une personne circulant sur le sol ou un animal).
Cet article a une vocation informative et ne se substitue pas à une consultation juridique personnalisée.
Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, diplômée en réparation juridique du dommage corporel, au barreau de Lille, cabinet à Lille et à Paris — 06 84 28 25 95
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.