



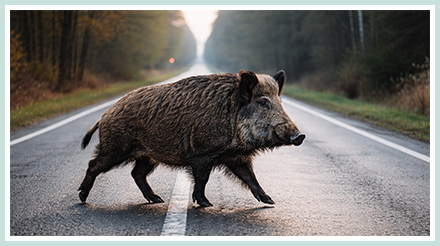
Un accident avec un animal sauvage recouvre aussi bien la collision directe — sanglier, chevreuil, cerf — que l’accident provoqué par une manœuvre d’évitement. Pour la victime, l’enjeu principal n’est pas la carrosserie mais les dommages corporels, souvent lourds et durables. Et la difficulté tient à une particularité : il n’y a, en principe, aucun responsable à poursuivre.
Article mis à jour le 21 septembre 2026.
📌 En bref
Un animal sauvage n’a pas de propriétaire : aucune responsabilité civile ne peut être recherchée, et la loi Badinter ne joue pas pour le conducteur seul en cause. Ses blessures sont d’abord couvertes par sa garantie du conducteur, contractuelle et souvent plafonnée. Le fonds de garantie des assurances obligatoires intervient ensuite pour les dommages corporels, à titre principal en l’absence de garantie, ou en complément lorsqu’elle est insuffisante — avec pour objectif une réparation intégrale. Il ne prend jamais en charge les dégâts matériels dans ce type d’accident. Sa saisine doit intervenir dans les trois ans de l’accident. Les passagers blessés sont indemnisés, eux, par l’assurance obligatoire du véhicule. La preuve de l’intervention de l’animal est décisive, faute de tiers pour en témoigner. Le tableau des scénarios indique qui indemnise quoi.
À ne pas confondre avec deux situations voisines : la perte de votre propre animal dans un accident, qui obéit à d’autres règles — la perte d’un animal de compagnie —, et l’accident de chasse, où un tiers identifié est à l’origine de la blessure, traité plus bas.

Un phénomène fréquent, et largement sous-déclaré
Les collisions avec la grande faune sont fréquentes sur les routes françaises, en particulier à l’automne, en période de chasse et de rut, et à l’aube ou au crépuscule. Elles restent pourtant mal mesurées : une grande partie d’entre elles — sorties de route sans tiers, chocs sans intervention des forces de l’ordre — ne donnent pas lieu à un procès-verbal qui les classerait comme accidents corporels. Les statistiques officielles de sécurité routière n’en saisissent donc qu’une partie.
Cette sous-déclaration a une conséquence directe pour la victime : elle ne change rien à son droit à indemnisation, mais elle signifie que personne ne constituera le dossier à sa place. Faire constater l’accident et réunir les preuves dès les premières heures est ce qui conditionne tout le reste — y compris la saisine du fonds de garantie, qui exige d’établir que l’accident a bien été causé par un animal.
Les blessures du conducteur : ce qui peut être mobilisé
L’indemnisation des dommages corporels du conducteur n’est pas automatique. Elle dépend de la combinaison de son contrat d’assurance et du fonds de garantie, qu’il faut articuler dans le bon ordre.
Pourquoi la loi Badinter ne joue pas. Le régime des accidents de la circulation protège les victimes contre le conducteur d’un véhicule impliqué. Un conducteur qui percute seul un animal sauvage n’a personne contre qui l’invoquer : il est à la fois l’unique conducteur et la victime. C’est ce qui rend sa propre garantie déterminante.
La garantie du conducteur. Si elle a été souscrite, elle indemnise les blessures du conducteur selon les termes du contrat : plafonds, franchises, parfois seuil d’incapacité en deçà duquel rien n’est versé. Son offre mérite un examen attentif, pour vérifier qu’elle couvre bien les postes de la nomenclature Dintilhac — ce que couvre réellement la garantie du conducteur.
Le fonds de garantie des assurances obligatoires. Il indemnise les dommages corporels causés par un animal sauvage, à titre principal lorsque le conducteur n’a pas de garantie, ou en complément lorsque celle-ci ne couvre pas intégralement son préjudice. C’est là son intérêt décisif : la garantie contractuelle est plafonnée, alors que le fonds vise la réparation de l’ensemble des postes selon les règles du droit du dommage corporel — le rôle du fonds de garantie.
Les passagers. Leurs dommages corporels sont pris en charge par l’assurance de responsabilité civile obligatoire du véhicule dans lequel ils se trouvaient, quelle que soit la cause de l’accident. Le fonds de garantie n’intervient pour eux que si ce véhicule n’était pas assuré — voir l’indemnisation des passagers.
|
💡 Tous risques n’est pas garantie du conducteur La formule « tous risques » couvre les dégâts de votre véhicule, sous franchise. La garantie du conducteur, souvent optionnelle, couvre vos propres blessures. Beaucoup d’assurés découvrent au moment de l’accident qu’ils n’ont souscrit que la première. Ce n’est pas une impasse : c’est précisément le cas où le fonds de garantie intervient à titre principal pour les dommages corporels. |
Ce que la garantie du conducteur laisse souvent de côté
C’est précisément là que le complément du fonds de garantie prend son sens. Une garantie du conducteur est un contrat, et ses conditions varient d’un assureur à l’autre. Quatre limites reviennent souvent, qu’il faut rechercher dans les conditions générales et particulières :
- un seuil d’intervention : aucune indemnisation en deçà d’un certain taux d’incapacité permanente, ce qui exclut les séquelles modérées ;
- un plafond global, qui peut se révéler très insuffisant face à un besoin d’aide humaine à vie ;
- un calcul selon le barème du contrat, et non selon les règles de réparation intégrale appliquées par les juridictions ;
- des postes non couverts : préjudice d’agrément, préjudice esthétique ou préjudices des proches sont parfois exclus.
Chacune de ces limites laisse une part du préjudice sans réparation. C’est cette part qui peut être réclamée au fonds de garantie, après avoir fait évaluer l’ensemble du dommage poste par poste. Accepter l’offre contractuelle sans cette comparaison revient souvent à renoncer, sans le savoir, à ce complément.
À lire aussi, pour des situations qui modifient le circuit d’indemnisation : l’accident avec un véhicule de fonction et l’accident de trajet, qui ouvrent en outre le régime des accidents du travail.
La manœuvre d’évitement : pas de choc, les mêmes blessures
Un conducteur qui évite un animal et finit dans un fossé, contre un arbre ou une glissière peut subir des lésions très graves sans qu’aucun choc avec l’animal ne soit constaté. L’enjeu devient alors la preuve que c’est bien l’animal qui a provoqué l’accident.
Juridiquement, l’absence de choc n’exclut pas l’indemnisation des dommages corporels : la garantie du conducteur joue, et le fonds de garantie peut intervenir si le rôle de l’animal est établi. En pratique, c’est là que tout se joue : sans trace de collision, l’assureur ou le fonds peut soutenir que l’accident a une autre cause — inattention, vitesse, perte de contrôle. Témoignages, intervention des forces de l’ordre, constat précis de la trajectoire, photographies de la zone et d’éventuelles traces de l’animal sont alors déterminants.
La vitesse, point de vigilance
La survenue brutale d’un animal ne suffit pas, à elle seule, à écarter toute responsabilité du conducteur. La chambre criminelle de la Cour de cassation l’a jugé dans une affaire où un automobiliste roulant à vitesse excessive avait heurté un sanglier puis dévié sa trajectoire pour percuter un véhicule arrivant en sens inverse : la vitesse, « déterminante des causes et des conséquences de l’accident », a été retenue comme cause directe du décès de l’autre conducteur, et l’argument de la force majeure écarté (Cass. crim., 25 septembre 2001, n° 01-80.100, publié au Bulletin).
Cet arrêt concerne la responsabilité du conducteur envers une autre victime. Mais sa logique joue aussi pour sa propre indemnisation : une vitesse inadaptée peut être invoquée comme faute pour réduire ce qui lui est dû. D’où l’intérêt, lorsque la vitesse était appropriée, de l’établir solidement — relevés, témoins, configuration des lieux — avant que la question ne soit posée. Voir aussi l’accident seul, sans tiers en cause.
Le fonds de garantie : comment il intervient
Lorsque l’animal est sauvage, la victime n’a pas de responsable civil à actionner. Le fonds de garantie des assurances obligatoires comble ce vide, dans un cadre précis.
- Ce qu’il couvre : les dommages corporels causés par un animal sauvage, avec pour objectif une réparation intégrale. Jamais les dommages matériels dans ce type d’accident : ceux-ci relèvent exclusivement de votre propre contrat.
- À quel titre : à titre principal en l’absence de garantie du conducteur, ou complémentaire lorsqu’elle ne couvre pas intégralement le préjudice. Le fonds n’indemnise que ce qui ne l’est pas à un autre titre : il faut donc d’abord mobiliser son propre contrat.
- Dans quel délai : la demande doit être déposée dans les trois ans qui suivent l’accident, au moyen du formulaire prévu, directement ou par l’intermédiaire de son assureur.
- En cas de refus ou d’offre insuffisante : des recours existent — refus du fonds de garantie : les recours. Pour savoir quel fonds saisir selon la situation, voir FGAO ou FGTI.
La responsabilité du gestionnaire de la route
Beaucoup de victimes envisagent, en parallèle, de mettre en cause la collectivité ou le gestionnaire de la voie. Ce contentieux relève en principe du juge administratif, qui exige la démonstration d’un défaut d’entretien normal de l’ouvrage. La seule présence d’un animal sur la chaussée ne suffit pas : il faut des éléments précis, comme une clôture défectueuse le long d’une voie qui doit en être équipée, ou une absence de signalisation dans un secteur connu pour ses traversées de gibier. C’est une voie étroite, à examiner au cas par cas, mais qui ne doit pas être écartée sans vérification.
Collision ou accident de chasse : deux régimes à ne pas confondre
Sur le terrain, les deux situations se ressemblent : un animal sauvage, souvent près d’une zone de chasse, à l’origine d’un dommage grave. Juridiquement, elles n’ont rien de commun, et les confondre conduit à solliciter le mauvais interlocuteur.
|
Critère |
Collision avec un animal sauvage |
Accident de chasse |
|---|---|---|
|
Mécanisme |
Choc ou évitement sur la voie publique |
Blessure lors d’une action de chasse |
|
Responsable |
Aucun en principe : l’animal n’a pas de propriétaire |
Le tireur, l’organisateur de la battue |
|
Fondement |
Garantie du conducteur ; fonds de garantie |
Responsabilité civile, art. 1240 et 1241 C. civ. ; assurance chasse obligatoire |
|
Fonds de garantie |
Oui, pour les dommages corporels |
Oui, si le chasseur n’est pas identifié ou pas assuré |
|
Pour aller plus loin |
La présente page |
Dans les deux cas, le réflexe est le même : faire constater l’accident, recueillir les témoignages, et identifier le bon fondement avant qu’un délai ne s’écoule. Un troisième cas s’en distingue encore : l’animal qui a un propriétaire — troupeau, élevage —, dont celui-ci répond de plein droit — attaqué par un animal de ferme en randonnée.
Qui indemnise quoi : le récapitulatif
|
Situation |
Blessures du conducteur |
Blessures des passagers |
Dégâts du véhicule |
|---|---|---|---|
|
Garantie du conducteur souscrite |
Contrat, dans ses plafonds ; fonds de garantie en complément |
Responsabilité civile obligatoire du véhicule |
Garantie dommages, sous franchise ; jamais le fonds |
|
Pas de garantie du conducteur |
Fonds de garantie, à titre principal |
Responsabilité civile obligatoire du véhicule |
À la charge du conducteur, sauf garantie dommages |
|
Évitement, sans choc |
Contrat et fonds de garantie, si le rôle de l’animal est prouvé |
Responsabilité civile obligatoire du véhicule |
Garantie dommages tous accidents seulement |
|
Animal ayant un propriétaire |
Action contre le propriétaire, art. 1243 C. civ. ; fonds de garantie s’il est inconnu ou non assuré |
Idem |
Idem |
Les preuves, déterminantes quand il n’y a pas de tiers
Dans un accident entre deux véhicules, chaque conducteur dispose du constat et du témoignage de l’autre. Face à un animal sauvage, la victime n’a aucun contradicteur humain : c’est à elle seule de démontrer la réalité de la collision ou de l’évitement. Un dossier incomplet sur ce point expose à une contestation pure et simple, au motif d’une cause inconnue.
- Faire constater l’accident par la police ou la gendarmerie, et demander le procès-verbal. En l’absence de tiers, c’est la pièce qui atteste le mieux l’événement.
- Photographier les dégâts compatibles avec un choc animalier, les poils ou traces sur le véhicule, l’animal s’il est sur place, la signalisation de la zone.
- Relever les témoins, y compris les automobilistes qui se sont arrêtés.
- Obtenir un certificat médical initial précis, puis conserver comptes rendus, examens, arrêts de travail.
- Déclarer le sinistre à son assureur dans le délai du contrat, puis constituer le dossier sur les conséquences professionnelles et économiques.
Les premiers réflexes sur le lieu de l’accident sont détaillés dans que faire dans les 48 heures. Pour l’évaluation médicale, une expertise contradictoire assistée d’un médecin conseil de victime est essentielle — et en cas de doute sur l’impartialité du médecin de l’assureur, voir le conflit d’intérêts du médecin expert.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro : 06 84 28 25 95
Du lundi au vendredi, 9h-19h30
FAQ : accident avec un animal sauvage
Puis-je être indemnisé si aucun choc avec l’animal n’a eu lieu ?
Oui, pour vos dommages corporels, à condition d'établir que c'est bien l'animal qui a provoqué l'accident. La garantie du conducteur joue, et le fonds de garantie peut intervenir si le rôle de l'animal est prouvé. Sans trace de collision, cette preuve est plus difficile : témoignages, procès-verbal, constat de la trajectoire et photographies de la zone deviennent déterminants.
Le fonds de garantie prend-il en charge les dégâts de ma voiture ?
Non. Dans un accident causé par un animal sauvage, le fonds de garantie des assurances obligatoires n'indemnise que les dommages corporels. Les dégâts du véhicule relèvent exclusivement de votre propre contrat, selon la garantie dommages souscrite et sous franchise. Sans cette garantie, ils restent à votre charge.
Le fonds de garantie peut-il intervenir si mon assureur m’a déjà indemnisé ?
Oui, en complément. Lorsque la garantie du conducteur ne couvre pas intégralement le préjudice corporel — plafonds, franchises, postes exclus —, une demande d'indemnisation complémentaire peut être adressée au fonds de garantie. Celui-ci n'indemnise que ce qui ne l'est pas à un autre titre : il faut donc d'abord mobiliser son propre contrat.
Quel est le délai pour saisir le fonds de garantie ?
La demande doit être déposée dans les trois ans qui suivent l'accident, au moyen du formulaire prévu pour les victimes d'accidents de la circulation ou de chasse, directement ou par l'intermédiaire de son assureur. Mieux vaut ne pas attendre l'échéance : la reconstitution des preuves devient plus difficile avec le temps.
Mes passagers sont blessés : qui les indemnise ?
L'assurance de responsabilité civile obligatoire du véhicule dans lequel ils se trouvaient, quelle que soit la cause de l'accident. Ce sont des victimes non conductrices, qui bénéficient d'une protection étendue. Le fonds de garantie n'intervient pour eux que si ce véhicule n'était pas assuré.
Pourquoi la loi Badinter ne s’applique-t-elle pas à moi ?
Parce qu'elle protège les victimes contre le conducteur d'un véhicule impliqué dans l'accident. Lorsque vous percutez seul un animal sauvage, vous êtes à la fois l'unique conducteur et la victime : il n'existe aucun autre conducteur contre qui l'invoquer. C'est la raison pour laquelle votre garantie du conducteur, puis le fonds de garantie, prennent le relais.
Ma vitesse peut-elle m’être reprochée ?
Oui. La Cour de cassation a jugé qu'une vitesse excessive, déterminante des causes et des conséquences de l'accident, pouvait écarter l'argument de la force majeure tiré de la survenue d'un sanglier. Une vitesse inadaptée peut aussi être invoquée pour réduire votre propre indemnisation. Si elle était appropriée, il faut l'établir solidement, avant que la question ne soit posée.
Quelle différence avec un accident de chasse ?
Dans une collision avec un animal sauvage, il n'y a en principe aucun responsable, et l'indemnisation repose sur la garantie du conducteur et le fonds de garantie. Dans un accident de chasse, un tiers — tireur, organisateur de battue — est en principe identifiable, et sa responsabilité civile peut être engagée, couverte par l'assurance chasse obligatoire. Le fonds de garantie n'intervient alors que si le chasseur est inconnu ou non assuré.
Sources et références
- Service-public.fr, fiche F21616, « Assurance auto : l’accident avec un animal sauvage est-il indemnisé ? » — dommages corporels seuls pris en charge par le fonds de garantie ; délai de trois ans ; passagers couverts par la responsabilité civile du véhicule
- Sécurité routière, « Le fonds de garantie des assurances obligatoires de dommages » — absence de prise en charge des dommages matériels causés par un animal sauvage
- Justice.fr, fiche pratique sur l’accident avec un animal sauvage
- Cass. crim., 25 septembre 2001, n° 01-80.100, publié au Bulletin — vitesse excessive, collision après un sanglier, force majeure écartée
- Code civil, articles 1240, 1241 et 1243 — responsabilité pour faute ; responsabilité du fait des animaux
- Nomenclature Dintilhac, juillet 2005
Me Joëlle Marteau-Péretié, avocate en dommage corporel aux Barreaux de Lille et de Paris, articule garantie du conducteur et fonds de garantie pour viser la réparation de l’ensemble des postes — le cabinet.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.