



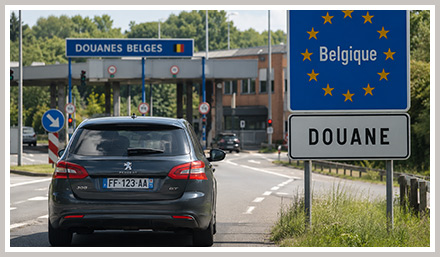
Ce guide vous explique quelle loi s'applique réellement, comment fonctionne l'indemnisation en Belgique, en quoi elle diffère du système français, et la marche à suivre concrète pour faire valoir vos droits depuis la France. Pour le cas inverse — un accident en France avec un véhicule étranger — ou plus largement l'indemnisation d'un accident corporel à l'étranger, nous traitons ces situations dans des articles dédiés.
Quelle loi s'applique quand l'accident survient en Belgique ?
Le principe : la loi du lieu de l'accident
Deux textes européens ont vocation à désigner la loi applicable : le règlement Rome II (n° 864/2007) et la Convention de La Haye du 4 mai 1971 sur la loi applicable en matière d'accidents de la circulation routière. En cas de conflit, c'est la Convention de La Haye qui l'emporte : le règlement Rome II lui-même, en son article 28, réserve les conventions internationales antérieures. Or la France comme la Belgique sont toutes deux parties à cette Convention.
Sa règle de base (article 3) est simple : on applique la loi interne de l'État sur le territoire duquel l'accident est survenu. Un accident en Belgique relève donc, en principe, du droit belge — pour établir les responsabilités comme pour évaluer vos préjudices. À noter : les règles de circulation et de sécurité applicables restent toujours celles du lieu de l'accident (article 7), et la loi désignée régit aussi les délais de prescription (article 8).
Une précision utile dans une région où l'on prend l'avion à Zaventem ou à Charleroi plus souvent qu'à Paris : ce raisonnement ne vaut que pour les accidents de la circulation. Si la blessure survient à bord d'un vol, ou pendant l'embarquement et le débarquement, la convention de La Haye ne s'applique pas. C'est la convention de Montréal qui prend le relais, identique quel que soit le pays, plus favorable sur la preuve — aucune faute à démontrer — mais assortie d'un délai de deux ans encore plus court que les cinq ans belges. Le régime est détaillé dans notre article blessé à bord d'un vol commercial.
Quand la loi française revient : tous les véhicules immatriculés en France
La Convention prévoit une exception fondée sur l'immatriculation (article 4). Si tous les véhicules impliqués sont immatriculés dans le même État — la France — la loi de cet État s'applique, alors même que l'accident a eu lieu en Belgique. Concrètement : deux voitures françaises qui se percutent en Belgique, ou un véhicule français dont le passager français est blessé, relèvent en principe de la loi Badinter. En revanche, dès qu'un véhicule belge (ou d'un autre pays) est impliqué, on retombe sur le droit belge.
|
💡 Pourquoi cette distinction est capitale Le choix loi française / loi belge n'est pas un détail théorique : il change les personnes indemnisées, l'étendue de la réparation et les montants. Faire qualifier correctement votre situation dès le départ — véhicules impliqués, immatriculations, résidences — conditionne toute la suite du dossier. |

Le droit belge : un système à deux vitesses selon votre rôle
La pièce maîtresse est l'article 29bis de la loi belge du 21 novembre 1989 relative à l'assurance obligatoire de la responsabilité en matière de véhicules automoteurs. Ce texte, directement inspiré de la loi Badinter, crée un régime d'indemnisation automatique — mais réservé à une catégorie précise de victimes.
Piéton, cycliste ou passager : l'indemnisation automatique des « usagers faibles »
L'article 29bis protège les usagers faibles : toute victime autre que le conducteur d'un véhicule automoteur. Sont donc concernés les piétons, les cyclistes, les passagers (de voiture, bus, tram…), ainsi que les utilisateurs de trottinettes, patins ou fauteuils roulants.
Pour ces victimes, l'assureur du véhicule impliqué indemnise le dommage corporel de façon quasi automatique, sans qu'il faille prouver la moindre faute du conducteur. Il suffit que le véhicule ait été « impliqué », c'est-à-dire qu'il ait joué un rôle quelconque dans l'accident — un contact n'est même pas exigé. S'il y a plusieurs véhicules, leurs assureurs sont tenus solidairement et vous pouvez vous adresser à n'importe lequel. À défaut d'assurance ou en cas de délit de fuite, c'est le Fonds Commun de Garantie Belge (FCGB) qui intervient.
Deux limites toutefois. D'abord, le régime couvre le dommage corporel (et le décès), les dégâts aux vêtements et aux prothèses, mais pas les dégâts matériels au véhicule, qui restent soumis à la preuve d'une faute. Ensuite, la seule cause de perte du droit à indemnisation est la faute intentionnelle : la victime de plus de 14 ans qui a voulu l'accident et ses conséquences. Sur ce point précis, le droit belge est même légèrement plus favorable à l'usager faible que la loi Badinter, qui oppose encore la faute inexcusable du piéton ou du cycliste.
Cette protection prend une dimension particulière pour les dizaines de milliers d'habitants des Hauts-de-France qui franchissent chaque jour la frontière pour aller travailler. Renversé à vélo sur le chemin de son entreprise à Tournai ou à Mouscron, le frontalier cumule l'indemnisation automatique de l'article 29bis et les prestations de l'assureur-loi belge, au titre de l'accident sur le chemin du travail. Un cumul décisif, que nous détaillons dans notre guide de l'accident du travail du travailleur frontalier franco-belge.
Au volant : un régime bien moins protecteur qu'en France
C'est ici que le fossé se creuse. Le conducteur d'un véhicule automoteur n'est pas un usager faible : il est exclu de l'article 29bis. Pour être indemnisé de ses propres blessures, il n'a que deux voies. Soit il prouve la faute d'un tiers selon le droit commun de la responsabilité (désormais le Livre 6 du Code civil belge, entré en vigueur le 1er janvier 2025, qui a remplacé les anciens articles 1382 et 1383). Soit il a souscrit une garantie conducteur facultative.
Et si sa propre faute a contribué à l'accident, son indemnisation est réduite à proportion de sa part de responsabilité : responsable à 30 %, il ne perçoit que 70 % de sa réparation. L'assurance RC auto obligatoire, elle, ne couvre jamais les blessures du conducteur responsable. À l'inverse, en France, la loi Badinter protège davantage le conducteur victime, même fautif, dès lors qu'un autre véhicule est impliqué.
|
💡 Le réflexe à avoir avant de rouler en Belgique Si vous conduisez régulièrement vers la Belgique, vérifiez que votre contrat comporte une garantie du conducteur. C'est elle — et non la RC auto — qui vous indemnisera si vous êtes blessé en étant en tort. Nous détaillons son intérêt dans notre article sur la garantie conducteur. |
France / Belgique : le tableau comparatif des différences
Synthèse des principaux écarts entre la loi Badinter et le régime belge de l'article 29bis :
|
Critère |
France — Loi Badinter (5 juillet 1985) |
Belgique — Art. 29bis (loi du 21 nov. 1989) |
|
Victime non-conductrice (piéton, cycliste, passager) |
Indemnisation quasi automatique du dommage corporel |
Indemnisation automatique (« usager faible ») |
|
Faute opposable à cette victime |
Faute inexcusable cause exclusive (exceptions pour mineurs, personnes âgées, invalides) |
Uniquement la faute intentionnelle (victime > 14 ans qui a voulu l'accident) |
|
Conducteur victime |
Indemnisé même s'il a une part de faute (sa faute peut réduire/exclure) |
Exclu du régime automatique : preuve de la faute d'un tiers OU garantie conducteur |
|
Faute du conducteur |
Appréciée pour réduire son indemnisation |
Partage de responsabilité : réduction proportionnelle à sa part |
|
Dégâts matériels au véhicule |
Intégrés au régime d'indemnisation |
Exclus du 29bis : droit commun fondé sur la faute |
|
Évaluation du préjudice |
Nomenclature Dintilhac |
Tableau indicatif 2020 + forfaits journaliers |
|
Prescription (repère) |
10 ans à compter de la consolidation (art. 2226 C. civ.) |
5 ans pour l'action directe contre l'assureur |
|
Organisme si non-assuré / fuite |
FGAO |
Fonds Commun de Garantie Belge (FCGB) |
Pour approfondir la logique française, voir notre page sur la loi Badinter et notre article sur les accidents hors champ de la loi Badinter.
Un barème belge, moins généreux qu'on ne l'imagine
En France, les préjudices se lisent au prisme de la nomenclature Dintilhac. En Belgique, le juge et les assureurs se réfèrent au Tableau indicatif (dernière édition : 2020), établi par l'Union royale des juges de paix et de police et l'Union nationale des magistrats de première instance. Il propose des montants repères, souvent forfaitaires, pour les postes difficiles à chiffrer précisément.
Les postes eux-mêmes diffèrent : le droit belge raisonne en incapacité personnelle, ménagère et économique, auxquelles s'ajoutent le dommage moral, le préjudice esthétique (échelle de 1 à 7), le préjudice d'agrément, le préjudice sexuel ou encore le préjudice ex haerede. Le dommage moral et ménager temporaires sont fréquemment indemnisés au forfait journalier, là où le droit français cherche une évaluation in concreto. L'indemnisation permanente peut prendre la forme d'un forfait, d'une rente ou d'une capitalisation.
|
💡 Un barème indicatif, pas une loi Le Tableau indicatif ne s'impose pas au juge, qui peut s'en écarter, et il suppose toujours une expertise médicale préalable. Comme en France, la qualité de votre défense lors de l'expertise médicale détermine l'essentiel de votre indemnisation. Ne signez jamais une proposition sans l'avoir fait analyser. |
La marche à suivre concrète depuis la France
Bonne nouvelle : le droit européen vous évite de courir après un assureur belge. La directive 2009/103/CE organise un circuit de protection pour les victimes transfrontalières.
-
Sécurisez les preuves sur place : remplissez un constat européen d'accident (formulaire multilingue standardisé), photographiez les lieux, plaques et blessures, recueillez les témoignages et faites intervenir la police pour obtenir un procès-verbal.
-
Faites-vous soigner et conservez tout : certificats, comptes rendus, factures. Ces pièces fondent l'expertise et le chiffrage de vos préjudices.
-
Saisissez le représentant en France de l'assureur belge : chaque assureur belge doit désigner un représentant chargé du règlement des sinistres en France, avec qui vous échangez dans votre langue. L'organisme d'information AGIRA aide à identifier l'assureur à partir de la plaque.
-
Laissez courir le délai de 3 mois : l'assureur (ou son représentant) doit présenter une offre motivée ou un refus motivé dans les trois mois de votre demande.
-
À défaut, actionnez le FGAO : si vous résidez en France et qu'aucune réponse motivée n'arrive dans les 3 mois, qu'aucun représentant n'a été désigné, ou que le véhicule/assureur reste introuvable après 2 mois, le Fonds de Garantie des Assurances Obligatoires intervient à titre subsidiaire, puis se retourne contre l'assureur défaillant.
Point crucial : que vous passiez par le représentant ou par le FGAO, l'indemnisation est calculée selon le droit belge (loi du lieu de l'accident), et non selon les barèmes français. Le guichet est français ; le droit appliqué reste belge. Sur le choix du bon fonds, voir FGAO ou FGTI : quel fonds pour quelle victime, et plus largement notre page aide aux victimes et fonds de garantie.
|
💡 Attention : la prescription belge est plus courte L'action directe contre l'assureur belge se prescrit par cinq ans à compter du fait dommageable, en application de l'article 88, § 2, de la loi belge du 4 avril 2014 relative aux assurances. Si vous n'avez connu que plus tard votre droit contre l'assureur, le délai part de cette connaissance, sans pouvoir dépasser dix ans depuis le fait dommageable. Le droit français, lui, laisse dix ans à compter de la consolidation. Les premiers réflexes comptent double : notre article accident de la route : que faire dans les 48 h détaille les gestes à ne pas manquer. |
Trois cas pratiques
Cas n° 1 — Le cycliste renversé près de Tournai
Un habitant de Lille fait une sortie à vélo et est renversé par une voiture belge à quelques kilomètres de la frontière. Un seul véhicule motorisé, immatriculé en Belgique, est impliqué : le droit belge s'applique. En tant qu'usager faible, le cycliste est indemnisé automatiquement par l'assureur du véhicule au titre de l'article 29bis, sans avoir à prouver la faute du conducteur, sa propre imprudence éventuelle ne lui étant pas opposable (sauf faute intentionnelle). Il agit via le représentant français de l'assureur belge.
Cas n° 2 — L'automobiliste lillois en tort partiel sur l'autoroute
Un conducteur français est blessé lors d'une collision en Belgique, dans laquelle un expert retient une part de responsabilité de 40 % à sa charge. Conducteur, il n'est pas usager faible. Sa réparation, calculée en droit belge, sera réduite de 40 % — et pour la part restante, il devra établir la faute de l'autre conducteur. S'il avait souscrit une garantie conducteur, celle-ci couvrirait ses blessures indépendamment de sa part de tort. En France, la loi Badinter lui aurait offert une position sensiblement plus favorable.
Cas n° 3 — Deux amis français, un seul véhicule
Deux amis rentrent d'une soirée en Belgique dans une voiture immatriculée en France ; le conducteur perd le contrôle et le passager est blessé. Un seul véhicule impliqué, immatriculé en France, victime française : l'exception de l'article 4 de la Convention de La Haye joue et c'est la loi française (Badinter) qui s'applique, bien que l'accident soit survenu en Belgique. Le passager est indemnisé comme il l'aurait été sur le sol français.
Cinq réflexes avant de franchir la frontière
-
Faites qualifier la situation immédiatement : véhicules impliqués, immatriculations et résidences déterminent si c'est la loi belge ou la loi française qui s'applique.
-
Ne signez aucune offre sans analyse : les barèmes belges ne recouvrent pas les postes Dintilhac, et une offre « correcte » sur le Tableau indicatif peut sous-évaluer votre préjudice réel.
-
Souscrivez une garantie conducteur si vous roulez vers la Belgique : c'est votre seul filet en cas d'accident en tort.
-
Agissez vite : la prescription de 5 ans et la déperdition des preuves imposent de ne pas laisser le dossier dormir.
-
Faites-vous assister par un médecin-conseil et un avocat lillois dès l'expertise : c'est le moment qui pèse le plus lourd sur le montant final.
À retenir
-
Accident en Belgique = droit belge en principe (loi du lieu, Convention de La Haye 1971, qui prime sur Rome II).
-
Exception : deux véhicules français (ou un seul, avec passager français) en Belgique → loi Badinter.
-
Usagers faibles (piétons, cyclistes, passagers) : indemnisation automatique via l'article 29bis, faute non opposable sauf faute intentionnelle.
-
Conducteur : pas de régime automatique, partage de responsabilité, garantie conducteur indispensable — nettement moins protégé qu'en France.
-
Recours depuis la France : représentant de l'assureur belge, puis FGAO subsidiaire — mais indemnisation calculée en droit belge.
-
Prescription courte : 5 ans contre l'assureur belge. Agissez sans tarder.
Questions fréquentes
Puis-je être indemnisé selon la loi française si l'accident a eu lieu en Belgique ?
Seulement dans des cas précis : lorsque tous les véhicules impliqués sont immatriculés en France (ou un seul véhicule français avec une victime française). Sinon, c'est le droit belge qui régit votre indemnisation, même si vous résidez en France.
Dois-je me déplacer en Belgique ou parler néerlandais pour être indemnisé ?
Non. L'assureur belge doit disposer d'un représentant en France, avec qui vous échangez dans votre langue. À défaut de réponse dans les délais, le FGAO peut prendre le relais depuis la France.
J'étais au volant et partiellement en tort : que me reste-t-il ?
En droit belge, le conducteur n'est pas un usager faible. Votre indemnisation sera réduite à proportion de votre part de responsabilité, et pour le reste vous devrez prouver la faute d'un tiers — sauf si vous avez souscrit une garantie conducteur, qui vous couvre indépendamment de votre tort.
Les montants d'indemnisation sont-ils les mêmes qu'en France ?
Non. La Belgique s'appuie sur le Tableau indicatif 2020 et de nombreux forfaits, avec des postes de préjudice distincts de la nomenclature Dintilhac. Les montants peuvent différer sensiblement, d'où l'intérêt d'une analyse au cas par cas avant toute acceptation.
Combien de temps ai-je pour agir ?
L'action directe contre l'assureur belge se prescrit par cinq ans. C'est plus court que le délai français, et les preuves se perdent vite : mieux vaut engager les démarches rapidement.
Victime d'un accident de la route en Belgique ? Le Cabinet Joëlle Marteau-Péretié, à Lille et à Paris, accompagne les victimes dans leurs dossiers transfrontaliers, de la qualification de la loi applicable jusqu'à l'indemnisation. Contactez le cabinet pour un premier échange sur votre situation. Voir aussi nos spécificités d'indemnisation dans les Hauts-de-France et l'indemnisation d'une victime étrangère en France et les accidents sur la voie publique.
Sources et références
- Convention de La Haye du 4 mai 1971 sur la loi applicable en matière d'accidents de la circulation routière, articles 3, 4, 7 et 8.
- Loi belge du 21 novembre 1989 relative à l'assurance obligatoire de la responsabilité en matière de véhicules automoteurs, article 29bis : indemnisation automatique des usagers faibles, exclusion du conducteur.
- Loi belge du 4 avril 2014 relative aux assurances, article 88, § 2 : prescription quinquennale de l'action directe contre l'assureur, avec butoir de dix ans depuis le fait dommageable.
- Tableau indicatif élaboré par l'Union nationale des magistrats de première instance et l'Union royale des juges de paix et de police : barème d'évaluation employé par les juridictions belges.
- Code civil français, article 2226 : prescription décennale de l'action en réparation d'un dommage corporel, à compter de la consolidation.
- Convention de Montréal du 28 mai 1999, article 35 : action intentée « sous peine de déchéance » dans le délai de deux ans.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.