



Négocier l’offre d’indemnisation de l’assureur : contre-proposition et méthode
Après un accident corporel, l’indemnisation se joue rarement du premier coup. L’assureur formule une offre d’indemnisation qui ouvre une négociation : rien ne vous oblige à l’accepter telle quelle, et la loi comme la jurisprudence vous donnent des appuis pour la discuter. Encore faut-il savoir ce qui se négocie avec le régleur de l’assurance, ce qui se conteste ailleurs, et comment présenter une contre-proposition qui oblige l’assureur à se repositionner. C’est l’objet de cette page.
📌 En bref. Négocier une offre d’indemnisation ne consiste pas à marchander un total, mais à discuter, poste par poste, ce qui se discute avec le régleur : la liste des postes retenus, la conversion du taux médical en euros, le barème de capitalisation des préjudices futurs, le taux horaire de l’aide humaine, les revenus de référence, les intérêts de retard. Les constats médicaux — taux de déficit fonctionnel, cotation des souffrances, dates — ne se négocient pas au téléphone : ils se contestent par des observations écrites à l’expert, une contre-expertise ou une expertise judiciaire. L’outil central est la contre-proposition chiffrée, poste par poste, pièces à l’appui. Une transaction repose sur des concessions réciproques (article 2044 du code civil) : tant que vous n’avez pas signé, refuser ne vous fait rien perdre. Voir le tableau de ce qui se négocie et de ce qui se conteste.
Ce qui se négocie avec le régleur, et ce qui se conteste ailleurs
L’offre est signée par un régleur (ou gestionnaire de sinistre) de l’assurance. Il a la main sur le chiffrage, pas sur le rapport médical : il applique les conclusions de l’expert et les convertit en euros. Confondre les deux terrains est l’erreur la plus fréquente : on discute au téléphone un taux d’incapacité que le régleur n’a pas le pouvoir de changer, et l’on accepte sans discussion une conversion en euros qui, elle, était négociable.
Élément de l’offre |
Se négocie avec le régleur ? |
Où et comment le discuter |
|---|---|---|
Taux de déficit fonctionnel, cotation des souffrances, dates de consolidation |
Non : fixés par l’expertise |
Observations écrites à l’expert, contre-expertise, expertise judiciaire |
Liste des postes retenus |
Oui |
Réclamer chaque poste omis, pièces à l’appui : une offre qui ne comprend pas tous les éléments indemnisables expose l’assureur à la pénalité de retard |
Conversion du taux en euros |
Oui |
Référentiels indicatifs, décisions de la cour d’appel du ressort, situation personnelle |
Barème de capitalisation des postes futurs |
Oui |
Choix du barème et du taux d’actualisation, qui pèsent lourd sur les montants viagers |
Aide humaine : taux horaire |
Oui (le volume horaire, lui, relève de l’expertise) |
Coût réel d’un service d’aide ; pas de réduction si l’aide est familiale |
Revenus de référence et pertes futures |
Oui |
Bulletins, avis d’imposition, perspectives d’évolution documentées |
Intérêts et pénalités de retard |
Oui |
Dates de l’accident, de la consolidation et de l’offre, à reconstituer par écrit |
La cotation médicale se conteste, elle ne se marchande pas
Le premier déterminant du montant est médical : le taux de déficit fonctionnel permanent retenu par l’expert, la cotation des souffrances endurées, la durée du déficit fonctionnel temporaire. Les médecins s’appuient sur des barèmes médicaux indicatifs, comme le barème dit du Concours médical, qui laissent une marge d’appréciation importante. Cette marge ne se discute pas avec le régleur mais avec l’expert, par des observations écrites, avant qu’il ne dépose son rapport, puis, si besoin, par une contre-expertise ou une expertise judiciaire — voir contester son taux d’AIPP ou de DFP. C’est là que l’assistance d’un médecin conseil de victimes est déterminante : il décrit l’impact réel des séquelles, fait consigner les doléances, et discute la cotation de médecin à médecin. Signer une transaction sur la base d’un rapport que l’on conteste revient à accepter ce rapport.
La conversion en euros, cœur de la discussion
Une même cotation ne donne pas le même montant pour deux victimes : l’âge, la profession, le mode de vie, l’environnement familial modifient l’impact d’un préjudice. Le droit impose une réparation intégrale, évaluée in concreto ; les référentiels ne sont que des repères — voir individualisation contre barèmes. Concrètement, la discussion porte sur la valeur du point appliquée au déficit fonctionnel permanent, sur le montant attaché à chaque degré de souffrances endurées, et sur les postes dont le calcul repose sur des hypothèses : pertes de gains professionnels, incidence professionnelle, besoin en tierce personne. L’argument le plus difficile à écarter pour un régleur reste la jurisprudence de la cour d’appel du ressort, celle qui jugerait le dossier s’il n’était pas réglé à l’amiable : pour le Nord et le Pas-de-Calais, voir ce que retient la cour d’appel de Douai.
Deux points méritent une attention particulière. Pour l’aide humaine, le taux horaire se discute sur le coût réel d’un service d’aide, et la Cour de cassation interdit de le réduire au motif que l’aide a été apportée par un proche (Cass. 2e civ., 17 décembre 2020, n° 19-15.969) — voir le calcul du taux horaire réel. Pour les postes viagers, le choix du barème de capitalisation est laissé à l’appréciation des juges du fond (Cass. 2e civ., 10 décembre 2015, n° 14-27.243) : c’est donc un point de négociation à part entière, dont l’effet sur le total est souvent plus important que celui de quelques points d’incapacité — voir rente ou capital et barème de capitalisation. Le cadre commun, poste par poste, reste la nomenclature Dintilhac.
La contre-proposition chiffrée : la pièce qui fait avancer la négociation
Refuser une offre ne suffit pas : un refus sans chiffres laisse le régleur maître du calendrier. Ce qui déplace une négociation, c’est une contre-proposition écrite, qui l’oblige à répondre point par point. Une transaction est un contrat par lequel les parties, par des concessions réciproques, terminent une contestation (article 2044 du code civil) : la contre-proposition fixe le point de départ de vos concessions, pas celui de l’assureur.
Ce qu’elle contient
Elle reprend l’offre poste par poste, dans l’ordre de la nomenclature, et indique pour chacun le montant demandé, le mode de calcul et son fondement : conclusions de l’expert, pièces justificatives, référentiel ou décisions de la cour d’appel du ressort. Elle signale les postes absents de l’offre et en chiffre la demande. Elle joint les pièces nouvelles — attestations, factures, justificatifs de revenus — plutôt que d’y renvoyer. Les preuves se constituent tout au long du dossier : voir comment prouver ses préjudices. Une contre-proposition motivée a une autre utilité : si le litige va devant le juge, elle montre que l’écart ne vient pas d’une demande excessive mais d’un désaccord identifié, poste par poste.
Modèle de lettre de contre-proposition à l’assureur
Le modèle ci-dessous suit cette structure. Il suppose que vous acceptez les conclusions médicales et que le désaccord porte sur leur conversion en euros ou sur des postes oubliés. Si c’est le rapport d’expertise lui-même que vous contestez, la lettre est différente : utilisez le modèle de lettre de contestation de l’expertise. Les passages entre crochets sont à compléter ou à supprimer.
Lettre recommandée avec avis de réception
Objet : votre offre d’indemnisation du [date] — dossier n° [référence] — contre-proposition
Madame, Monsieur,
J’accuse réception de votre offre d’indemnisation du [date], relative à l’accident dont j’ai été victime le [date], à [lieu].
Après examen, je ne peux pas l’accepter en l’état. Je vous adresse ma contre-proposition, établie poste par poste sur la base du rapport d’expertise du Dr [nom] du [date], dont je ne discute pas les conclusions médicales, et des pièces jointes.
1. [Poste retenu dans votre offre, par exemple le déficit fonctionnel permanent] : vous proposez [montant] ; je sollicite [montant], pour les raisons suivantes : [taux retenu par l’expert, valeur du point appliquée, décisions de la cour d’appel de [ville] dans des cas comparables].
2. [Poste absent de votre offre, par exemple l’assistance par tierce personne] : je sollicite [montant], calculé ainsi : [nombre d’heures retenu par l’expert] × [taux horaire] (pièce n° [x]).
3. [Poste suivant, dans l’ordre de la nomenclature] : […]
Ma demande s’élève au total à [montant], dont il convient de déduire les provisions déjà versées, soit [montant].
[À n’indiquer que si c’est le cas : votre offre m’est parvenue le [date], au-delà du délai prévu par l’article L. 211-9 du code des assurances, ce qui fait courir les intérêts au double du taux légal prévus par l’article L. 211-13.]
Cette contre-proposition est formulée dans le seul cadre de la recherche d’un accord amiable global. Elle ne vaut reconnaissance d’aucun élément si cet accord n’était pas trouvé.
Je vous remercie de me faire connaître votre position, poste par poste, dans un délai d’un mois.
Pièces jointes : [liste numérotée].
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Nom, prénom, signature]
Le paragraphe sur les intérêts au double du taux légal ne vaut que pour un accident de la circulation : après un accident de la vie garanti par un contrat, ce sont les conditions du contrat qui s’appliquent. Gardez une copie de la lettre et de chaque pièce, conservez l’avis de réception, et faites relire la contre-proposition avant de l’envoyer lorsque les sommes en jeu sont importantes : une fois adressée, elle pourra être produite devant le juge.
Fixer ses planchers avant que l’offre n’arrive
L’offre arrive souvent après de longs mois d’attente, à un moment où la fatigue pousse à signer pour en finir, ou à refuser sans argumenter. Les deux réactions desservent la victime. Mieux vaut avoir défini à l’avance, avec son avocat, le montant plancher de chaque poste sous lequel on ne transigera pas, et les raisons de ce plancher. L’offre se lit alors en quelques minutes, au regard d’une grille déjà construite, et la réponse se prépare sans précipitation.
L’offre tend à… |
Votre réponse en négociation |
|---|---|
Appliquer une grille forfaitaire |
Exiger un chiffrage individualisé, poste par poste |
Omettre des postes (aide humaine, déficit temporaire, incidence professionnelle…) |
Chiffrer chaque poste manquant, pièces à l’appui |
Réduire les souffrances à la douleur physique |
Documenter la souffrance morale, les interventions, la rééducation |
Retenir le barème de capitalisation le moins favorable |
Demander le barème retenu et discuter son choix |
Presser la signature |
Prendre le temps ; ne signer qu’un accord vérifié |
Le déroulé d’une négociation
Prendre le temps et ne pas surréagir
Répondez de façon posée et argumentée, jamais sous le coup de l’émotion. Défendez votre position initiale pour rester crédible : même si vous acceptez finalement un montant inférieur à votre demande, ne concédez pas l’avoir surévaluée, car la concession porte alors sur le principe et non plus sur le chiffre. Aucun délai légal ne vous oblige à répondre à une offre dans un temps donné ; l’assureur, lui, est tenu par les siens. La seule échéance qui court contre vous est la prescription de l’action, de dix ans à compter de la consolidation (article 2226 du code civil).
Parler au régleur qui a signé l’offre
L’offre porte le nom du régleur en charge du dossier, un professionnel de l’évaluation dont la mission est de préserver les intérêts de sa compagnie. C’est avec lui qu’il faut argumenter, en restant courtois et factuel. Au-delà d’un certain montant, sa marge de décision peut être encadrée : une contre-proposition écrite, motivée, a plus de chances d’être transmise à qui peut décider qu’un désaccord exprimé au téléphone.
Confirmer par écrit chaque échange
Conservez et classez l’intégralité des échanges. Un appel peut servir à ouvrir la discussion ou à débloquer un point ; il se confirme ensuite par un courrier ou un courriel qui résume ce qui a été dit. Ce qui n’est pas écrit n’existe pas au moment de chiffrer un accord ou de dater un retard. Les formules que l’on vous oppose ont souvent un sens précis : voir les éléments de langage des assureurs. Restez également mesuré dans vos communications publiques : les assureurs peuvent observer la vie des victimes pour discuter certains postes.
Écrire en sachant que le juge pourra vous lire
Les échanges avec l’assureur ne bénéficient pas de la confidentialité qui couvre les correspondances entre avocats : vos courriers, vos chiffrages et les concessions que vous y proposez peuvent être produits devant le juge si la négociation échoue. Une concession formulée comme un aveu — « nous admettons que ce poste est surévalué » — vous suivra au procès. D’où une règle de rédaction simple : toute concession se présente comme conditionnelle, consentie dans le cadre d’un accord global et pour le seul besoin de la transaction, jamais comme la reconnaissance que votre demande était excessive.
Échanger une concession contre une autre
Une négociation aboutit rarement sans concessions. L’enjeu est de n’en faire que contre une contrepartie : accepter une valeur du point plus basse contre la prise en charge intégrale d’un poste futur, renoncer à discuter un poste secondaire contre un barème de capitalisation plus favorable, arbitrer les intérêts de retard contre un paiement rapide. Chaque concession se chiffre avant d’être faite ; une concession faite sans contrepartie ne se récupère pas.
Reste une donnée de fond : la négociation est par nature inégale. Face à la victime, le régleur connaît les référentiels, les barèmes de capitalisation et la jurisprudence. L’avocat et le médecin conseil de victimes travaillent ensemble : le second fait reconnaître l’ampleur des séquelles à l’expertise, le premier les convertit en demande chiffrée, conduit les échanges avec le régleur et apprécie le moment où la voie judiciaire devient préférable. Le cabinet de Maître Joëlle Marteau-Péretié intervient pour les victimes de dommages corporels à Lille, à Paris et sur l’ensemble du territoire.
Faire valoir les délais de l’assureur dans la discussion
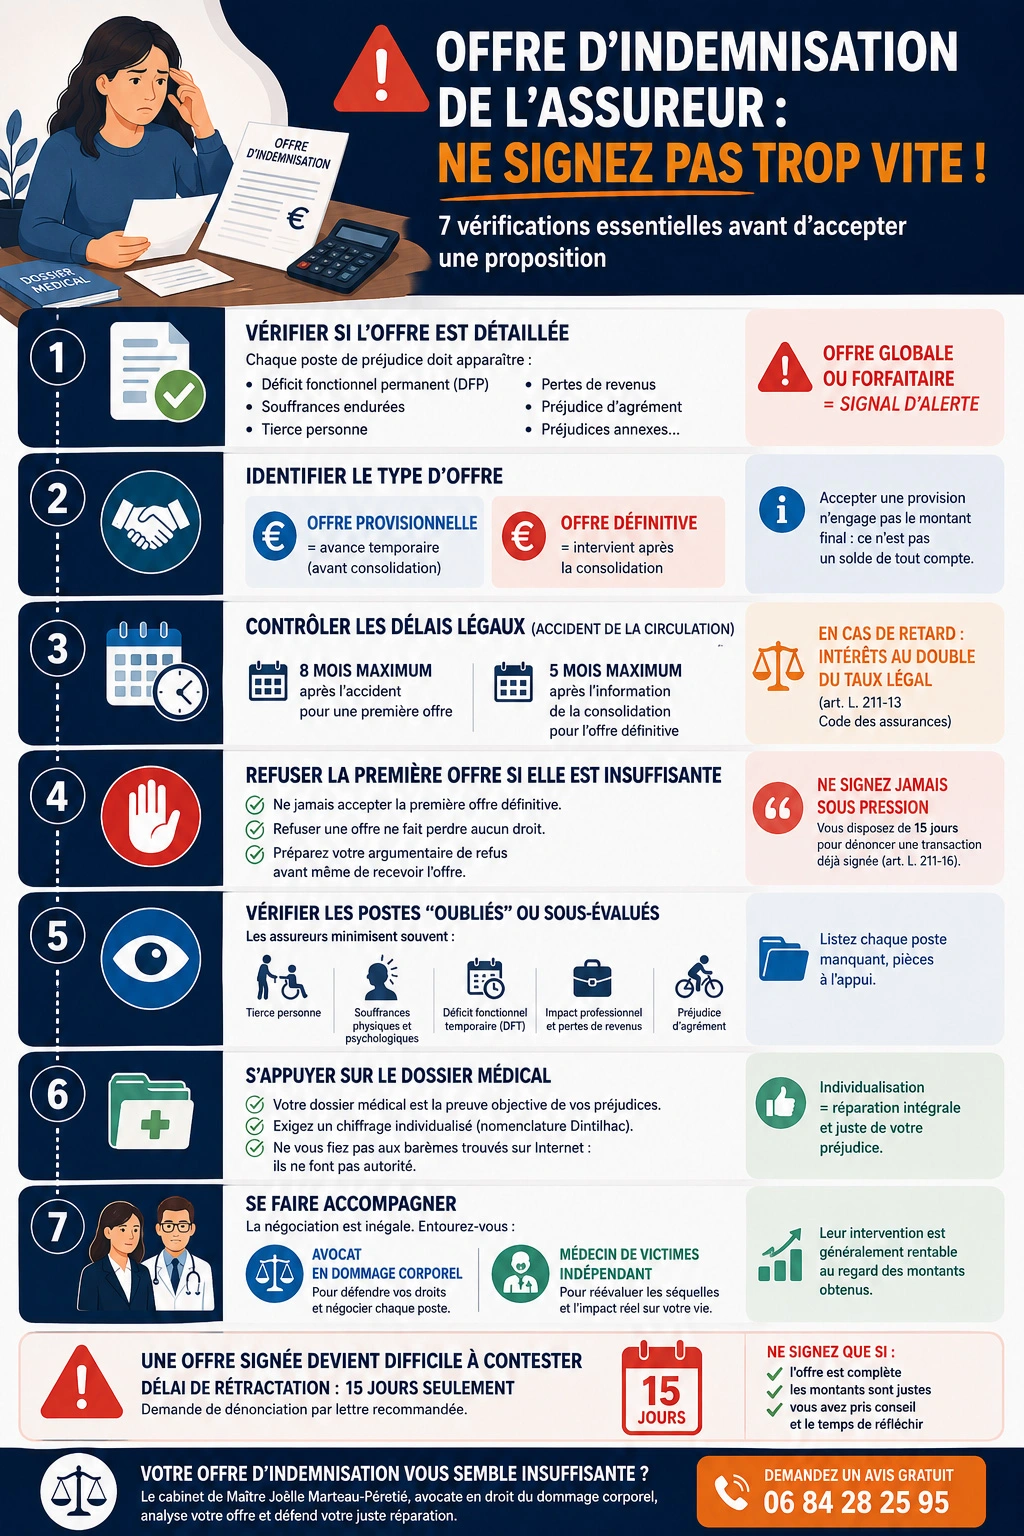
Pour les accidents de la circulation, le code des assurances impose à l’assureur des délais d’offre stricts, et le non-respect de ces délais a un coût : l’indemnité produit alors des intérêts au double du taux légal. Ce n’est pas seulement une sanction ; c’est un argument chiffrable dans la négociation, que l’assureur connaît et que la victime oublie souvent. Avant la consolidation, l’offre est provisionnelle : accepter une provision n’engage pas le montant final : la Cour de cassation a jugé que l’offre provisionnelle est distincte de l’offre de transaction, et que la quittance signée à cette occasion n’a pas autorité de chose jugée (Cass. 2e civ., 18 décembre 2025, n° 23-23.352). L’offre définitive suit la consolidation.
Deux règles transforment le calendrier en levier. D’une part, l’offre doit comprendre tous les éléments indemnisables du préjudice : la Cour de cassation l’a rappelé à propos d’une offre qui omettait l’incidence professionnelle, en précisant qu’une simple demande de justificatifs ne peut être assimilée au courrier prévu par l’article R. 211-39 (Cass. 2e civ., 19 juin 2025, n° 23-23.333). Tant que l’offre complète n’est pas faite, la pénalité de retard court. D’autre part, une offre manifestement insuffisante expose l’assureur à verser au fonds de garantie une somme pouvant atteindre 15 % de l’indemnité allouée (article L. 211-14). Le détail des délais de l’article L. 211-9 et de leurs points de départ est traité dans notre page sur les délais légaux et pénalités de l’assureur. Pour mettre ces délais en mouvement, puis réclamer la pénalité, les courriers à envoyer sont réunis avec leurs modèles dans notre page sur les quatre lettres à envoyer à l’assureur.
Étape |
Délai |
Base légale |
|---|---|---|
Offre motivée si la responsabilité n’est pas contestée et le dommage entièrement quantifié, réponse motivée à défaut |
3 mois au plus après la demande d’indemnisation |
L. 211-9 |
Offre (provisionnelle ou définitive) |
8 mois au plus après l’accident |
L. 211-9 |
Offre définitive |
5 mois au plus après l’information de la consolidation |
L. 211-9 |
Sanction du retard |
Intérêts au double du taux légal |
L. 211-13 |
Dénonciation de la transaction signée |
15 jours, par lettre recommandée ou envoi recommandé électronique |
L. 211-16 |
Pour les accidents de la vie et les accidents domestiques garantis par un contrat, l’offre relève des conditions du contrat, et non de la loi Badinter : à vérifier au cas par cas.
Savoir quand la négociation a atteint sa limite
Une négociation n’a pas vocation à durer indéfiniment. Trois signaux indiquent qu’elle a donné ce qu’elle pouvait donner : le régleur ne bouge plus, d’une offre à l’autre, que de montants symboliques ; il refuse de discuter un poste au fond, sans réponse aux pièces produites ; le désaccord porte en réalité sur le rapport médical, que seule une nouvelle expertise peut modifier. À ce stade, la voie judiciaire prend le relais : le juge évalue lui-même le préjudice, sans être lié par l’offre, et peut ordonner une expertise judiciaire et accorder une provision. Les deux voies se comparent dans notre page voie amiable ou voie judiciaire. Si l’accord se fait, lisez le protocole transactionnel avant de le signer ; s’il ne se fait pas, voyez comment obtenir une expertise judiciaire.
💡 Bon à savoir. Tant que vous n’avez pas signé, vous gardez toute liberté de négocier. Une fois la transaction signée après un accident de la circulation, vous disposez de 15 jours pour la dénoncer par lettre recommandée ou envoi recommandé électronique (article L. 211-16) ; au-delà, une offre simplement trop basse ne suffit pas à la faire annuler. D’où l’importance de ne pas signer sans avis indépendant, et, si c’est déjà fait, de connaître les conditions strictes dans lesquelles on peut annuler une transaction.
Une offre reçue, une contre-proposition à préparer ?
Le cabinet analyse l’offre poste par poste et prépare la réponse chiffrée.
06 84 28 25 95
Du lundi au vendredi, 9h-19h30
Les questions voisines, et la page qui y répond
La négociation n’est qu’une étape du règlement amiable. Pour les questions voisines, chaque sujet a sa page.
Votre question |
La page qui y répond |
|---|---|
Vérifier que l’offre reprend bien chaque poste, avant de répondre |
|
Repérer les signaux d’une offre sous-évaluée |
|
Savoir combien de temps vous avez pour répondre, et ce que valent les « 15 jours » |
|
L’assureur conteste un poste précis de votre demande |
|
L’assureur cherche à minorer votre déficit fonctionnel permanent |
|
L’offre invoque un état antérieur ou s’appuie sur une expertise contestable |
|
L’offre est calée sur la grille interne de l’assureur |
|
Vous avez déjà encaissé une provision |
|
L’assureur ne vous a pas informé de vos droits dans sa première lettre |
|
L’assureur ne répond plus à vos courriers |
|
L’assureur fait preuve de mauvaise foi |
|
Votre propre garantie accidents de la vie est en jeu |
|
Vous avez été blessé dans un accident domestique ou de la vie courante |
|
Des exemples d’indemnisation d’accidents dont la victime n’était pas responsable |
Questions fréquentes sur la négociation de l’offre
Faut-il attendre l’expertise pour commencer à négocier ?
Pour les montants définitifs, oui : ils se calculent sur le rapport d’expertise, après la consolidation. Avant, la discussion porte sur les provisions. Ce temps n’est pas perdu : c’est celui où l’on réunit les pièces, où l’on prépare l’expertise avec son médecin conseil et où l’on fixe ses planchers, pour pouvoir répondre à l’offre définitive sans précipitation.
Puis-je contester le taux de DFP pendant la négociation ?
Pas auprès du régleur, qui applique les conclusions de l’expert et n’a pas le pouvoir de les modifier. Le taux se conteste par des observations écrites adressées à l’expert, par une contre-expertise ou, en cas de désaccord persistant, par une expertise judiciaire. Il faut le faire avant de signer : une transaction conclue sur la base du rapport vaut acceptation de ce rapport.
Que doit contenir une contre-proposition ?
Chaque poste de l’offre, dans l’ordre de la nomenclature, avec pour chacun le montant demandé, le mode de calcul et son fondement : conclusions de l’expert, pièces justificatives, référentiel ou décisions de la cour d’appel du ressort. Elle chiffre aussi les postes absents de l’offre et joint les pièces nouvelles. Plus elle est précise, plus il est difficile au régleur de ne pas y répondre point par point.
Le régleur peut-il améliorer son offre sans élément nouveau ?
Il le peut, mais il le fait rarement sur une simple demande. Ce qui fait bouger une offre, ce sont des arguments qu’il doit traiter : une pièce qu’il n’avait pas, un poste qu’il avait omis, un calcul dont on démontre l’erreur, une décision de justice comparable. D’où l’intérêt de la contre-proposition écrite, qui met ces éléments sur la table.
Les intérêts de retard peuvent-ils entrer dans la négociation ?
Oui. Après un accident de la circulation, lorsque l’assureur n’a pas présenté son offre dans les délais de l’article L. 211-9, l’indemnité produit des intérêts au double du taux légal (article L. 211-13). Ce montant se calcule et se réclame ; il peut aussi servir de contrepartie dans la discussion. Mieux vaut en connaître le chiffre avant d’y renoncer, même partiellement.
Le régleur campe sur son offre : comment débloquer la discussion ?
En identifiant d’abord la nature du désaccord. S’il est médical, il se règle par l’expertise et non par l’échange avec le régleur. S’il porte sur un chiffrage, une contre-proposition motivée, poste par poste, l’oblige à se positionner sur chaque écart. Si l’impasse persiste malgré des pièces solides, c’est le signe que le juge est mieux placé pour trancher : il évalue le préjudice lui-même, sans être lié par l’offre.
Ce que j’écris au régleur peut-il être utilisé contre moi ?
Oui. Les échanges avec l’assureur ne sont pas confidentiels comme le sont les correspondances entre avocats : si la négociation échoue, vos courriers et vos chiffrages peuvent être produits devant le juge. Présentez donc chaque concession comme conditionnelle, consentie dans le cadre d’un accord global, et jamais comme l’aveu que votre demande était excessive.
Existe-t-il un modèle de lettre pour répondre à l’offre de l’assureur ?
Oui. Le modèle de contre-proposition présenté plus haut reprend l’offre poste par poste, chiffre les postes oubliés et précise que la proposition n’est faite que pour parvenir à un accord. Il suppose que vous acceptez les conclusions médicales. Si c’est le rapport d’expertise lui-même que vous contestez, il faut une autre lettre, adressée pour obtenir une contre-expertise ou une expertise judiciaire. Les autres courriers de la procédure d’offre — demande d’indemnisation, notification de la consolidation, mise en demeure, dénonciation de la transaction — ont chacun leur modèle sur notre page des modèles de lettres à l’assureur.
Faut-il négocier par téléphone ou par écrit ?
Les deux ont leur place. Le téléphone permet d’ouvrir la discussion, de comprendre le raisonnement du régleur ou de débloquer un point. Mais tout ce qui compte se confirme par écrit : la contre-proposition, les accords partiels, les dates. C’est l’écrit qui fait foi au moment de chiffrer un accord ou de faire valoir un retard.
Et maintenant ? Vos 3 prochaines étapes
- Constituer — Constituer son dossier d’indemnisation. Les pièces qui fondent chaque ligne de la contre-proposition.
- Prouver — Les justificatifs à réunir pour chaque poste. Ce qui fait bouger un régleur.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Sources sur la négociation de l’offre
- Code des assurances, articles L. 211-9 (délais d’offre ; réponse motivée sous trois mois lorsque l’offre n’est pas encore possible), L. 211-13 (intérêts au double du taux légal), L. 211-14 (offre manifestement insuffisante) et L. 211-16 (dénonciation de la transaction, par lettre recommandée ou envoi recommandé électronique) ; article R. 211-39 (demande de renseignements à la victime)
- Code civil, articles 2044 (transaction et concessions réciproques) et 2226 (prescription de dix ans en matière de dommage corporel)
- Cass. 2e civ., 19 juin 2025, n° 23-23.333 — l’offre doit comprendre tous les éléments indemnisables ; une simple demande de justificatifs ne vaut pas courrier de l’article R. 211-39
- Cass. 2e civ., 18 décembre 2025, n° 23-23.352, publié au Bulletin — l’offre provisionnelle est distincte de l’offre de transaction ; la quittance provisionnelle n’a pas autorité de chose jugée
- Cass. 2e civ., 17 décembre 2020, n° 19-15.969 — l’indemnité d’assistance par tierce personne ne peut être réduite en cas d’assistance familiale
- Cass. 2e civ., 10 décembre 2015, n° 14-27.243, publié au Bulletin — choix du barème de capitalisation laissé à l’appréciation des juges du fond
- Nomenclature Dintilhac, juillet 2005
Votre offre d’indemnisation vous semble insuffisante ?
Le cabinet de Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, diplômée en réparation juridique du dommage corporel, au barreau de Lille, cabinet à Lille et à Paris, analyse votre offre et prépare la négociation. Le premier avis est gratuit, au téléphone : voir comment se passe un premier rendez-vous.
06 84 28 25 95
 Je vous rappelle gratuitement
 Me contacter