



Ce que les proches doivent savoir — et faire — immédiatement
Votre conjoint, votre enfant, votre parent vient d’avoir un accident grave. Vous êtes sous le choc. Tout semble urgent, tout est flou.
Ce guide ne traite pas de droit complexe. Il donne, heure par heure, les gestes qui protègent votre proche — et vous — dans un moment auquel personne n’est préparé. Certaines erreurs commises de bonne foi dans l’urgence compliquent durablement la suite, en particulier l’indemnisation à laquelle la victime a droit après un accident grave.
Article mis à jour le 21 septembre 2026.
📌 En bref
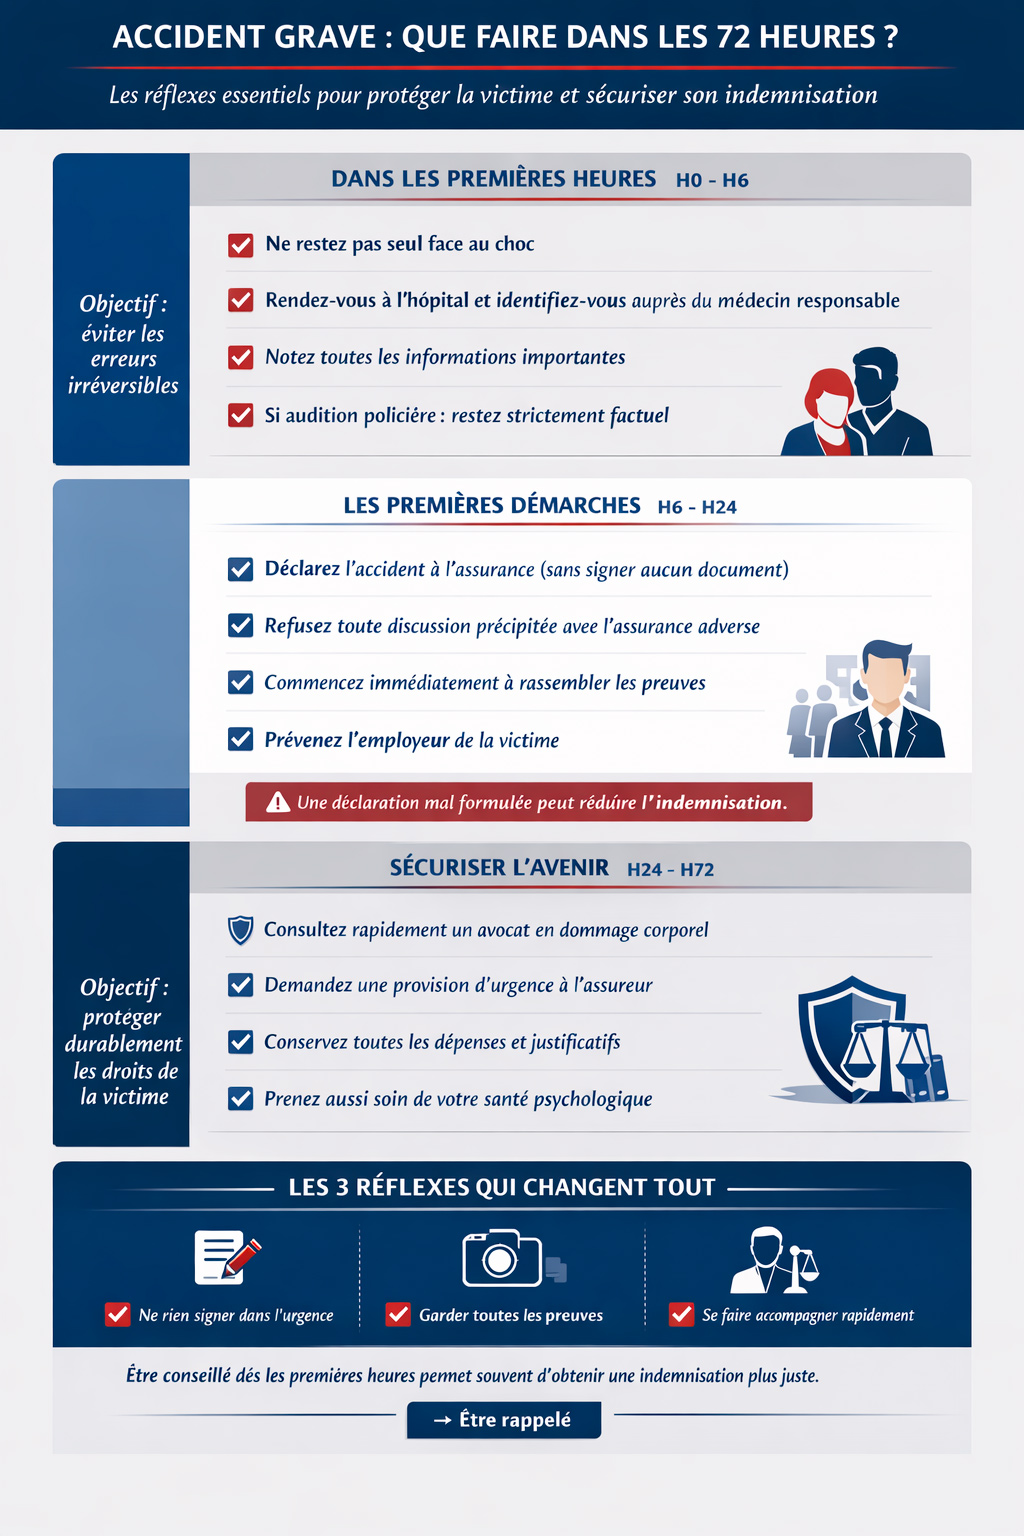
Cinq gestes couvrent l’essentiel des 72 premières heures. Ne restez pas seul et ne conduisez pas sous le choc. Demandez à parler au médecin : la loi réserve à lui seul la délivrance des informations aux proches en cas de pronostic grave. Ne signez rien et ne faites aucune déclaration spontanée à l’assureur adverse, qui peut appeler dès les premières heures. Conservez tout : documents médicaux, coordonnées de témoins, justificatifs de dépenses, y compris les vôtres. Demandez une provision, cette avance sur indemnisation qui n’engage en rien sur le montant final. Sachez enfin que vous avez vos propres droits : les proches d’une victime gravement blessée sont eux-mêmes indemnisables, à condition de conserver les traces dès maintenant. Le tableau des gestes indique quoi faire, à quel moment, et pourquoi.
|
Quand |
Le geste |
Pourquoi il compte |
|---|---|---|
|
Tout de suite |
Faire venir quelqu’un ; ne pas conduire |
Vous allez décider vite, en état de choc |
|
À l’hôpital |
Demander à parler au médecin, pas au personnel soignant |
Seul un médecin peut délivrer ces informations |
|
Dès le 1er appel de l’assureur |
Ne rien signer, s’en tenir aux faits bruts |
Une déclaration approximative se retourne contre la victime |
|
Les premiers jours |
Réunir preuves et justificatifs, y compris les vôtres |
Ce qui n’est pas conservé maintenant sera perdu |
|
Dans les 72 heures |
Demander une provision et prendre conseil |
L’avance couvre les dépenses immédiates sans engager la suite |
|
📌 À qui s’adresse ce guide ? À tous les proches d’une personne gravement blessée dans un accident de la route ou sur la voie publique : piéton renversé, accident de vélo, collision, accident de moto. Vous êtes le conjoint, le parent, l’enfant, le frère ou la sœur. Vous n’êtes pas blessé, mais vous êtes en première ligne. |
Phase 1 — Les premières heures
Ne restez pas seul avec la nouvelle
Appelez un proche de confiance pour qu’il vous rejoigne physiquement si possible. Vous allez devoir prendre des décisions alors que vous êtes sous le choc : il vous faut quelqu’un à vos côtés.
Ne conduisez pas. C’est l’évidence qu’on oublie dans la précipitation. Faites-vous conduire.
À l’hôpital : ce que la loi vous autorise à savoir
Vous allez peut-être vous heurter au secret médical. Il faut connaître le texte qui s’applique, parce qu’il joue en votre faveur.
L’article L. 1110-4 du code de la santé publique prévoit qu’en cas de diagnostic ou de pronostic grave, le secret médical ne s’oppose pas à ce que la famille, les proches ou la personne de confiance reçoivent les informations nécessaires pour apporter un soutien direct à la victime, sauf opposition de celle-ci. Le même texte ajoute une précision décisive : seul un médecin est habilité à délivrer ces informations, ou à les faire délivrer sous sa responsabilité.
C’est pour cette raison qu’il faut demander à parler au médecin responsable ou au chef de service, et non au personnel soignant : ce n’est pas une question de hiérarchie, c’est la règle.
Une précision sur la personne de confiance, souvent mal comprise : elle est désignée par le patient lui-même, par écrit. Un proche ne peut pas se faire désigner à sa place. Si votre proche est conscient, il peut le faire à tout moment pendant son hospitalisation. S’il ne l’est pas, vous conservez néanmoins vos droits de famille : l’article L. 1111-4 du même code prévoit que, lorsque la personne est hors d’état d’exprimer sa volonté, la personne de confiance, la famille ou à défaut un proche doit être consulté avant toute intervention, sauf urgence ou impossibilité.
En pratique : identifiez-vous clairement, demandez le médecin, et notez tout — nom du service, numéro de chambre, noms des médecins rencontrés, heure des entretiens.
La police ou la gendarmerie va vous contacter
Les forces de l’ordre peuvent vous appeler pour recueillir votre témoignage, notamment si vous étiez présent ou si vous êtes le représentant légal de la victime.
Soyez factuel et n’interprétez pas. Racontez ce que vous avez vu, pas ce que vous pensez qu’il s’est passé. Une déclaration approximative peut être utilisée contre les intérêts de votre proche.
Si vous êtes en état de choc, vous pouvez demander que l’audition soit repoussée de quelques heures.
Quant à la plainte : elle n’est pas urgente dans les toutes premières heures, mais lorsqu’un tiers est en cause, elle sécurise les droits de la victime — la plainte est-elle obligatoire pour être indemnisé ? Pensez aussi à demander le procès-verbal d’accident : il sera déterminant.
Phase 2 — Les 24 premières heures
Déclarer à l’assurance, sans en dire plus que nécessaire
Le contrat fixe le délai de déclaration du sinistre, qui ne peut être inférieur à cinq jours ouvrés. Dans la pratique, l’assureur adverse, lui, peut appeler bien avant — parfois dans les heures qui suivent.
C’est le moment le plus risqué. Cinq règles suffisent à s’en protéger.
- Ne signez rien dans les premières 48 heures, quel que soit l’empressement de votre interlocuteur.
- Ne déclarez rien spontanément sur la vitesse ou le comportement de votre proche : vous n’étiez probablement pas présent.
- Tenez-vous aux faits bruts : date, lieu, identité de la victime, établissement où elle est hospitalisée.
- Notez le nom de l’interlocuteur, son numéro, le numéro de dossier attribué.
- Face à l’assureur du conducteur adverse, vous n’avez aucune obligation de parler à ce stade.
Une offre d’indemnisation peut arriver tôt, parfois dès les premières semaines. Elle est tentante quand on est épuisé et que les dépenses s’accumulent. Une fois signée, une transaction est très difficile à remettre en cause — pourquoi ne rien signer sans avis indépendant.
Rassembler les preuves, dès maintenant
Ce qui n’est pas conservé dans les premiers jours ne le sera plus jamais. Les lieux sont nettoyés, les véhicules enlevés, les témoins repartent.
- Photographies : lieux, dégâts, état de la chaussée, signalisation. Faites-le faire par quelqu’un si vous ne pouvez pas y aller.
- Témoins : leurs coordonnées d’abord, leur attestation ensuite.
- Documents médicaux : tout conserver, et demander copie du dossier médical, ce qui est un droit.
- Procès-verbal : demandez-en copie au service qui est intervenu.
- Vos propres justificatifs : déplacements, nuits d’hôtel, jours d’absence au travail. Ils comptent, et personne ne vous le dira.
Ce dernier point mérite qu’on s’y arrête. En droit français, les proches d’une victime gravement blessée sont eux-mêmes des victimes par ricochet : leur souffrance morale, leurs pertes de revenus et le bouleversement de leur vie quotidienne sont indemnisables. Encore faut-il en garder la trace dès le début. L’épuisement de l’aidant familial et le préjudice d’attente et d’inquiétude sont des postes reconnus.
Prévenir l’employeur et organiser l’absence
Si la victime est salariée, son employeur doit être informé rapidement. En cas de blessures graves, l’arrêt peut durer des mois.
- Prévenez par téléphone, puis confirmez par écrit.
- Assurez-vous que les arrêts de travail parviennent à la caisse d’assurance maladie.
- Conservez les bulletins de salaire des mois précédant l’accident : ils serviront de base au calcul de la perte de revenus.
- Si votre proche est indépendant, artisan ou dirigeant, signalez-le dès le début : le calcul est plus technique, et se prépare autrement.
Phase 3 — Entre 24 et 72 heures
Prendre conseil, maintenant plutôt que plus tard
On pense souvent que l’avocat intervient « plus tard, quand ce sera nécessaire ». Les trois décisions les plus lourdes se prennent pourtant dans les premiers jours : ce qu’on déclare, ce qu’on signe, ce qu’on conserve.
Un conseil pris tôt permet de sécuriser les déclarations, de demander une provision sans attendre, de préparer l’expertise médicale — l’étape qui détermine l’essentiel — et d’identifier les préjudices des proches, que personne d’autre ne recensera. Sur l’utilité réelle de cet accompagnement, voir faut-il un avocat après un accident corporel ?
|
📌 Qui paie les honoraires ? Contrairement à une idée répandue, l’assureur adverse ne prend pas en charge les honoraires de l’avocat de la victime. Trois mécanismes existent, et il faut les vérifier un par un : la garantie protection juridique de vos propres contrats — auto, habitation, carte bancaire — qui couvre tout ou partie des frais ; l’aide juridictionnelle sous conditions de ressources ; et, en cas de procès, la participation aux frais que le juge peut mettre à la charge de la partie perdante, dont le montant reste à son appréciation. Lisez votre contrat avant de conclure que c’est hors de portée — ce que couvre vraiment une protection juridique et le détail de nos honoraires. |
Demander une provision
Les premières semaines coûtent cher : matériel médical, allers-retours à l’hôpital, aide à domicile, premières adaptations du logement. L’indemnisation définitive, elle, suppose que l’état de santé soit stabilisé — ce qui prend des mois, parfois des années.
La provision est l’avance qui permet de tenir dans l’intervalle. Elle se demande à l’assureur, et au juge s’il refuse ou tarde. Elle n’engage en rien sur le montant final : elle s’impute simplement dessus.
Deux lectures utiles à ce stade : qui paie l’aide à domicile après un accident, et comment tenir financièrement pendant l’attente.
Prendre soin de vous
Ce conseil paraît secondaire face à l’urgence. Il ne l’est pas.
Les proches de victimes graves traversent souvent un état de choc prolongé qui peut évoluer vers un état de stress post-traumatique. Les médecins, assistants sociaux et psychologues du service hospitalier peuvent vous orienter. Votre propre santé psychique est un préjudice indemnisable, à condition d’en garder les traces : consultations, prescriptions, arrêts éventuels.
Le réseau France Victimes répond au 116 006, numéro national gratuit d’aide aux victimes. Il oriente vers une association locale qui accompagne les démarches administratives et propose un soutien psychologique, sans frais.
À lire aussi : choisir le centre de rééducation, une décision qui arrive vite après la phase aiguë, et ce que sont les premiers mois.
Trois situations qui changent la marche à suivre
Les gestes décrits plus haut valent dans tous les cas. Trois configurations y ajoutent une démarche spécifique, à engager tôt.
|
La situation |
Ce qui change |
La démarche à engager |
|---|---|---|
|
L’auteur a pris la fuite ou n’est pas assuré |
Aucun assureur adverse à solliciter |
Saisir le Fonds de garantie — qui paie en cas de délit de fuite |
|
La victime est mineure |
Les parents agissent en son nom, sous contrôle |
Anticiper l’autorisation du juge pour toute transaction |
|
L’accident est survenu au travail ou sur le trajet |
Deux régimes se superposent |
Déclarer à l’employeur dans les 24 heures, sans renoncer au recours de droit commun |
Une dernière précaution, qui surprend souvent : évitez de publier sur les réseaux sociaux pendant la procédure, y compris des messages de soutien anodins. Une photo, une date, une mention d’activité peuvent être versées au dossier par l’assureur — ce que les assureurs surveillent réellement. Dites-le aux autres membres de la famille : ils l’ignorent presque toujours.
Récapitulatif des 72 heures
|
Période |
À faire |
À ne pas faire |
|---|---|---|
|
Les 6 premières heures |
Faire venir un proche ; aller à l’hôpital ; demander le médecin ; tout noter |
Conduire soi-même ; interpréter devant la police |
|
De 6 à 24 heures |
Déclarer les faits bruts ; réunir photos, témoins et documents ; prévenir l’employeur |
Signer ; parler à l’assureur adverse sans préparation |
|
De 24 à 72 heures |
Prendre conseil ; demander une provision ; conserver tous les justificatifs |
Accepter une offre ; négliger son propre état |
|
Après 72 heures |
Préparer l’expertise médicale avec un médecin de recours |
S’y rendre seul face au médecin de l’assureur |
Lorsque la victime ne reprend pas conscience, la suite obéit à des règles propres : voir une victime dans le coma, indemnisation et droits des proches.
FAQ — les questions que vous vous posez en ce moment
L’assurance du conducteur adverse me contacte déjà. Que répondre ?
Vous n'êtes pas tenu de lui répondre immédiatement. Vous pouvez indiquer que vous prenez conseil et rappeler ensuite. Ne faites aucune déclaration spontanée et ne signez rien. Cet assureur n'est pas votre interlocuteur : son rôle est de défendre les intérêts de son assuré, donc de contenir l'indemnisation de la victime. S'en tenir aux faits bruts — date, lieu, identité, établissement — suffit à ce stade.
Puis-je obtenir des informations médicales sur mon proche ?
Oui, dans une certaine mesure. L'article L. 1110-4 du code de la santé publique prévoit qu'en cas de diagnostic ou de pronostic grave, le secret médical ne s'oppose pas à ce que la famille, les proches ou la personne de confiance reçoivent les informations nécessaires pour apporter un soutien direct à la victime, sauf opposition de celle-ci. Le texte précise que seul un médecin peut délivrer ces informations : c'est pourquoi il faut demander à parler au médecin responsable plutôt qu'au personnel soignant.
Puis-je me faire désigner personne de confiance ?
Non. La personne de confiance est désignée par le patient lui-même, par écrit ; un proche ne peut pas se faire désigner à sa place. Si votre proche est conscient, il peut procéder à cette désignation à tout moment pendant son hospitalisation. S'il est hors d'état d'exprimer sa volonté, vos droits de famille subsistent : la loi prévoit que la personne de confiance, la famille ou à défaut un proche soit consulté avant toute intervention, sauf urgence ou impossibilité.
Mon proche est dans le coma. Puis-je agir en son nom ?
Pas automatiquement, même en tant que conjoint. Pour les actes juridiques — accepter une offre, signer une transaction, engager une action —, une mesure de protection peut être nécessaire : sauvegarde de justice pour l'urgence, tutelle ou curatelle ensuite. Elle se demande au juge des contentieux de la protection, avec un certificat d'un médecin inscrit sur une liste établie par le procureur. C'est une démarche à engager tôt, car elle prend du temps.
Puis-je réclamer une indemnisation pour moi, en tant que proche ?
Oui. Les proches d'une victime gravement blessée sont des victimes par ricochet et disposent de leurs propres droits : préjudice d'affection, pertes de revenus si vous avez réduit ou cessé votre activité pour accompagner la victime, frais de déplacement et d'hébergement, bouleversement des conditions d'existence. Ces postes se prouvent par des justificatifs qu'il faut conserver dès les premiers jours, faute de quoi ils ne seront pas chiffrables.
Combien de temps dure la procédure ?
Elle dépend de la gravité des blessures. L'indemnisation définitive ne peut être calculée qu'après la consolidation, c'est-à-dire la stabilisation de l'état de santé, qui peut demander de quelques mois à plusieurs années pour un accident grave. C'est précisément ce qui rend la demande de provision importante dès le début : elle permet de faire face aux dépenses pendant toute cette période sans rien préjuger du règlement final.
L’assureur parle d’une expertise médicale. Que faut-il savoir ?
C'est l'étape la plus déterminante : elle fixe les séquelles et l'étendue des préjudices, donc l'essentiel du montant. Le médecin qui l'accomplit est mandaté par l'assureur et ne représente pas la victime. Il est vivement recommandé qu'elle soit assistée d'un médecin de recours, choisi par elle, et de son conseil. Cette préparation se fait en amont, pas le jour même.
La victime n’avait pas sa ceinture ou son casque. Est-elle indemnisée ?
Oui, mais l'indemnisation peut être réduite si cette faute a contribué à l'aggravation des blessures. La réduction n'est ni automatique ni forfaitaire : c'est à l'assureur d'établir la contribution, et son ampleur se discute poste par poste, à l'appui de l'expertise médicale.
Textes de référence
- Code de la santé publique, article L. 1110-4 — information de la famille, des proches et de la personne de confiance en cas de diagnostic ou de pronostic grave ; seul un médecin est habilité à la délivrer
- Code de la santé publique, article L. 1111-4 — consultation de la personne de confiance, de la famille ou d’un proche lorsque le patient est hors d’état d’exprimer sa volonté
- Code de la santé publique, article L. 1111-6 — désignation de la personne de confiance par le patient
- Code des assurances, article L. 113-2 — délai de déclaration du sinistre, qui ne peut être inférieur à cinq jours ouvrés
- Loi n° 85-677 du 5 juillet 1985 dite loi Badinter — indemnisation des victimes d’accidents de la circulation
- France Victimes — 116 006, numéro national gratuit d’aide aux victimes
Vous traversez cette épreuve en ce moment ?
Un premier contact avec le cabinet est sans engagement.
Me Joëlle Marteau-Péretié — avocate en dommage corporel et droit des assurances, Barreaux de Lille et de Paris. Voir aussi l’indemnisation des victimes d’accident corporel.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.