



Loi Badinter : la procédure d’indemnisation, pas à pas
Page mise à jour le 6 octobre 2026
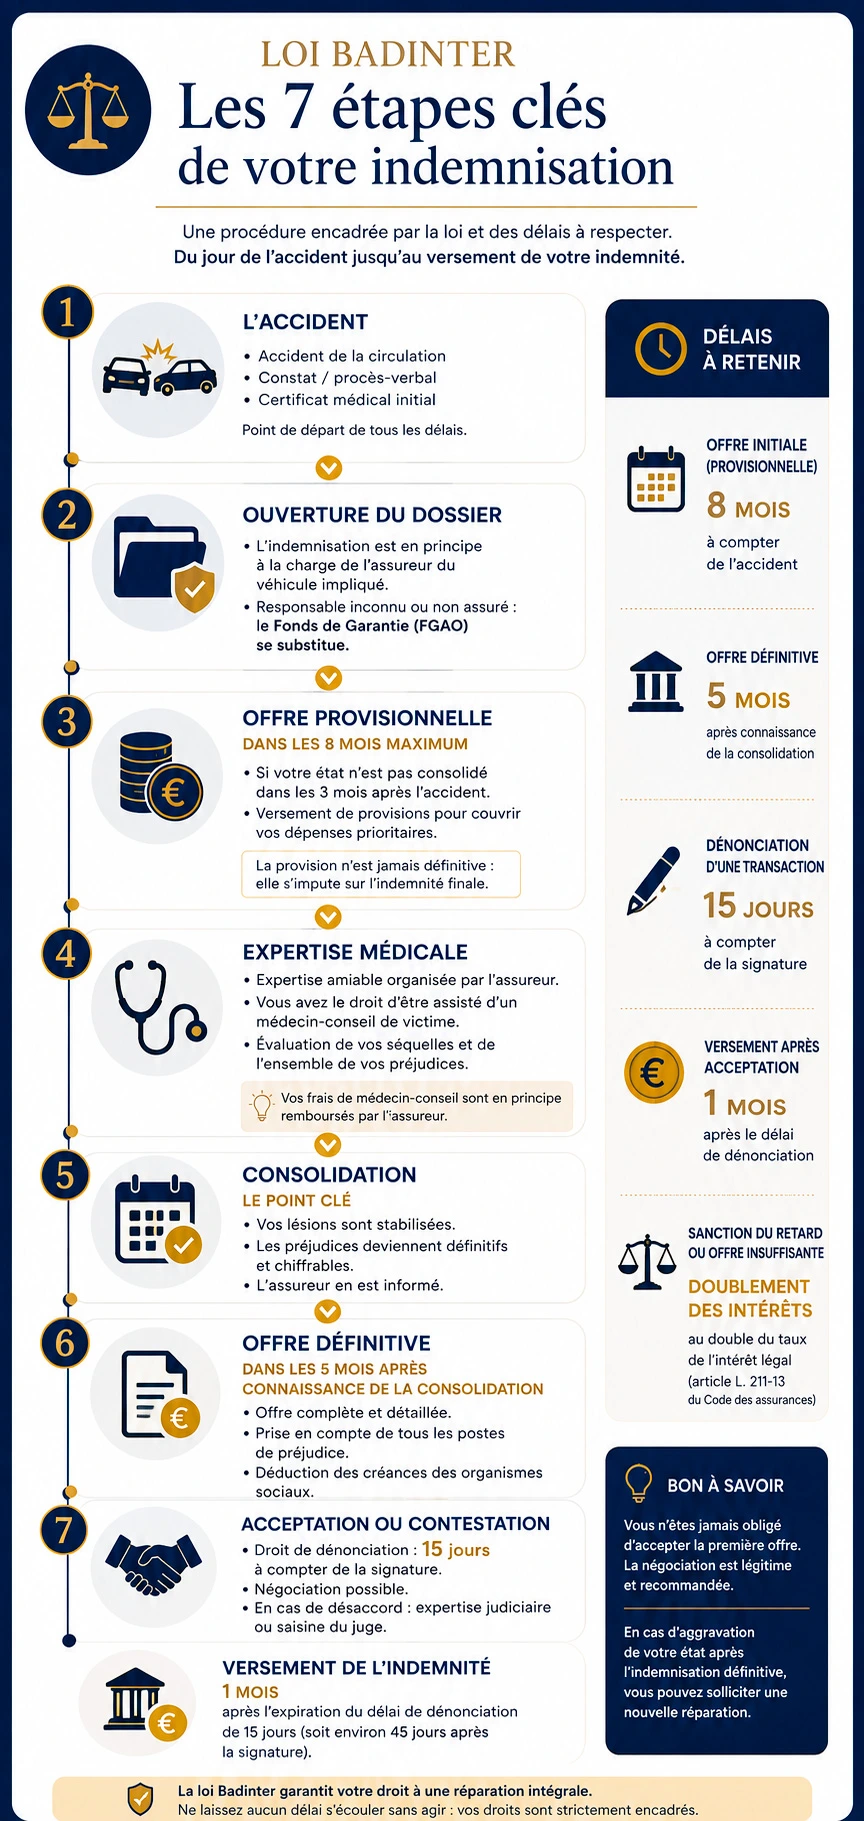
📌 En bref. Une fois la loi Badinter applicable, la procédure d'indemnisation est encadrée par des délais impératifs fixés par le Code des assurances. L'assureur doit présenter une offre — au moins provisionnelle si votre état n'est pas consolidé — dans les huit mois de l'accident, puis une offre définitive dans les cinq mois suivant la date à laquelle il a été informé de la consolidation (art. L. 211-9). S'il tarde, ou si son offre est manifestement insuffisante, l'indemnité produit intérêt au double du taux légal (art. L. 211-13). L'expertise médicale fixe les séquelles dont dépendront les montants, et vous pouvez vous y faire assister d'un médecin de votre choix. Une transaction signée peut être dénoncée dans les quinze jours par lettre recommandée (art. L. 211-16), puis le paiement doit suivre dans le mois. Le tableau des délais récapitule chaque étape, son texte et sa sanction.
Savoir que la loi Badinter vous protège ne suffit pas : encore faut-il obtenir une réparation intégrale, dans les délais, face à un assureur dont l’intérêt économique est de chiffrer vos préjudices au plus bas. Cette page décrit le déroulement de l’indemnisation : les délais que l’assureur doit respecter, le rôle de l’expertise médicale, votre droit de revenir sur une signature, et les recours lorsque l’offre est insuffisante ou le responsable introuvable.
Pour savoir, en amont, quels accidents et quelles victimes la loi protège (champ d’application, notion d’implication, catégories de victimes), consultez notre page consacrée au champ d’application de la loi Badinter.
Qui vous indemnise : l’assureur ou le fonds de garantie
Dès lors qu’un accident relève de la loi Badinter, l’indemnisation incombe en principe à l’assureur du véhicule impliqué. Lorsque le responsable n’est pas assuré ou demeure inconnu, c’est le Fonds de garantie des assurances obligatoires (FGAO) qui intervient (nous y revenons plus bas). La procédure d’offre obéit, dans les deux cas, aux règles du Code des assurances, avec des aménagements pour le fonds.
Le calendrier légal de l’offre d’indemnisation
Pour accélérer le règlement des dossiers, la loi impose à l’assureur une procédure d’offre encadrée dans le temps (article L. 211-9 du Code des assurances), sous peine de sanctions financières. Voici les étapes à retenir.
Le point de départ : l’accident et la première correspondance
La date de l’accident est établie par le procès-verbal des forces de l’ordre et par le certificat médical initial. Si vous ne disposez pas du procès-verbal, il est possible de l’obtenir : la marche à suivre figure dans notre article sur l’obtention du procès-verbal d’accident.
Dès sa première correspondance, l’assureur doit vous informer de plusieurs droits : obtenir sur simple demande la copie du procès-verbal, vous faire assister d’un avocat et, en cas d’examen médical, d’un médecin de votre choix. À défaut, la transaction ultérieure encourt la nullité relative (article L. 211-10). Il vous adresse aussi un questionnaire, auquel il est prudent de répondre avec précision : les informations transmises serviront de base à l’offre.
L’offre dans les huit mois, provisionnelle si l’état n’est pas consolidé
L’assureur doit présenter une offre d’indemnité dans un délai maximum de huit mois à compter de l’accident. Si, dans les trois mois de l’accident, il n’a pas été informé de la consolidation de votre état, cette offre peut revêtir un caractère provisionnel : elle s’accompagne de provisions destinées à couvrir vos dépenses prioritaires. La provision n’est jamais définitive et s’impute sur l’indemnité finale. Pour comprendre l’enjeu de ces avances, voyez notre article sur la provision versée à la victime.
La consolidation, pivot de toute la procédure
La consolidation est la date à laquelle vos lésions sont jugées stabilisées : avant elle, les préjudices sont temporaires ; après, ils deviennent permanents et chiffrables. C’est pourquoi l’offre définitive ne peut intervenir avant. Dans les accidents graves, cette date peut être longue à atteindre — parfois plusieurs années. Pour savoir ce qui se joue à ce moment précis, lisez après la consolidation, avant l’indemnisation.
L’offre définitive : cinq mois après l’information de la consolidation
Une fois informé de la consolidation, l’assureur dispose de cinq mois pour adresser une offre définitive. Le délai court de cette information, non de la consolidation elle-même : transmettre rapidement le certificat de consolidation fait donc partir le compte. L’offre doit être complète : elle porte sur tous les éléments indemnisables du préjudice, poste par poste, et tient compte des créances des organismes sociaux. Une offre qui omet des postes n’est pas une offre au sens de la loi.
💡 Bon à savoir — un délai plus court existe lorsque la responsabilité n’est pas contestée et que le dommage est entièrement quantifié : l’assureur doit alors présenter une offre motivée dans les trois mois de votre demande d’indemnisation. Si la responsabilité est rejetée ou discutée, ou si le dommage n’est pas entièrement quantifié, il doit, dans le même délai, apporter une réponse motivée à votre demande. En tout état de cause, le délai le plus favorable à la victime s’applique (article L. 211-9).
Le versement : un mois après le délai de dénonciation
Après acceptation, le paiement doit intervenir dans le mois suivant l’expiration du délai de dénonciation de quinze jours (article L. 211-17) — soit, en pratique, environ quarante-cinq jours après la signature. Passé ce délai, les sommes non versées produisent des intérêts majorés.
Si l’assureur ne respecte pas ces délais
Le non-respect du calendrier n’est pas sans conséquence : si l’offre n’est pas faite dans les délais, ou se révèle manifestement insuffisante, l’indemnité produit intérêt au double du taux de l’intérêt légal (article L. 211-13). Si l’offre tarde, le premier réflexe est procédural : une lettre recommandée qui rappelle la date de l’accident et, le cas échéant, celle à laquelle l’assureur a été informé de votre consolidation. Ce courrier date le retard, réclame l’offre due et prépare la discussion sur la pénalité, qu’il faudra ensuite chiffrer. Le calcul de cette pénalité, son assiette et les autres sanctions prévues par le code des assurances sont détaillés dans notre article sur les délais légaux de l’assureur et leurs pénalités.
L’expertise médicale dans la procédure Badinter
C’est sur la base du rapport d’expertise médicale que vos préjudices seront évalués puis convertis en euros : cette étape conditionne l’ensemble de votre indemnisation. Le Code des assurances en encadre les modalités (articles R. 211-43 et R. 211-44). Pour en connaître le déroulement concret, voyez notre guide des étapes de l’expertise médicale.
Amiable ou judiciaire : qui désigne l’expert
L’expertise amiable est conduite par un médecin mandaté par l’assureur. L’expertise judiciaire, elle, est ordonnée par un juge, qui désigne un expert, en général inscrit sur la liste d’une cour d’appel : elle s’impose lorsque la victime et l’assureur ne s’accordent pas, et garantit le caractère contradictoire des opérations. Le passage par l’expertise judiciaire peut modifier sensiblement l’évaluation : voyez ce qu’apporte une expertise judiciaire.
Vos droits le jour de l’expertise
L’assureur doit vous aviser quinze jours au moins avant l’examen, en vous indiquant l’identité et les titres du médecin, l’objet, la date et le lieu de l’examen, ainsi que l’identité de la compagnie pour le compte de laquelle il est mené (article R. 211-43). Le rapport doit vous être adressé dans les vingt jours de l’examen (article R. 211-44). Surtout, vous pouvez vous faire assister d’un médecin de votre choix. Pour préparer ce rendez-vous ou contester un rapport défavorable, voyez notre page sur le médecin-conseil de victime en Hauts-de-France et celle sur la contestation d’une expertise médicale.
💡 Bon à savoir — le médecin-conseil de victime, votre contrepoids. Le médecin mandaté par l’assureur n’est pas un arbitre neutre : il intervient pour la compagnie. Faire intervenir un médecin-conseil de victime rétablit l’équilibre. Ses honoraires, que vous avancez le plus souvent, se réclament ensuite au titre des frais divers de votre indemnisation.
Signer, ou pas : le droit de dénonciation de quinze jours
Si vous signez une transaction, la loi vous accorde un droit de repentir : vous pouvez la dénoncer dans les quinze jours de sa conclusion, par lettre recommandée avec accusé de réception (article L. 211-16). Passé ce délai, d’autres voies subsistent. Notre article offre de l’assurance : 15 jours pour refuser et négocier détaille ce mécanisme, et annuler une transaction d’assurance explique les cas où l’on peut revenir sur un accord déjà signé.
💡 Bon à savoir — la clause qui vous prive de ce droit est nulle. Une clause par laquelle la victime « abandonne son droit de dénonciation » est nulle : elle ne vous prive de rien. Et les règles de la dénonciation doivent être reproduites en caractères très apparents dans l’offre et dans la transaction ; à défaut, la transaction encourt la nullité relative, que vous pouvez invoquer bien au-delà des quinze jours.
Offre insuffisante : discuter avant de signer
Règle d’or : ne jamais signer une première offre sans analyse. Les assureurs évaluent souvent les préjudices à partir de référentiels internes qui heurtent les principes de réparation intégrale et d’individualisation : deux victimes aux séquelles identiques n’ont pas nécessairement la même indemnisation, car la situation personnelle, familiale et professionnelle compte. Une convention conclue entre assureurs, la convention IRCA, organise la gestion des dossiers de faible gravité ; elle ne vous est pas opposable et ne réduit pas vos droits. Nous l’expliquons dans notre article sur la convention IRCA.
Deux stratégies se dessinent en cas de désaccord : solliciter une expertise judiciaire lorsque l’expertise amiable a sous-évalué les séquelles, ou demander la liquidation du préjudice devant le juge sur la base du rapport existant. Dans tous les cas, la négociation est légitime. Notre page négocier son indemnisation, conclure et se faire payer décrit la marche à suivre.
Responsable inconnu ou non assuré : le recours au FGAO
Lorsque le responsable n’est pas identifié — cas fréquent du délit de fuite — ou qu’il n’est pas assuré, le Fonds de garantie des assurances obligatoires (FGAO) prend le relais. Ses délais d’offre courent à compter de la réception des éléments qui justifient son intervention (article L. 211-22), et les justificatifs exigés (dépôt de plainte contre X, notamment) varient selon la situation. Pour ne vous tromper ni de fonds ni de délai, consultez nos guides : quel fonds d’indemnisation saisir (FGAO ou FGTI), le rôle du FGAO et délit de fuite et indemnisation par le FGAO.
Après l’indemnisation : aggravation et recours des organismes sociaux
Une indemnisation définitive n’est pas toujours le dernier mot. Si votre état s’aggrave après la consolidation, vous pouvez solliciter une nouvelle réparation pour ce préjudice nouveau, même après une transaction. Notre article prouver et faire indemniser une aggravation après consolidation explique comment procéder.
Par ailleurs, la Sécurité sociale et les autres tiers payeurs récupèrent, sur votre indemnité, les prestations déjà versées : c’est le recours subrogatoire, qui s’exerce poste par poste et peut réduire ce que vous percevez réellement. La victime conserve un droit de préférence sur la part de préjudice que les prestations n’ont pas réparée. Pour comprendre cette mécanique, voyez le recours subrogatoire de la CPAM et les déductions.
Ce que la procédure ne garantit pas
La loi a permis à une large majorité de victimes d’obtenir réparation et a raccourci les délais de règlement. Elle laisse pourtant à l’assureur la maîtrise de la procédure transactionnelle : c’est lui qui mandate le médecin, chiffre l’offre et choisit le moment de la présenter. La victime qui affronte seule le médecin de la compagnie et l’offre qui suit n’a pas les moyens de vérifier ce qu’on lui propose : c’est là que se creuse l’écart entre une première offre et une indemnisation juste.
Les délais de la procédure Badinter en un tableau
| Étape | Délai légal | Texte et sanction |
|---|---|---|
| Offre ou réponse motivée sur votre demande | 3 mois à compter de la demande (responsabilité non contestée, dommage quantifié) | L. 211-9 ; le délai le plus favorable s’applique |
| Offre d’indemnité, au moins provisionnelle | 8 mois à compter de l’accident | L. 211-9 ; provisionnelle si la consolidation n’est pas connue dans les 3 mois |
| Offre définitive | 5 mois après l’information de la consolidation | L. 211-9 ; offre complète, poste par poste |
| Avis d’examen médical | 15 jours au moins avant l’examen ; rapport sous 20 jours | R. 211-43 et R. 211-44 |
| Retard ou offre manifestement insuffisante | À compter de l’expiration du délai | L. 211-13 : intérêts au double du taux légal |
| Dénonciation d’une transaction signée | 15 jours à compter de sa conclusion | L. 211-16 ; lettre recommandée |
| Paiement après acceptation | 1 mois après le délai de dénonciation | L. 211-17 : intérêts majorés |
Questions fréquentes sur la procédure d’indemnisation
Pourquoi l’offre définitive arrive-t-elle si tard après un accident grave ?
Parce qu’elle dépend de la consolidation. Tout tient à la gravité des blessures. Pour les dossiers légers, quelques mois ; pour les traumatismes graves, l’indemnisation définitive ne peut intervenir qu’après consolidation, qui peut prendre plusieurs années. Dans l’intervalle, des provisions doivent vous être versées pour faire face.
L’assureur dépasse les délais : que puis-je faire ?
Le retard est sanctionné : l’indemnité produit intérêt au double du taux légal (article L. 211-13), sans mise en demeure. Une offre manifestement insuffisante est traitée comme une absence d’offre. Cette pénalité, souvent ignorée des victimes, se réclame à l’assureur puis, à défaut, devant le juge.
L’offre de l’assureur peut-elle se négocier ?
Oui. Rien ne vous oblige à accepter la première offre, et la première offre omet souvent des postes indemnisables. Faites-la analyser avant toute signature ; à défaut d’accord, le juge peut être saisi.
Après avoir signé la transaction, existe-t-il encore une issue ?
Oui, dans les quinze jours, par lettre recommandée (article L. 211-16). Au-delà, la transaction peut encore être remise en cause si les informations obligatoires n’y figuraient pas, et une aggravation de votre état ouvre droit à une nouvelle indemnisation.
Qui supporte le coût de l’expertise amiable et du médecin de recours ?
L’expertise amiable est payée par l’assureur qui la mandate. Les honoraires du médecin-conseil que vous choisissez pour vous assister se réclament au titre des frais divers de votre indemnisation.
Faire chiffrer vos préjudices au juste niveau
La procédure Badinter est balisée, mais elle se joue à votre désavantage si vous l’affrontez seul. Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel à Lille et à Paris, veille au respect des délais, travaille avec un médecin-conseil de victimes, discute les offres insuffisantes et défend chaque poste de préjudice jusqu’à la réparation intégrale.
Parler de votre dossier : 06 84 28 25 95
Cabinet de Lille — 8, rue de Thionville, 59800 Lille
Cabinet de Paris — 23, rue Henri Barbusse, 75005 Paris
Et maintenant ? Vos 3 prochaines étapes
- Préparer — Bien préparer son expertise médicale. L’étape qui fixe les séquelles retenues.
- Vérifier — Vérifier une offre avant de l’accepter. La grille pour contrôler chaque poste de l’offre.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Sources et références
- Loi n° 85-677 du 5 juillet 1985 tendant à l’amélioration de la situation des victimes d’accidents de la circulation et à l’accélération des procédures d’indemnisation.
- Code des assurances, articles L. 211-9 (délais d’offre), L. 211-10 (information de la victime), L. 211-13 (sanction du retard), L. 211-16 (dénonciation), L. 211-17 (paiement), L. 211-22 (offre du fonds de garantie), R. 211-43 et R. 211-44 (examen médical).
- Rapport Dintilhac, nomenclature des préjudices corporels, ministère de la Justice, 2005.
- Jurisprudence de la Cour de cassation (2e chambre civile) relative à l’offre tardive ou manifestement insuffisante et à l’assiette du doublement des intérêts.
 Je vous rappelle gratuitement
 Me contacter