



📌 En bref — Contrairement à une idée très répandue, ce n’est généralement pas le Fonds de garantie (FGAO) qui vous indemnise après un accident causé par un véhicule volé — c’est l’assureur du propriétaire. L’article L. 211-1 du Code des assurances impose que l’assurance obligatoire couvre la conduite « même non autorisée » du véhicule : un vol ne fait pas disparaître la garantie envers les tiers victimes de bonne foi (voir le tableau ci-dessous). Le FGAO n’intervient qu’à titre subsidiaire, si le véhicule n’était pas assuré ou n’a jamais été identifié. Seule exception à la protection de la victime : les auteurs et complices du vol eux-mêmes, exclus de la garantie. Un point à retenir absolument : les délais diffèrent radicalement selon votre interlocuteur, avec un couperet à 5 ans pour le FGAO que la Cour de cassation applique sans exception.
La réalité juridique est plus protectrice qu’on ne le croit : dans la majorité des cas, c’est l’assureur du véhicule volé qui doit vous indemniser, et non le Fonds de garantie (FGAO). Cet article vous explique qui paie réellement selon votre situation, ce que dit la loi, et la marche à suivre étape par étape pour obtenir réparation de vos préjudices corporels.
L’idée reçue « voiture volée = FGAO » : pourquoi c’est souvent faux
L’intuition paraît logique, et c'est bien pour cela qu'elle est si répandue : le conducteur n’avait aucun droit de prendre le volant, le propriétaire n’y est pour rien, donc « l’assurance ne marche pas » et il faudrait se tourner vers le Fonds de garantie. Plusieurs sites reprennent d’ailleurs cette idée. Elle se heurte pourtant à un principe simple du droit français : l’assurance automobile obligatoire suit le véhicule, pas seulement son conducteur habituel.
Autrement dit, et c'est le point central de cet article, le fait que la voiture ait été volée ne fait pas disparaître la garantie à l’égard des tiers victimes qui n'ont, elles, absolument rien à voir avec ce vol. Le Fonds de garantie, lui, n’intervient qu’à titre subsidiaire, quand aucun assureur ne peut payer.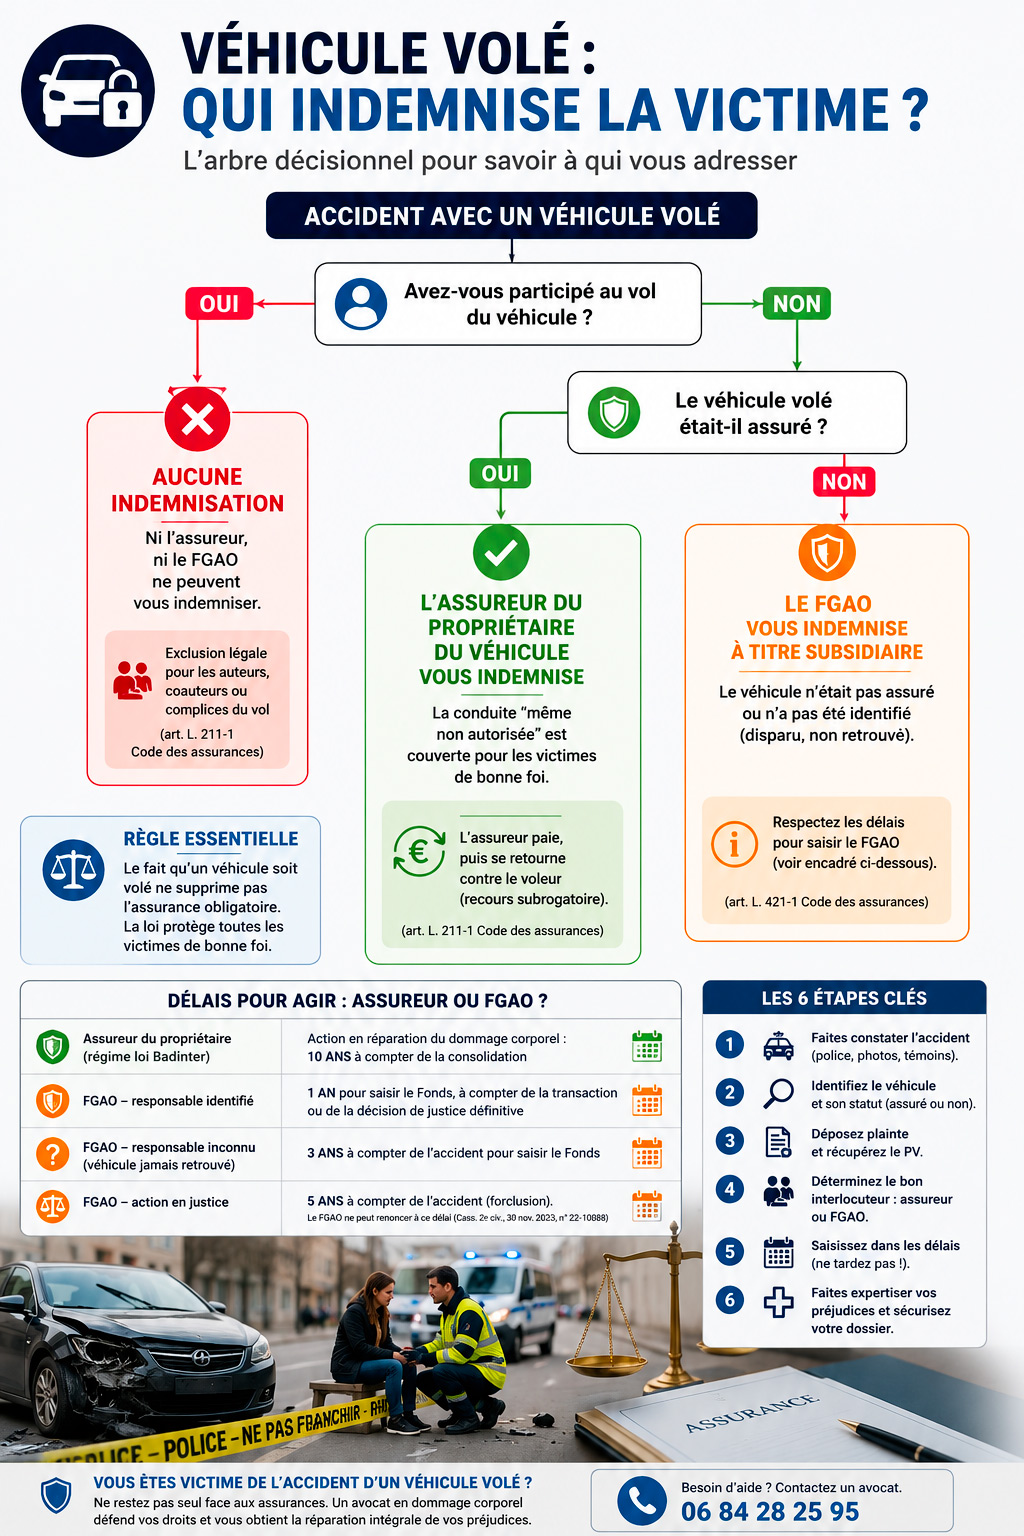
Ce que dit vraiment l’article L. 211-1 du Code des assurances
La conduite « même non autorisée » reste couverte
L’article L. 211-1 du Code des assurances impose, de façon impérative et d'ordre public, que le contrat d’assurance obligatoire couvre la responsabilité civile de toute personne ayant la garde ou la conduite, même non autorisée, du véhicule. Un voleur au volant entre dans cette catégorie : sa conduite est « non autorisée », mais elle reste couverte vis-à-vis des personnes qu’il blesse. Le caractère volé du véhicule ne vous prive donc d’aucun droit en tant que victime. A fortiori, la conduite autorisée l’est aussi : quand le propriétaire a prêté sa voiture, son assureur indemnise les victimes quel que soit le conducteur, même si le contrat interdisait le prêt — voir ce que couvre l’assurance quand on a prêté sa voiture.
La seule exclusion : les auteurs et complices du vol
La loi prévoit une unique réserve, strictement encadrée : en cas de vol, le contrat ne couvre pas les dommages subis par les auteurs, coauteurs ou complices du vol eux-mêmes. Cette exclusion vise le voleur lui-même et ceux qui ont sciemment participé au vol — par exemple un passager qui était aux côtés du voleur au moment du vol et savait pertinemment que le véhicule n'était pas le leur. Elle ne peut jamais être opposée à une victime de bonne foi (autre conducteur, piéton, passager étranger au vol), qui demeure intégralement protégée.
|
💡 Bon à savoir — Le statut « volé » du véhicule ne vous prive pas de vos droits. Tant que vous n’avez pas participé au vol, l’assurance obligatoire du véhicule vous indemnise comme n’importe quelle victime d’un accident de la circulation, selon la loi Badinter. |
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
Qui doit vous indemniser ? Le tableau selon votre situation
Tout dépend de deux questions : avez-vous participé au vol ? et le véhicule volé était-il assuré et identifié ? Le tableau ci-dessous résume les trois grandes configurations.
|
Votre situation |
Qui indemnise |
Fondement |
|---|---|---|
|
Tiers de bonne foi (autre conducteur, piéton, passager non impliqué dans le vol), véhicule volé assuré |
L’assureur du propriétaire du véhicule volé |
Art. L. 211-1 C. assur. — la conduite « même non autorisée » est couverte |
|
Véhicule volé non assuré, ou disparu sans être identifié |
Le FGAO, à titre subsidiaire |
Art. L. 421-1 C. assur. |
|
Vous avez participé au vol (auteur, coauteur ou complice) |
Personne : ni l’assureur, ni le FGAO |
Exclusion de l’art. L. 211-1 C. assur. |
Deux branches méritent une précision. Si le véhicule volé n’était pas assuré, vous basculez dans le régime du conducteur sans assurance, avec intervention du FGAO. Si la voiture volée a pris la fuite et n’est jamais retrouvée, vous relevez de la logique du délit de fuite (auteur inconnu), là aussi avec le FGAO. Pour comparer les fonds, voyez notre guide FGAO ou FGTI.
Le recours subrogatoire : l’assureur paie, puis se retourne contre le voleur
Quand l’assureur du véhicule volé indemnise la victime, un mécanisme distinct entre en jeu : il ne supporte pas définitivement la charge de cette indemnisation. La loi le subroge dans les droits de la victime contre le responsable, dès lors que la conduite du véhicule a été obtenue contre le gré du propriétaire. L’assureur récupère ensuite les sommes versées auprès de l’auteur du vol.
Pour vous, victime, ce mécanisme ne change rigoureusement rien à votre situation : vous êtes indemnisé, et la « bataille » du remboursement se joue ensuite entre l’assureur et le voleur, sans jamais vous concerner ni retarder votre propre indemnisation. Le rôle des assurances après un accident de la route obéit ici à la même logique que pour n’importe quel sinistre.
|
💡 Bon à savoir — Ne vous laissez jamais renvoyer vers « le voleur insolvable », un argument que certains interlocuteurs avancent parfois pour décourager une démarche légitime. Votre interlocuteur est l’assureur (ou, à défaut, le FGAO). C’est à lui, ensuite, d’exercer son recours contre l’auteur du vol. Un refus d’indemniser fondé sur le seul fait que le conducteur était un voleur est juridiquement contestable, et un avocat sait précisément comment le contester efficacement. |
Véhicule volé : la marche à suivre étape par étape
-
Faites constater l’accident sur-le-champ. Appelez systématiquement la police ou la gendarmerie, prenez des photos de la scène et des véhicules impliqués, relevez l’identité et les coordonnées des témoins présents. Le caractère volé du véhicule devra être établi : tout ce qui documente la scène servira votre dossier.
-
Identifiez le véhicule et son statut. Plaque d’immatriculation, marque, propriétaire, assureur associé au contrat. C’est cette information qui détermine qui doit vous indemniser — ne vous fiez pas à l’idée reçue « volé = FGAO ».
-
Déposez plainte et récupérez le procès-verbal. Le vol est un délit pénal caractérisé : une enquête s’ouvre dès la plainte. La plainte du propriétaire signalant le vol et le procès-verbal d’enquête sont des pièces décisives.
-
Déterminez le bon interlocuteur. Tiers de bonne foi et véhicule volé assuré → l’assureur du propriétaire. Véhicule volé non assuré ou introuvable → le FGAO. Vous avez participé au vol → ni l’un, ni l’autre.
-
Saisissez dans les délais — le point critique. Le calendrier diffère radicalement selon le payeur (voir la section suivante), et cette différence n'est presque jamais spontanément expliquée aux victimes. Une demande hors délai, surtout face au FGAO, peut signifier la perte définitive de vos droits.
-
Faites chiffrer vos préjudices et sécurisez le dossier. Une expertise médicale indépendante, réalisée après consolidation de votre état, est déterminante pour évaluer l’ensemble de vos postes de préjudice selon la nomenclature Dintilhac. L’accompagnement d’un avocat, dès le départ, permet de piloter les délais et de contester un éventuel refus de garantie.
Délais : assureur ou FGAO, deux calendriers très différents
Le délai pour agir ne dépend absolument pas du vol en lui-même, mais uniquement de l’identité de votre payeur une fois celui-ci identifié. C’est là que beaucoup de victimes se piègent.
|
Selon le payeur |
Délai pour agir |
|---|---|
|
Assureur du propriétaire (régime loi Badinter) |
Offre d’indemnisation encadrée par des délais légaux ; action en réparation du dommage corporel : 10 ans à compter de la consolidation (art. 2226 C. civ.) |
|
FGAO — responsable identifié |
1 an pour saisir le Fonds, à compter de la transaction ou de la décision de justice définitive |
|
FGAO — responsable inconnu (véhicule jamais retrouvé) |
3 ans à compter de l’accident pour saisir le Fonds |
|
FGAO — action en justice |
5 ans à compter de l’accident (forclusion). La Cour de cassation juge que le FGAO ne peut renoncer à ce délai (Cass. 2e civ., 30 nov. 2023, n° 22-10088) |
Si c’est l’assureur du propriétaire qui paie, vous êtes dans un régime aux délais relativement souples, laissant le temps nécessaire à une évaluation sérieuse. Si c’est le FGAO, les délais sont au contraire courts et couperets. Pour le détail des règles générales, consultez notre guide sur les délais de prescription après un accident corporel.
|
💡 Bon à savoir — La procédure pénale (le vol est un délit) allonge souvent le délai pratique d’indemnisation, le temps d’établir le vol et, parfois, de juger son auteur. Ce n’est pas une raison pour attendre : engagez vos démarches sans tarder, car les délais de forclusion, eux, continuent de courir. |
Comment le vol est-il établi juridiquement ?
La qualification de « véhicule volé » ne repose jamais sur une simple affirmation : elle doit être établie, notamment auprès de l'assureur qui devra vous indemniser. Trois éléments concourent généralement à cette preuve.
La plainte déposée par le propriétaire constitue toujours le point de départ : c'est ce document qui déclenche officiellement la procédure pénale et atteste, dès l'origine, que le véhicule circulait sans l'accord de son propriétaire. Le procès-verbal des forces de l'ordre, établi sur les lieux de l'accident ou lors de l'enquête, consigne les circonstances et, souvent, les déclarations du conducteur lui-même. Enfin, le fichier des véhicules volés, dans lequel le véhicule a normalement été inscrit dès la plainte déposée, permet aux assureurs de vérifier rapidement et fiablement le statut réel du véhicule.
Pour la victime, l'essentiel est de comprendre que cette preuve n'est pas à sa charge : c'est au propriétaire et aux autorités qu'il revient d'établir le vol, la victime n'ayant qu'à démontrer la réalité de son propre préjudice. En pratique, l'assureur du véhicule dispose rapidement de l'ensemble de ces éléments et ne peut légitimement les ignorer pour retarder indûment son offre d'indemnisation.
Pourquoi être accompagné par un avocat change la donne
Les dossiers de véhicule volé cumulent les difficultés propres à ce type de sinistre : détermination du bon payeur, refus de garantie parfois opposé à tort par méconnaissance du droit applicable, articulation avec une procédure pénale, et délais piégeux qui diffèrent selon l'interlocuteur. Un avocat en dommage corporel sécurise chacune de ces étapes, conteste les refus injustifiés et veille à ce qu’aucune forclusion ne vous prive de réparation.
Le cabinet de Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel à Lille et à Paris, défend exclusivement les victimes, jamais les compagnies d'assurance, et s’appuie sur un médecin-conseil indépendant pour évaluer l’intégralité de vos préjudices, poste par poste.
Vous avez été victime d’un accident impliquant un véhicule volé ? Contactez le cabinet au 06 84 28 25 95 pour un premier échange sur vos droits.
Le propriétaire du véhicule volé encourt-il une responsabilité personnelle ?
Cette question, légitime, mérite d'être clarifiée. En principe, un propriétaire dont le véhicule a été volé ne répond pas personnellement des dommages causés par le voleur : la garde du véhicule, qui fonde habituellement la responsabilité, lui a été retirée contre son gré au moment du vol. C'est précisément pour cette raison que la loi fait peser l'indemnisation sur l'assurance obligatoire attachée au véhicule, et non sur le propriétaire personnellement.
Une nuance existe cependant, à connaître : si le propriétaire a lui-même facilité le vol par une négligence caractérisée — clés laissées sur le contact, véhicule non fermé dans des circonstances propices au vol — cet élément peut, dans de rares cas, être discuté par l'assureur dans le cadre de son propre contrat avec le propriétaire (majoration, franchise). Mais cette discussion interne à leur relation contractuelle ne concerne pas la victime, dont les droits à indemnisation restent entiers et ne dépendent à aucun moment du comportement du propriétaire.
Questions fréquentes
Une voiture volée m’a percuté : dois-je obligatoirement saisir le FGAO ?
Non, et c'est justement l'erreur la plus fréquente. Si le véhicule volé était assuré, c’est l’assureur du propriétaire qui vous indemnise directement. Le FGAO n’intervient que si le véhicule n’était pas assuré ou n’a jamais été identifié.
L’assureur peut-il refuser au motif que son client n’était pas au volant ?
Non, jamais à l’égard d’une victime de bonne foi. L’assurance obligatoire couvre systématiquement la conduite « même non autorisée » du véhicule. La seule exclusion légale vise les auteurs et complices du vol eux-mêmes.
Que se passe-t-il si le voleur n’est jamais retrouvé ?
Vous êtes alors dans une situation d’auteur inconnu, un régime bien distinct : le FGAO peut intervenir, avec un délai de 3 ans à compter de l’accident pour le saisir. La plainte du propriétaire et l’enquête restent essentielles pour établir le vol.
Le propriétaire du véhicule volé est-il responsable de mon accident ?
En principe non, sauf circonstances tout à fait exceptionnelles : la garde du véhicule lui a été retirée contre son gré au moment du vol. Son assureur vous indemnise puis exerce son recours contre le voleur ; le propriétaire n’est pas tenu personnellement du seul fait qu’il est le propriétaire.
Ma propre assurance peut-elle intervenir ?
Selon vos propres contrats, une garantie conducteur ou une assurance tous risques personnelle peut avancer certaines sommes rapidement. Les conventions entre assureurs ne vous sont pas opposables : elles n’amoindrissent pas vos droits de tiers victime.
Et si j’étais passager du véhicule volé ?
Tout dépend entièrement de votre implication réelle. Passager de bonne foi, totalement étranger au vol, vous êtes indemnisé comme n'importe quelle victime. Passager ayant participé au vol, vous relevez de l’exclusion légale. Le cas du passager d’un conducteur sans assurance présente des problématiques voisines.
Dois-je moi-même prouver que le véhicule était volé ?
Non, absolument pas, cette preuve n'est jamais à votre charge en tant que victime. C'est au propriétaire, par sa plainte, et aux autorités, par leur enquête, qu'il revient d'établir le vol. Vous n'avez à démontrer que la réalité de votre propre préjudice.
Le voleur peut-il être poursuivi pénalement en plus de la procédure civile ?
Oui. Le vol est un délit, et la conduite d'un véhicule volé ayant causé un accident corporel peut caractériser des infractions supplémentaires, comme les blessures involontaires. Les poursuites relèvent du procureur de la République, qui en apprécie l'opportunité, et vous pouvez vous constituer partie civile pour être associé à la procédure. Celle-ci, distincte et indépendante de votre indemnisation civile, se déroule en parallèle et n'a jamais à être attendue pour engager vos démarches d'indemnisation.
Références juridiques
- Code des assurances, article L. 211-1 (assurance obligatoire ; couverture de la conduite « même non autorisée » ; exclusion des auteurs, coauteurs et complices du vol ; subrogation de l’assureur).
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter) tendant à l’amélioration de la situation des victimes d’accidents de la circulation.
- Code des assurances, articles L. 421-1 et R. 421-1 et suivants (Fonds de garantie des assurances obligatoires de dommages — FGAO).
- Code des assurances, article R. 421-12 (délai de forclusion de 5 ans pour l’action contre le FGAO) ; article R. 421-20 (déclaration en cas de dommages matériels).
- Cass. 2e civ., 30 novembre 2023, n° 22-10088 : le délai de forclusion de 5 ans ne peut faire l’objet d’une renonciation par le FGAO.
- Code civil, article 2226 (prescription décennale de l’action en réparation du dommage corporel, à compter de la consolidation).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.