



📌 En bref
Le régime micro repose sur un abattement forfaitaire — 71 %, 50 % ou 34 % du chiffre d'affaires selon l'activité — censé représenter vos charges. Cet abattement ne sert pas qu'à l'impôt : il détermine le revenu sur lequel votre indemnité journalière sera calculée. Un prestataire de services qui facture 40 000 € est ainsi traité comme s'il en gagnait 20 000, et son indemnité suit. Face au responsable d'un accident, en revanche, la règle change du tout au tout : la réparation est intégrale et s'évalue sur la perte réelle. Vos déclarations fiscales sont alors un élément de preuve, jamais un plafond. La preuve de cette perte se prépare dès les premières semaines. Si votre conjoint travaille avec vous, son statut décide de sa protection : conjoint collaborateur, il n'est pas couvert contre les accidents du travail. Voir l'effet de l'abattement selon votre activité.
Un accident, un arrêt de plusieurs semaines, et la découverte que l'indemnité journalière ne couvre qu'une fraction de ce que l'activité rapportait. Pour un auto-entrepreneur, ce n'est pas une anomalie de traitement : c'est la conséquence mécanique du régime qu'il a choisi.
Cette page explique d'où vient cet écart, ce qu'il faut en attendre — et pourquoi il ne doit surtout pas être transposé à la discussion avec l'assureur du responsable. La question de savoir contre qui agir est traitée sur la page consacrée à l'accident du travailleur indépendant, et le calcul détaillé de l'ITT pour les trois régimes sur celle des indépendants face à l'ITT.
1. L'abattement forfaitaire : une simplification fiscale aux conséquences sociales
Le régime micro échange une comptabilité simplifiée contre un forfait. Vous ne déduisez aucune charge réelle : l'administration applique à votre chiffre d'affaires un abattement représentatif de vos frais professionnels, et ce qui reste constitue votre revenu.
|
Votre activité |
Abattement appliqué |
Revenu retenu pour 40 000 € de chiffre d'affaires |
|
Vente de marchandises, restauration, fourniture de logement |
71 % |
11 600 € |
|
Prestations de services relevant des BIC |
50 % |
20 000 € |
|
Professions libérales relevant des BNC |
34 % |
26 400 € |
Un abattement minimum s'applique quel que soit le chiffre d'affaires. Et surtout, cet abattement ne se discute pas : que vos charges réelles soient supérieures ou très inférieures au forfait, c'est le forfait qui s'applique. Un consultant qui travaille depuis chez lui, sans stock ni matériel, supporte le même abattement de 34 % qu'un confrère lourdement équipé.
C'est là que le raccourci devient coûteux : ce forfait, conçu pour l'impôt et les cotisations, sert aussi d'assiette à votre protection sociale. Le revenu qui vous sera opposé en cas d'arrêt n'est pas ce que vous avez encaissé, c'est ce qui reste après abattement.
2. Comment votre indemnité journalière est calculée
Le mécanisme est simple à énoncer : l'indemnité journalière correspond à 1/730e du revenu annuel moyen des trois dernières années. Autrement dit, la moitié de votre revenu journalier moyen — un revenu lui-même déjà amputé de l'abattement.
Quatre paramètres viennent restreindre encore ce calcul, et il faut les connaître avant de compter sur cette indemnité.
Une ancienneté minimale. Il faut être affilié depuis au moins un an à un régime obligatoire de sécurité sociale. Les premiers mois d'activité sont donc découverts.
Un délai de carence. Rien n'est versé pendant les trois premiers jours d'arrêt.
Un revenu minimum. En dessous d'un seuil de revenu annuel moyen, l'indemnité est nulle. Un auto-entrepreneur en démarrage, ou dont l'activité a été irrégulière, peut ainsi se retrouver sans aucune indemnité — précisément au moment où il en aurait le plus besoin.
Un plancher et un plafond. Le montant journalier est encadré des deux côtés, et ces bornes sont révisées chaque année. Elles se vérifient donc au moment de l'arrêt, et non d'après un chiffre lu dans un article : c'est la raison pour laquelle aucun montant n'est cité ici.
Un arrêt qui se prolonge ajoute ses propres règles — durée maximale d'indemnisation, réexamen de la situation, articulation avec une éventuelle invalidité. Ces mécanismes sont détaillés sur la page consacrée à l'arrêt de travail long et aux idées reçues qui l'entourent.
3. L'assurance volontaire AT/MP ne comble pas ce trou
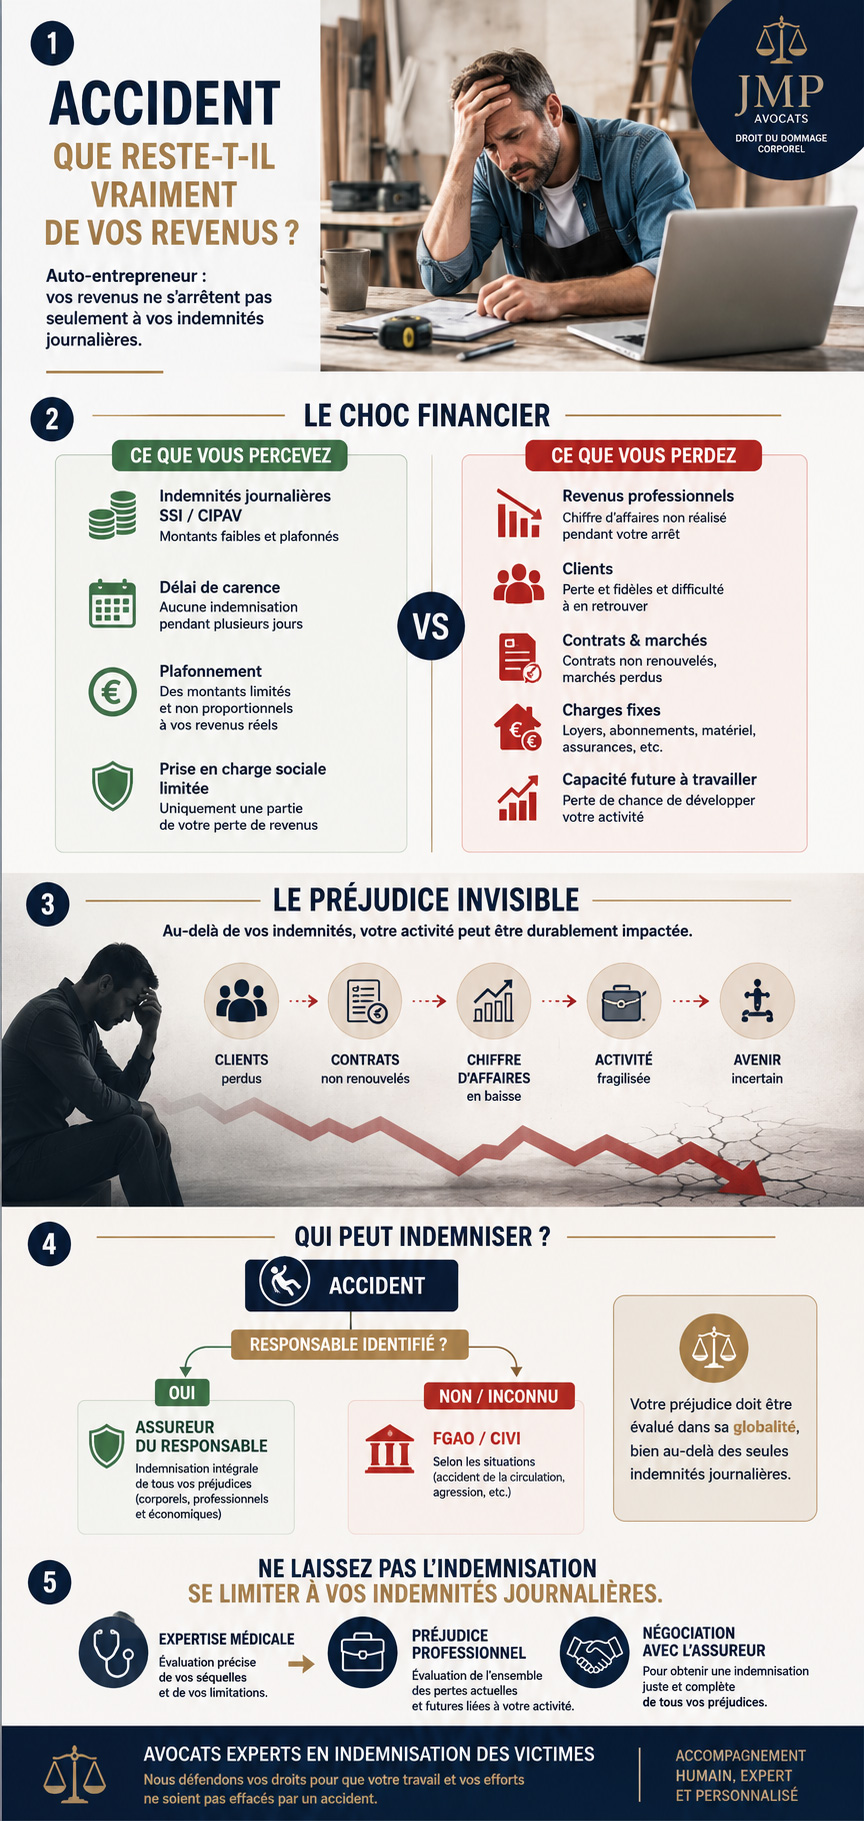
On la présente souvent comme la réponse au problème. Elle ne l'est pas, ou pas sur ce point-là. L'assurance volontaire individuelle accidents du travail et maladies professionnelles prend en charge les frais de santé liés à l'accident et verse, en cas de séquelles, une indemnité en capital ou une rente selon le taux d'incapacité permanente retenu.
Mais elle ne verse aucune indemnité journalière. Le manque à gagner pendant l'arrêt reste donc exactement où il était. Elle doit par ailleurs être souscrite avant l'accident : il n'existe aucune adhésion rétroactive. Son fonctionnement complet est détaillé sur la page citée plus haut.
Conclusion pratique : souscrivez-la, parce qu'elle couvre les soins et les séquelles lourdes, mais ne comptez pas dessus pour tenir votre trésorerie pendant trois mois d'arrêt. Ce rôle-là, seul le recours contre un responsable peut le jouer — ou un contrat de prévoyance privé souscrit à l'avance.
4. Le point décisif : l'abattement n'est pas un plafond d'indemnisation
C'est la confusion la plus coûteuse, et elle est entretenue de bonne foi par tout le monde — y compris par la victime. Parce que l'abattement gouverne l'impôt, les cotisations et l'indemnité journalière, on en déduit qu'il gouverne aussi l'indemnisation due par le responsable. Il n'en est rien.
Le principe applicable est celui de la réparation intégrale : la victime doit être replacée, autant que possible, dans la situation où elle se serait trouvée sans l'accident. Le juge évalue la perte in concreto, c'est-à-dire telle qu'elle a été réellement subie. Vos déclarations fiscales servent à l'établir — elles ne la limitent pas.
La différence n'est pas théorique. Un abattement de 50 % suppose que la moitié du chiffre d'affaires part en charges. Si vos charges réelles représentent 15 %, alors votre revenu réel est bien supérieur à votre revenu déclaré — et c'est ce revenu réel, démontré par vos relevés et vos factures, qui doit servir de base à l'indemnisation.
|
La question posée |
La logique applicable |
Ce qui sert de base |
|
Combien me verse la Sécurité sociale pendant mon arrêt ? |
Logique forfaitaire : un revenu de remplacement plafonné |
Le revenu après abattement, moyenné sur trois ans, divisé par 730 |
|
Combien me doit le responsable de l'accident ? |
Logique indemnitaire : la réparation intégrale du préjudice |
La perte réellement subie, démontrée par la comptabilité et les pièces de l'activité |
|
Les deux se cumulent-elles ? |
Oui, mais la caisse récupère sur l'indemnisation ce qu'elle a versé |
Le recours de la caisse s'exerce poste par poste, sur les seules sommes correspondantes |
Ce raisonnement vaut au-delà du revenu immédiat. Un auto-entrepreneur qui perd un client historique pendant son arrêt, ou qui doit refuser un marché qu'il ne pourra pas honorer, subit une perte qui ne figure dans aucune déclaration — parce qu'elle porte sur ce qui n'a pas eu lieu. C'est le terrain de la perte de chance, poste régulièrement oublié et pourtant parfaitement indemnisable dès lors que la chance perdue était réelle et sérieuse.
5. Prouver sa perte quand on n'a ni bulletin de paie ni bilan
C'est la difficulté propre au micro : le régime dispense de comptabilité, donc il ne produit pas les pièces qui font la preuve. Un salarié apporte douze bulletins de paie ; un auto-entrepreneur apporte un chiffre d'affaires déclaré, ce qui ne dit ni ce qu'il gagnait vraiment, ni ce qu'il a perdu.
La démonstration se construit donc pièce par pièce, et elle se prépare dès les premières semaines — pas au moment de la négociation.
|
Ce que vous devez établir |
Les pièces qui l'établissent |
|
Le niveau réel de votre activité avant l'accident |
Déclarations de chiffre d'affaires des trois dernières années, relevés du compte professionnel, factures émises, avis d'imposition |
|
Vos charges réelles, pour démontrer l'écart avec l'abattement |
Relevés bancaires, factures de fournisseurs, abonnements, assurances, loyer professionnel, crédit-bail |
|
La chute d'activité pendant l'arrêt |
Chiffre d'affaires mois par mois avant et après, comparaison avec la même période des années précédentes |
|
Les commandes perdues et les clients partis |
Devis signés non honorés, courriels d'annulation, attestations de clients, appels d'offres auxquels vous n'avez pas pu répondre |
|
Les charges qui ont continué de courir pendant l'arrêt |
Échéanciers, prélèvements, cotisations, loyers — chaque ligne se justifie séparément |
|
Le coût d'un remplacement ou d'une sous-traitance |
Factures du remplaçant, contrats de sous-traitance conclus pour tenir les engagements |
|
La cohérence de l'ensemble |
Une attestation d'expert-comptable reconstituant le bénéfice moyen et la baisse constatée ; voir aussi les justificatifs poste par poste et la méthode pour prouver ses préjudices |
Deux conseils valent pour tout le monde. Le premier : ouvrez un compte dédié si ce n'est pas déjà fait — quand les flux personnels et professionnels se mélangent, la démonstration devient presque impossible. Le second : conservez les pièces de la période précédant l'accident, car c'est la comparaison qui prouve, pas le chiffre isolé.
6. Les postes qui comptent le plus pour un micro
L'indemnisation ne se résume pas au revenu perdu pendant l'arrêt. Chez un indépendant, deux ou trois postes concentrent l'essentiel de l'enjeu, et ce sont précisément ceux que l'offre initiale ignore.
|
Ce que vous avez perdu |
Le poste correspondant |
|
Le revenu que l'activité aurait produit, pendant l'arrêt puis après |
|
|
Une capacité de travail durablement diminuée : cadence, pénibilité, clientèle qu'on ne peut plus servir |
|
|
Les charges fixes qui ont continué malgré l'arrêt |
Frais divers, à justifier ligne par ligne |
|
Le cadre d'ensemble dans lequel ces postes s'inscrivent |
L'incidence professionnelle mérite une attention particulière, parce qu'elle est systématiquement confondue avec la perte de revenus. Elle ne mesure pas un montant manquant : elle mesure une capacité de gain abîmée. Un artisan qui reprend son activité mais ne peut plus porter de charges lourdes, un photographe qui ne tient plus une journée complète, un coiffeur dont l'épaule limite les heures debout : leur chiffre d'affaires peut être revenu à la normale au prix d'un effort qui, lui, ne se voit nulle part. Ce préjudice-là s'indemnise, à condition d'être décrit.
Si votre activité est exercée en société plutôt qu'en nom propre, la logique change encore : la société devient elle-même une victime, avec son recours propre. C'est l'objet de la page consacrée au chef d'entreprise accidenté.
7. Votre conjoint travaille avec vous : son statut décide de sa protection
Beaucoup de micro-entreprises tournent à deux : le conjoint répond aux clients, prépare les devis, livre ou tient la boutique. La loi impose alors un choix. Le conjoint, le partenaire de PACS ou, depuis le 1er janvier 2022, le concubin qui participe régulièrement à l'activité doit être déclaré sous l'un des statuts prévus par l'article L. 121-4 du code de commerce ; pour une entreprise individuelle, ce sera conjoint collaborateur ou conjoint salarié, le statut de conjoint associé supposant une société. Ce choix, fait souvent à la création puis oublié, décide de ce que touchera votre conjoint s'il se blesse.
Conjoint collaborateur : des indemnités journalières, mais pas d'accident du travail
Le conjoint collaborateur ne perçoit pas de rémunération, mais il cotise et il est affilié personnellement à la sécurité sociale des indépendants : retraite de base et complémentaire, invalidité-décès, indemnités journalières maladie après un an d'affiliation, indemnités de maternité ou de paternité. Il n'est pas couvert, en revanche, contre les accidents du travail. Sauf s'il a souscrit l'assurance volontaire décrite plus haut, qui ne verse aucune indemnité journalière, une chute dans l'atelier ou un accident pendant une livraison est pris en charge comme une maladie.
Au 1er janvier 2027, le statut prend fin pour les conjoints collaborateurs d'avant 2022
Depuis la loi de financement de la sécurité sociale pour 2022, le statut de conjoint collaborateur ne peut être conservé plus de cinq ans sur l'ensemble de la carrière. Pour ceux qui l'avaient déjà au 1er janvier 2022, la période transitoire s'achève le 31 décembre 2026, sauf pour les conjoints nés en 1964 ou avant, qui peuvent le garder jusqu'à 67 ans. Faute d'avoir opté pour un autre statut, le conjoint est réputé avoir choisi celui de conjoint salarié. Cela suppose un contrat de travail, un salaire et des déclarations sociales, mais apporte aussi une protection nouvelle : comme tout salarié, votre conjoint relève alors de la législation des accidents du travail, qui prend en charge ses soins, lui verse les indemnités journalières du régime général et, en cas de séquelles, une rente.
Un conjoint qui travaille sans statut déclaré n'est pas sans droits
Reste la situation la plus fréquente, et la plus fragile : le conjoint qui aide chaque jour sans avoir jamais été déclaré. Depuis la loi PACTE de 2019, celui qui travaille régulièrement dans l'entreprise sans déclaration est réputé l'avoir fait sous le statut de conjoint salarié. Et la Cour de cassation a jugé que la reconnaissance de ce statut n'exige pas la preuve d'un lien de subordination (Cass. soc., 25 mars 2026, n° 24-22.660). Blessé en travaillant, ce conjoint peut s'appuyer sur ces règles pour demander la prise en charge de son accident au titre des accidents du travail. Il lui faudra démontrer sa participation réelle : horaires, tâches, échanges avec les clients, attestations. La démarche rejoint celle que décrit notre page sur l'accident du travail non déclaré.
|
Le statut de votre conjoint |
Arrêt maladie |
Accident en travaillant |
|
Conjoint collaborateur |
Indemnités journalières après un an d'affiliation |
Pas d'accident du travail, sauf assurance volontaire, qui ne verse aucune indemnité journalière |
|
Conjoint salarié, y compris par bascule au 1er janvier 2027 |
Indemnités journalières du régime général |
Accident du travail : soins, indemnités journalières, rente en cas de séquelles |
|
Conjoint sans statut déclaré |
Aucune indemnité au titre de cette activité |
Réputé conjoint salarié : prise en charge à demander, preuves de sa participation à l'appui |
Quel que soit le statut, l'accident causé par un tiers ouvre contre lui l'action en réparation intégrale, comme pour vous : les prestations versées par la caisse en sont déduites, et tout ce qu'elles ne couvrent pas reste dû.
8. Face à l'assureur : le calendrier compte autant que les chiffres
Un auto-entrepreneur accidenté est sous pression de trésorerie dès le premier mois. L'assureur du responsable le sait, et c'est exactement ce que la première offre exploite. Trois réflexes protègent contre ce déséquilibre.
Demandez une provision plutôt que d'accepter une offre. Une provision est une avance sur l'indemnisation définitive : elle ne ferme rien et se demande dès que la responsabilité n'est pas sérieusement contestée. C'est la réponse à la pression financière, et elle est détaillée sur la page consacrée aux provisions.
Ne signez pas avant la consolidation. Une offre reçue alors que votre état n'est pas stabilisé porte sur des séquelles inconnues, et l'acceptation est définitive. Le moment où l'on accepte se choisit, et il existe un délai pour refuser sans perdre ses droits : voir l'offre de l'assurance et le délai pour la refuser. La règle générale ne souffre pas d'exception : ne pas signer sans avis indépendant.
N'allez pas seul à l'expertise médicale. C'est sur ce rapport que tout le chiffrage reposera. L'expert désigné par l'assureur est rémunéré par lui ; un médecin de recours rétablit l'équilibre de la discussion, et son coût s'indemnise au titre des frais divers.
Questions fréquentes
Mon chiffre d'affaires est faible ou très récent : ai-je quand même des droits ?
Oui, mais il faut distinguer. Vos indemnités journalières peuvent être faibles, voire nulles si votre revenu annuel moyen est inférieur au seuil ou si vous êtes affilié depuis moins d'un an. Votre droit à réparation contre le responsable, lui, n'est soumis à aucune condition de revenu : il porte sur la perte réellement subie, qui inclut le développement empêché d'une activité récente.
L'abattement forfaitaire limite-t-il mon indemnisation ?
Non. Il détermine votre revenu fiscal et social, donc vos indemnités journalières. Il ne s'impose pas au juge ni à l'assureur du responsable, qui doivent réparer intégralement la perte réelle. Vos déclarations sont un élément de preuve, pas un plafond.
Dois-je continuer à payer mes cotisations pendant mon arrêt ?
Les cotisations sont assises sur le chiffre d'affaires encaissé : si vous ne facturez plus, il n'y a rien à cotiser sur la période. En revanche, les échéances déjà appelées et les autres charges fixes continuent de courir — et ces sommes constituent un préjudice à réclamer au responsable.
Micro-entrepreneur : l'assurance volontaire AT/MP remplace-t-elle mon chiffre d'affaires ?
Non. Elle prend en charge les frais de santé et verse un capital ou une rente en cas de séquelles, mais elle ne compense pas la perte de revenus pendant l'arrêt. Et elle ne joue que si elle a été souscrite avant l'accident.
Que se passe-t-il si mon arrêt dépasse la durée maximale d'indemnisation ?
Le relais se fait, selon la situation, par une pension d'invalidité ou par les garanties d'un contrat de prévoyance. Ce basculement doit être anticipé, car il change le montant perçu et la nature des justificatifs demandés. Il ne réduit en rien le recours contre le responsable.
Mon assurance de responsabilité civile professionnelle peut-elle m'indemniser ?
Non, elle couvre les dommages que vous causez à autrui, pas ceux que vous subissez. Regardez en revanche si votre contrat comporte une garantie individuelle accident ou une protection juridique : ces extensions, souvent ignorées, peuvent financer une partie de la procédure.
Faut-il déclarer l'accident avant de consulter un avocat ?
Les deux démarches sont indépendantes et peuvent avancer en parallèle. Déclarez à votre caisse et à vos assureurs dans les délais contractuels, sans attendre ; cela ne préjuge de rien et n'engage aucune renonciation.
Mon conjoint m'aide dans ma micro-entreprise et s'est blessé : est-ce un accident du travail ?
Pas s'il est conjoint collaborateur : ce statut n'ouvre pas la couverture des accidents du travail, sauf assurance volontaire, et l'arrêt est indemnisé au titre de la maladie, après un an d'affiliation. Il en va autrement s'il est conjoint salarié, statut qui s'applique d'office au 1er janvier 2027 aux conjoints collaborateurs d'avant 2022 n'ayant pas opté, sauf exception liée à l'âge, ou s'il travaillait sans statut déclaré, puisqu'il est alors réputé salarié. Dans tous les cas, si un tiers est responsable, la réparation intégrale reste due.
Activité à l'arrêt : comment financer l'avocat quand on est auto-entrepreneur ?
Commencez par relire vos contrats : la protection juridique attachée à une multirisque professionnelle ou à un contrat habitation prend souvent en charge une partie des frais, dans la limite de ses plafonds, et c'est la première ressource quand le chiffre d'affaires s'est arrêté. La provision, demandée tôt comme expliqué plus haut, soulage aussi la trésorerie pendant toute la procédure. Pour le reste, la convention écrite combine un honoraire lié au travail accompli et un honoraire de résultat, perçu sur l'indemnisation obtenue : les règles d'honoraires en dommage corporel sont détaillées sur une page dédiée, et les autres solutions de financement figurent en bas de page.
Pour aller plus loin
|
Votre situation |
La page à consulter |
|
L'accident est survenu dans la vie privée, sans tiers responsable |
|
|
Le responsable a pris la fuite ou n'était pas assuré |
|
|
L'accident résulte d'une agression ou d'une infraction |
|
|
Vous vous demandez comment financer la procédure |
Ce qu'il faut retenir
Le régime micro fonctionne sur un abattement forfaitaire — 71 %, 50 % ou 34 % du chiffre d'affaires — qui remplace la déduction des charges réelles. Cet abattement ne sert pas seulement à l'impôt : il fixe le revenu sur lequel vos indemnités journalières seront calculées, à raison d'un 730e du revenu annuel moyen des trois dernières années, sous condition d'ancienneté, après trois jours de carence et entre un plancher et un plafond révisés chaque année.
Le point à ne pas confondre est celui-ci : cette logique forfaitaire s'arrête aux prestations sociales. Face au responsable d'un accident, la réparation est intégrale et s'évalue sur la perte réellement subie. L'abattement n'est ni une mesure de votre revenu réel, ni une limite opposable — vos déclarations fiscales servent à prouver, elles ne plafonnent rien.
Reste à le démontrer, et c'est là que le régime micro se retourne contre son bénéficiaire : sans comptabilité, la preuve se construit avec ce qui existe — relevés du compte professionnel, factures émises, devis non honorés, charges qui ont continué, attestation d'un expert-comptable. Ces pièces se réunissent au début, pas au moment de discuter le chiffre.
Le cabinet intervient en droit du dommage corporel et en droit des assurances, à Lille et à Paris. Les honoraires font l'objet d'une convention écrite : un honoraire correspondant aux diligences accomplies, complété par un honoraire de résultat (article 10 de la loi du 31 décembre 1971). Contacter le cabinet.
Et maintenant ? Vos 3 prochaines étapes
1. Comprendre ce que les indemnités journalières et l'indemnisation du responsable se partagent, et ce qu'elles ne se partagent pas : peut-on être indemnisé deux fois pour le même dommage.
2. Chiffrer ce qui vous revient, poste par poste : combien allez-vous toucher.
3. Agir avant la séance qui fixera vos séquelles : le déroulement de l'expertise médicale.
Sources
Régime fiscal et social. Régime micro-fiscal : abattement forfaitaire représentatif des frais professionnels de 71 % pour la vente de marchandises, la restauration et la fourniture de logement, 50 % pour les autres prestations de services relevant des BIC et 34 % pour les professions libérales relevant des BNC, avec un abattement minimum ; le micro-entrepreneur ne déduit aucune charge réelle (impots.gouv.fr, Bpifrance Création). Indemnités journalières maladie des travailleurs indépendants : un 730e du revenu annuel moyen des trois dernières années, affiliation d'au moins un an à un régime obligatoire, délai de carence de trois jours, montant compris entre un plancher et un plafond révisés annuellement, indemnité nulle en dessous d'un seuil de revenu annuel moyen (Assurance Maladie). Code de la sécurité sociale, article L. 743-1 pour l'assurance volontaire individuelle AT/MP, qui ne donne pas droit aux indemnités journalières.
Conjoint du chef d'entreprise. Code de commerce, article L. 121-4 : statuts de conjoint collaborateur, salarié ou associé ; limite de cinq ans sur la carrière issue de la loi de financement de la sécurité sociale pour 2022, avec fin de la période transitoire le 31 décembre 2026 pour les conjoints collaborateurs d'avant 2022, sauf conjoints nés en 1964 ou avant ; conjoint réputé salarié à défaut d'option ou de déclaration, depuis la loi PACTE de 2019 (Bpifrance Création ; CCI des Vosges, juillet 2026 ; Previssima, mai et septembre 2026 ; question écrite n° 15024, Assemblée nationale, mai 2026). Protection sociale du conjoint collaborateur : indemnités journalières maladie après un an d'affiliation, pas de couverture des accidents du travail hors assurance volontaire de l'article L. 743-1 du code de la sécurité sociale (Bpifrance Création ; Apicil). Cass. soc., 25 mars 2026, n° 24-22.660 : la reconnaissance du statut de conjoint salarié n'exige pas la preuve d'un lien de subordination.
Principes d'indemnisation. Principe de réparation intégrale : la victime doit être replacée dans la situation qui aurait été la sienne sans le fait dommageable, le préjudice étant évalué in concreto. Nomenclature Dintilhac (2005) pour la définition des postes, notamment les pertes de gains professionnels actuelles et futures et l'incidence professionnelle. Article 10 de la loi n° 71-1130 du 31 décembre 1971 pour les honoraires.
Les taux d'abattement et les modalités de calcul exposés ici décrivent le régime applicable ; les montants planchers et plafonds étant révisés chaque année, ils se vérifient à la date de l'arrêt de travail. L'évaluation d'une perte particulière suppose l'examen des pièces de l'activité.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.