

Mis à jour le 22 septembre 2026
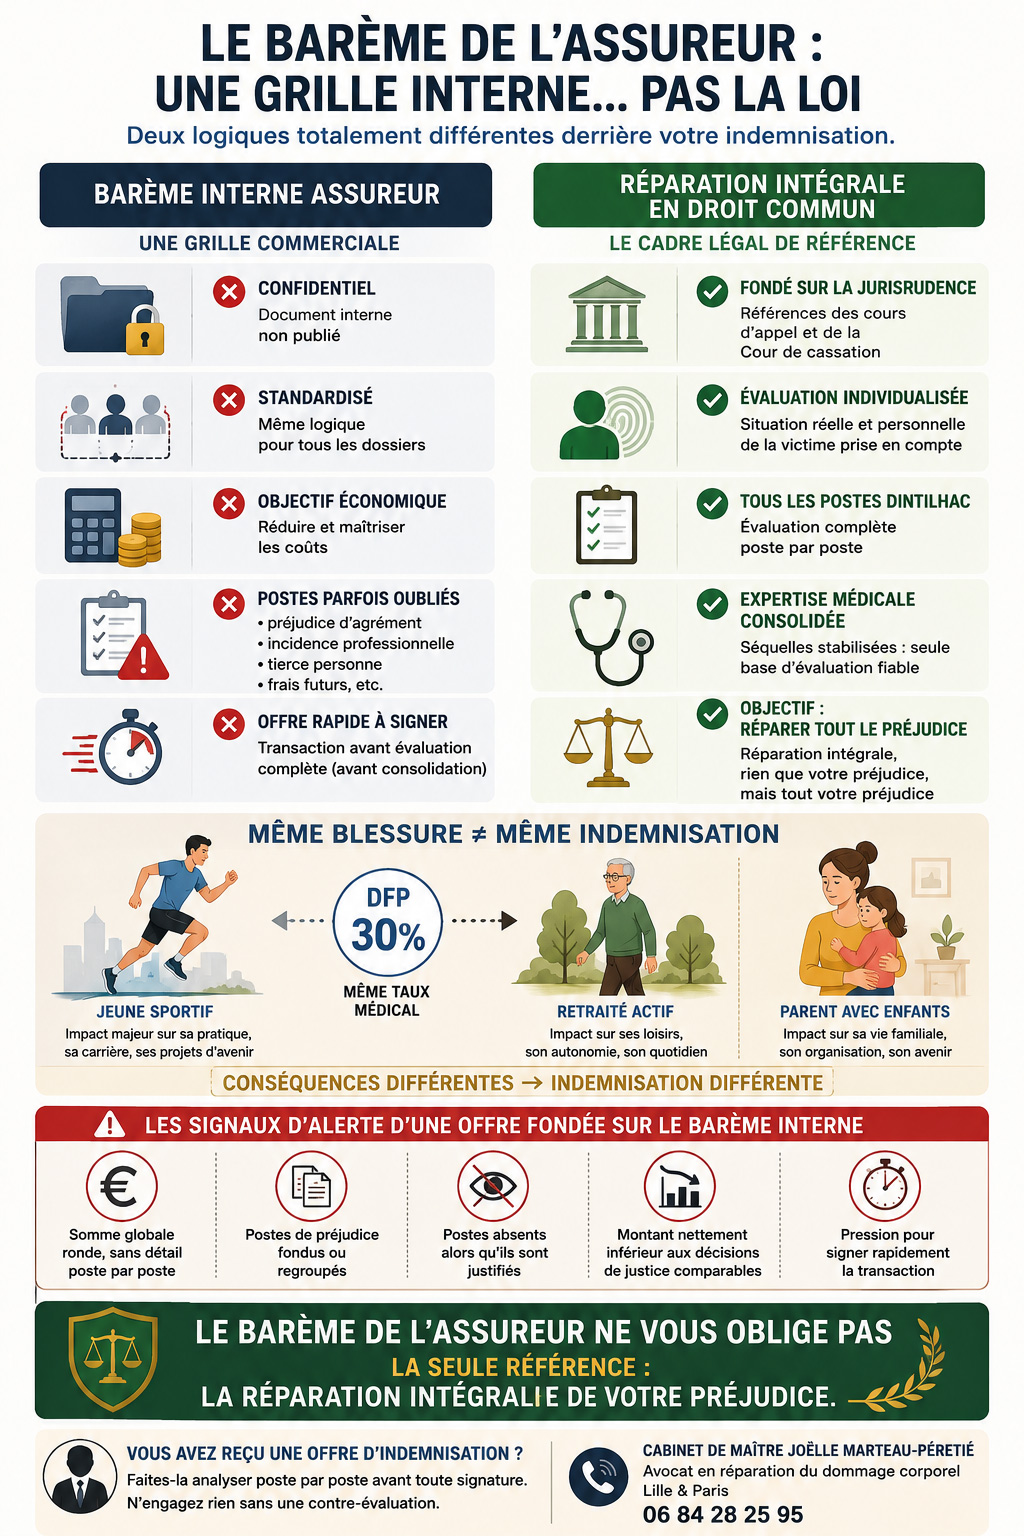
📌 En bref — Oui, chaque assureur applique un barème pour chiffrer votre préjudice corporel — mais ce barème n’est ni public, ni validé par une autorité, ni opposable à vous. C’est un outil commercial interne, conçu pour maîtriser le coût des indemnisations, pas une norme juridique (voir le tableau ci-dessous). Le droit français repose sur la réparation intégrale, évaluée au cas par cas : aucun barème, pas même celui des cours d’appel, ne s’impose au juge selon une jurisprudence constante de la Cour de cassation. Une offre calée sur la grille maison de l’assureur est donc presque toujours basse : postes minorés, postes oubliés, montant global sans détail. Le réflexe à avoir : comparer l’offre non pas au barème de l’assureur, mais à ce que le droit commun accorderait, poste par poste, après consolidation de votre état.
Qu'est-ce que le « barème » d'un assureur ?
Une grille interne, commerciale et strictement confidentielle
Lorsqu'une compagnie d'assurance évalue un dossier de préjudice corporel, elle s'appuie sur des grilles internes : valeur attribuée au point de déficit fonctionnel permanent, échelles de chiffrage des souffrances endurées, du préjudice esthétique, et ainsi de suite. Ces grilles sont élaborées par la compagnie, pour la compagnie.
Trois caractéristiques essentielles en découlent, et elles méritent d'être bien comprises avant même d'examiner votre propre offre. Elles ne sont pas publiées, ni communiquées aux victimes. Elles ne sont validées par aucune autorité publique : ni le législateur, ni un juge, ni un ordre professionnel. Et leur fonction est avant tout économique : harmoniser et maîtriser le coût des indemnisations versées. Un barème d'assureur est un instrument de gestion, pas une norme juridique.
AXA, MACIF, GMF, Allianz : chacun le sien
Chaque grande compagnie — AXA, MACIF, GMF, Allianz, Groupama, MAIF, et bien d'autres — fonctionne avec ses propres références internes, ajustées selon sa politique commerciale et sa sinistralité propre. Il faut le dire clairement : il n'existe pas de « barème officiel AXA » ni de « barème officiel MACIF » accessible au public. Ce sont des documents internes et confidentiels.
Si vous cherchez le « barème AXA » ou le « barème MACIF » pour vérifier votre offre, vous ne trouverez donc aucune table de référence officielle publiée — et c'est normal : elle n'existe tout simplement pas en tant que telle. Ce qui existe réellement, c'est une pratique interne, que la victime ne découvre bien souvent qu'à travers le seul montant qu'on lui propose. Deux conséquences directes : une offre peut varier sensiblement d'un assureur à l'autre pour une blessure comparable ; et vous ne disposez d'aucun étalon public pour mesurer si l'offre est basse. C'est précisément cette opacité qui rend une offre insuffisante difficile à détecter.
Pourquoi ce barème n'est pas opposable à la victime
Le principe de réparation intégrale du préjudice
Le droit français de l'indemnisation repose sur un principe cardinal, rappelé constamment par la jurisprudence : la réparation intégrale. La victime doit être indemnisée de tout son préjudice, rien que son préjudice, mais tout son préjudice. Cela implique une évaluation in concreto : chaque situation est individuelle.
Deux personnes présentant, sur le papier, des séquelles médicales identiques — par exemple un déficit fonctionnel permanent de 30 % — ne vivent pas le même retentissement dans leur vie quotidienne : un jeune adulte sportif, un retraité actif et un parent avec enfants à charge subissent des conséquences radicalement différentes sur leur quotidien, leur autonomie et leur avenir. Or un barème, par nature, standardise : il raisonne in abstracto. Il entre donc en contradiction structurelle avec la réparation intégrale, qui exige une évaluation personnalisée. C'est tout l'enjeu de l'opposition entre individualisation et barèmes en matière de dommage corporel.
Le juge n'est pas tenu par les barèmes
La conséquence est décisive, et souvent méconnue des victimes elles-mêmes : aucun barème ne s'impose au juge — ni celui de l'assureur, ni même les référentiels des cours d'appel, qui restent eux aussi indicatifs. Selon une jurisprudence constante de la Cour de cassation, les référentiels et barèmes n'ont qu'une valeur indicative et ne peuvent limiter le droit de la victime à la réparation intégrale. Le juge apprécie souverainement, dossier par dossier.
Le raisonnement se prolonge à votre profit : si la grille interne de l'assureur ne lie pas le juge, elle vous lie encore moins. Vous êtes parfaitement libre de refuser une offre construite sur cette base. Le barème de l'assureur n'est qu'une position de négociation — pas une règle que vous seriez tenu d'accepter.
💡 Bon à savoir — La valeur du point n'est pas fixée par votre assureur. Le chiffrage du déficit fonctionnel permanent dépend du taux retenu lors de l'expertise médicale et d'une valeur du point issue de la jurisprudence, pas d'une grille maison. Pour comprendre ce mécanisme, consultez notre article sur la valeur du point d'AIPP et le calcul de l'indemnisation.
Pourquoi l'offre calée sur ce barème est presque toujours basse
Des postes de préjudice minorés ou oubliés
Une offre bâtie sur le barème interne présente des faiblesses récurrentes, que l'on retrouve d'un dossier à l'autre, quelle que soit la compagnie concernée. Elle tend à sous-évaluer la valeur du point (déficit fonctionnel, AIPP), à minorer les souffrances endurées et le préjudice esthétique, et surtout à « oublier » ou fondre certains postes : préjudice d'agrément, incidence professionnelle, frais futurs, besoin en tierce personne, aménagement du logement ou du véhicule.
La nomenclature Dintilhac recense une vingtaine de postes distincts, chacun ayant un objet propre. Une offre peut, sans que cela se voie, n'en couvrir qu'une partie — chaque poste manquant représentant une somme qui ne vous sera jamais proposée si vous ne la réclamez pas.
L'écart avec les références de droit commun
La profession assurantielle elle-même reconnaît, dans ses propres publications professionnelles, que les barèmes des compagnies sont inférieurs aux référentiels des cours d'appel — lesquels ne constituent déjà qu'un repère, et non un plafond, pour les juges qui les consultent. L'écart entre une offre « au barème assureur » et une évaluation en droit commun — fondée sur la jurisprudence, le référentiel Mornet et les véritables tableaux de cotation d'indemnisation — peut être considérable, particulièrement pour les blessures graves.
Le tableau ci-dessous résume cette opposition de logiques, point par point, pour que la distinction soit parfaitement claire :
|
Critère |
Barème interne de l'assureur |
Évaluation en droit commun |
|---|---|---|
|
Qui le fixe ? |
La compagnie elle-même |
La jurisprudence, le juge |
|
Document public ? |
Non, confidentiel |
Oui (décisions, référentiels) |
|
S'impose à la victime ? |
Non |
C'est le cadre légal de référence |
|
Base d'évaluation |
Grille standardisée, in abstracto |
Situation individuelle, in concreto |
|
Postes pris en compte |
Souvent partiels |
Tous les postes Dintilhac applicables |
|
Finalité |
Maîtriser le coût indemnitaire |
Réparer l'intégralité du préjudice |
Le référentiel Mornet et les référentiels des cours d'appel : un repère, pas un plafond
Il ne faut surtout pas confondre le barème interne de l'assureur avec les référentiels indicatifs utilisés par les praticiens du droit du dommage corporel — au premier rang desquels le référentiel Mornet, élaboré par un magistrat à partir de décisions de jurisprudence, et les référentiels propres à chaque cour d'appel, construits à partir des décisions rendues par leurs propres chambres.
Ces référentiels n'ont, eux non plus, aucune valeur contraignante : ils ne sont pas la loi, et un juge peut parfaitement s'en écarter dans un sens comme dans l'autre selon les circonstances du dossier. Mais leur nature est radicalement différente de celle d'un barème d'assureur : ils sont publics, construits à partir de décisions de justice réellement rendues, et donc bien plus représentatifs de ce qu'un tribunal accorderait effectivement dans votre situation. C'est pour cette raison qu'ils constituent le point de comparaison pertinent — jamais la grille interne de la compagnie qui vous fait face.
Reconnaître une offre fondée sur le barème interne
Les signes qui doivent alerter
Plusieurs indices, pris isolément ou combinés, trahissent une offre construite sur la grille maison de l'assureur plutôt que sur une évaluation réellement personnalisée. Une somme globale et ronde, présentée sans décomposition détaillée poste par poste. Des postes fondus les uns dans les autres. L'absence de certains postes — incidence professionnelle, préjudice d'agrément, tierce personne — alors que votre situation les justifie. Un montant nettement en-deçà de ce qu'une recherche rapide de jurisprudence laisse entrevoir. Et, souvent, une incitation à signer vite. Si l'offre vous semble faible, notre article sur l'offre d'indemnisation trop basse détaille la marche à suivre.
Son rôle dans la phase transactionnelle
Le barème interne intervient surtout dans la phase amiable, lorsque l'assureur propose une transaction pour éviter le juge. Or une transaction signée (article 2044 du Code civil) a, entre les parties, l'autorité de la chose jugée : une fois signée, revenir en arrière est très difficile.
L'assureur a donc un intérêt économique direct à un règlement rapide, sur sa propre grille, avant que la victime n'ait pris la pleine mesure de son préjudice réel — c'est-à-dire avant la consolidation de son état, moment où les séquelles définitives ne sont pas encore connues avec certitude. C'est exactement le moment où il faut redoubler de prudence et vérifier l'offre d'indemnisation avant de l'accepter.
💡 Bon à savoir — Votre propre contrat peut comporter un barème, lui aussi. Si vous êtes indemnisé au titre d'une garantie conducteur ou d'une garantie des accidents de la vie (GAV), c'est un barème contractuel qui s'applique — avec ses plafonds, ses franchises et ses seuils. Un piège distinct, que nous décryptons dans notre article sur les pièges de la garantie accidents de la vie.
Que faire face à une offre fondée sur le barème de l'assureur
Faire évaluer son préjudice en droit commun
Le premier réflexe, et sans doute le plus important, est un changement de point de comparaison. Ne comparez pas l'offre au barème de l'assureur : vous joueriez sur son terrain, avec ses propres règles, taillées pour son intérêt et non le vôtre. Comparez-la à ce que le droit commun accorderait.
Cela suppose une évaluation complète, poste par poste, fondée sur l'expertise médicale contradictoire et sur des séquelles consolidées, puis confrontée point par point à la jurisprudence applicable au ressort de votre cour d'appel. Un point essentiel : n'acceptez aucune offre avant la consolidation de votre état. Tant que les séquelles ne sont pas stabilisées, aucune évaluation fiable n'est possible — et une offre anticipée est, presque par construction, une offre incomplète.
Ne pas signer la transaction sans contre-évaluation
Avant de signer quoi que ce soit, faites analyser l'offre de manière indépendante. Un avocat en dommage corporel reconstruit l'évaluation poste par poste, identifie les postes oubliés ou minorés et confronte systématiquement la proposition aux montants réellement accordés en droit commun, dans des affaires comparables.
L'écart ainsi révélé dépasse fréquemment, et de loin, le coût de l'intervention — ce qui explique pourquoi la grande majorité des victimes qui font relire leur offre y trouvent un intérêt financier direct, indépendamment de la sérénité que procure un avis indépendant. Ne pas faire relire une offre, c'est accepter un chiffrage dont vous ignorez la base — voici pourquoi il ne faut jamais signer une transaction d'assurance sans avis indépendant.
💡 Bon à savoir — Une dimension régionale. Pour les victimes du Nord et du Pas-de-Calais, ce sont les pratiques d'indemnisation du ressort de la Cour d'appel de Douai qui constituent la référence locale pertinente — un repère souvent plus parlant que les moyennes nationales avancées par les assureurs, qui gomment les différences réelles entre juridictions.
Comment se déroule concrètement une contre-évaluation
Face à une offre bâtie sur un barème interne, la contre-évaluation suit une méthode précise, rigoureuse et poste par poste, qui diffère radicalement de l'approche globale et forfaitaire de l'assureur.
Elle commence par un relevé exhaustif des postes de préjudice applicables à votre situation, en suivant la nomenclature Dintilhac dans son intégralité — et non les seuls postes que l'assureur, consciemment ou non, a choisi de mentionner dans son offre. Pour chaque poste retenu, l'évaluation s'appuie sur les éléments médicaux de l'expertise (taux de déficit fonctionnel permanent, durée du déficit temporaire, cotation des souffrances endurées) puis sur les références de droit commun — référentiel Mornet, décisions de la cour d'appel compétente, jurisprudence comparable — pour déterminer une fourchette de valeurs réalistes.
Cette méthode révèle souvent deux types d'écarts avec l'offre initiale : un écart de valorisation sur les postes déjà proposés par l'assureur (une souffrance endurée cotée trop bas, une valeur du point de DFP inférieure aux usages du ressort), et un écart de périmètre, lorsque des postes entiers ont simplement été omis de l'offre — l'incidence professionnelle ou le préjudice d'agrément étant les oublis les plus fréquents.
Questions fréquentes
L'assureur est-il obligé de suivre le barème Mornet ou celui des cours d'appel ? Non. Aucun référentiel ne s'impose à l'assureur — pas plus qu'au juge. Mais l'inverse est vrai aussi : le barème interne de l'assureur ne s'impose pas à vous. Les référentiels de droit commun (Mornet, cours d'appel) servent simplement de repère pour mesurer si une offre est sérieuse, et restent généralement plus favorables que les grilles des compagnies.
Puis-je obtenir plus que le barème proposé par mon assureur ? Oui, c'est même fréquent. Le barème de l'assureur n'est qu'une proposition de départ. Une évaluation en droit commun, poste par poste et fondée sur l'expertise médicale, aboutit régulièrement à un montant supérieur — d'autant plus lorsque des postes avaient été oubliés ou sous-évalués dans l'offre initiale.
Existe-t-il un barème officiel AXA, MACIF ou GMF ? Non. Aucune compagnie ne publie de barème officiel d'indemnisation du préjudice corporel. Chacune applique des grilles internes et confidentielles. L'absence de référence publique est normale : ces documents ne sont pas destinés aux victimes ni conçus pour elles, ce qui rend d'autant plus utile une analyse extérieure et indépendante de l'offre.
Comment savoir si l'offre de mon assureur est fondée sur son barème interne ? Plusieurs signaux : une somme globale sans détail poste par poste, des postes de préjudice absents ou fondus, un montant nettement inférieur aux décisions de justice comparables, ou une pression pour signer rapidement. En cas de doute, une lecture attentive et poste par poste de l'offre lève généralement l'ambiguïté rapidement.
Dois-je refuser toute offre qui mentionne un barème ? Pas nécessairement — mentionner une méthode de calcul n'est pas en soi un problème. Ce qui compte, c'est de vérifier que chaque poste de préjudice pertinent est bien couvert, et que les montants proposés se situent dans les fourchettes du droit commun. Une offre transparente, détaillée poste par poste, mérite d'être examinée sérieusement plutôt que rejetée par principe.
L'assureur peut-il refuser de me communiquer le détail de son calcul ? Il n'a pas d'obligation de vous communiquer sa grille interne, qui reste un document confidentiel. En revanche, il doit motiver son offre poste par poste conformément aux exigences légales applicables à l'offre d'indemnisation. Une offre présentée comme une somme globale, sans décomposition, est déjà en elle-même un signal à prendre au sérieux.
En résumé
Le barème de votre assureur est un outil commercial, utile à sa propre gestion, mais pas une norme légale. Il n'est opposable ni au juge, ni à vous, quelle que soit la façon dont il vous est présenté. La seule mesure pertinente de votre indemnisation, c'est la réparation intégrale en droit commun : tout votre préjudice, évalué dans votre situation réelle.
Vous avez reçu une offre d'indemnisation et vous vous demandez si elle correspond à vos droits réels ? Le cabinet de Maître Joëlle Marteau-Péretié, avocat en réparation du dommage corporel à Lille et à Paris, analyse votre offre poste par poste avant toute signature. N'engagez rien sans une contre-évaluation : 06 84 28 25 95.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.