



À savoir : Lorsque la sortie relève d'un sport de pleine nature plus engagé, la responsabilité de l'encadrant est appréciée avec une sévérité renforcée : c'est particulièrement net pour la responsabilité du moniteur en canyoning, sport aquatique et vertical réputé dangereux.
📌 En bref
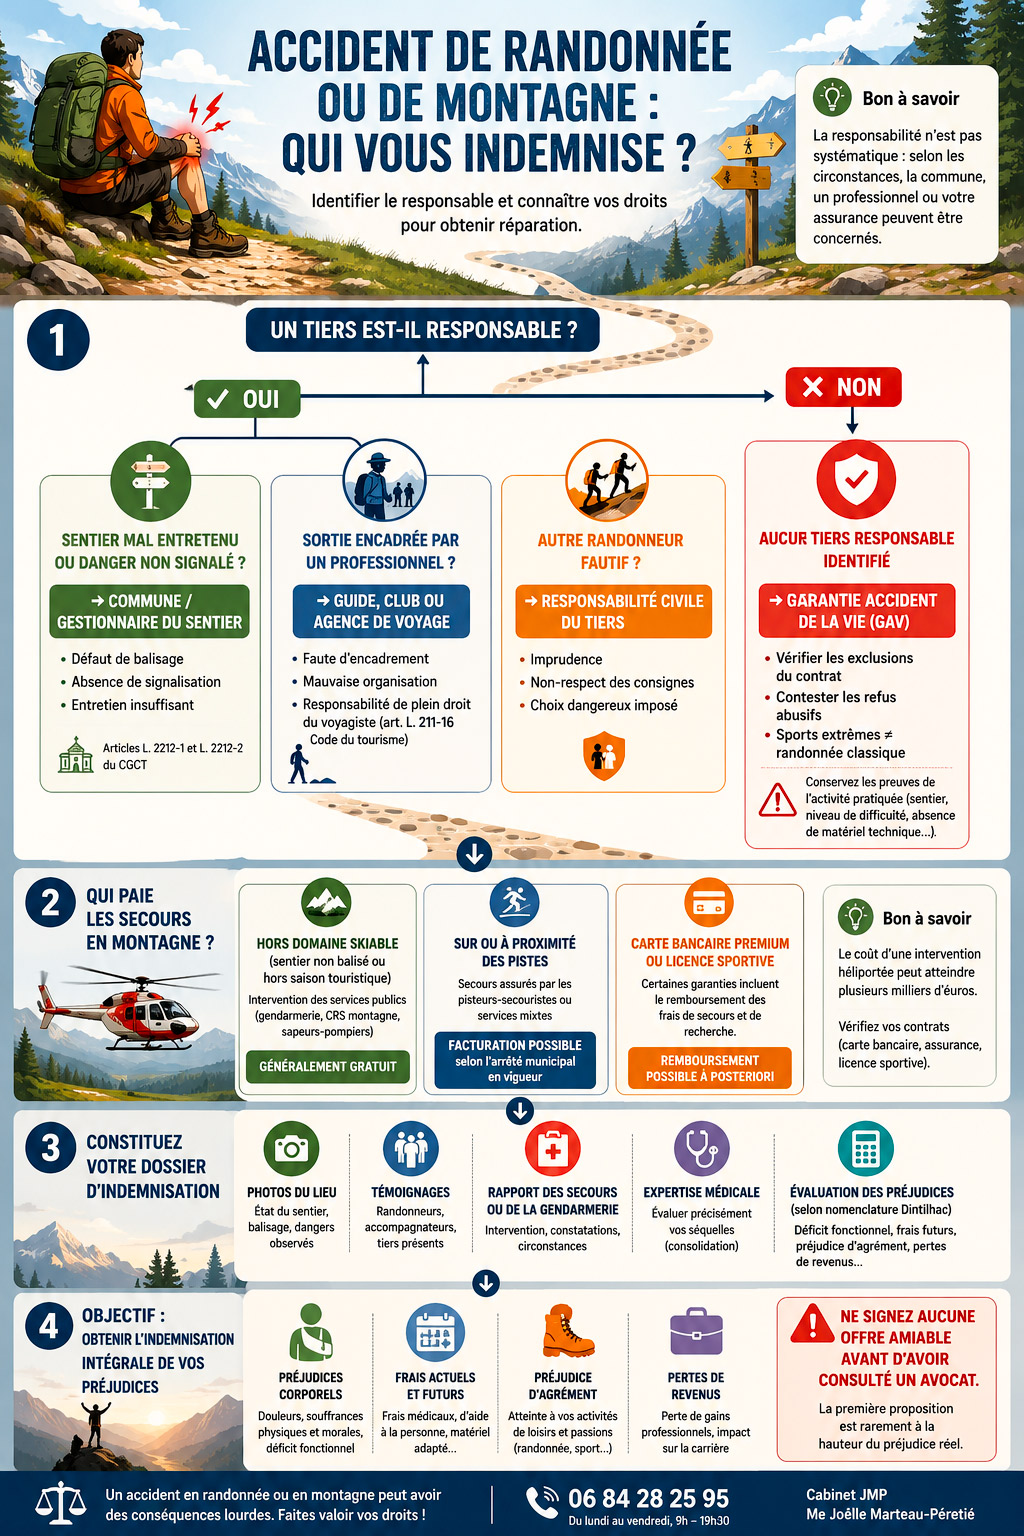
Après une chute en randonnée ou un accident en montagne, l’indemnisation dépend d’abord de la cause. Un sentier public mal entretenu ou un danger connu mais non signalé peut engager la commune, devant le juge administratif. Une sortie encadrée engage le guide ou le club, et un trek vendu en forfait rend l’organisateur responsable de plein droit ; depuis l’arrêt d’Assemblée plénière du 29 mai 2026, le professionnel qui n’a pas donné les consignes de sécurité ne peut plus invoquer votre imprudence. Sans responsable, seule votre garantie des accidents de la vie peut jouer, et l’exclusion « sports de montagne » ne vise pas, en principe, une randonnée pédestre sur sentier balisé. Les frais de secours ne sont pas toujours gratuits : la commune peut en demander le remboursement, mais ils se récupèrent sur le responsable. Le tableau des frais de secours fait le point.
Les causes les plus fréquentes d'un accident en randonnée
Chute sur un sentier glissant ou dégradé, éboulement de terrain après un épisode climatique, plaque de verglas non signalée, défaillance d'un équipement de sécurité sur une via ferrata, malaise lié à l'altitude, accident survenu lors d'une sortie encadrée par un guide ou un club : chaque cause oriente vers un fondement juridique différent, et donc vers un interlocuteur différent pour obtenir réparation. À cela s'ajoutent des facteurs aggravants fréquemment relevés par les juges — absence de panneau d'avertissement à un point connu pour être dangereux, balisage effacé depuis plusieurs saisons, ou encore non-respect, par un professionnel, des conditions météorologiques annoncées la veille du départ.
À lire : les accidents de sports extrêmes et indemnisation
Marche à suivre après un accident de randonnée
Dans les minutes et les heures qui suivent un accident de randonnée, quelques réflexes simples conditionnent à la fois votre sécurité immédiate et la solidité de votre futur dossier d'indemnisation. Voici l'ordre des priorités à respecter.
-
Sécurisez-vous et alertez les secours : composez le 112 (ou le 18), en donnant votre position la plus précise possible — nom du sentier, point GPS, repère visible sur la carte.
-
Faites constater l'état des lieux avant qu'il ne soit modifié : photographiez le sentier, le balisage (ou son absence), les conditions météo et l'obstacle à l'origine de la chute.
-
Recueillez les coordonnées des témoins présents — autres randonneurs, guide, membres du groupe. Leur témoignage peut s'avérer déterminant si la responsabilité est ensuite contestée.
-
Conservez le rapport d'intervention des secours et tout document délivré par la gendarmerie ou les pompiers : il fixe officiellement les circonstances et l'heure de l'accident.
-
Déclarez l'accident à votre assureur (GAV, assurance habitation, carte bancaire) dans les délais prévus par votre contrat — souvent cinq jours ouvrés, parfois moins. Un retard de déclaration est un motif de refus fréquemment invoqué.
À lire : Indemnisation des accidents de parapente
Identifier qui est responsable de votre accident
La commune ou le gestionnaire du sentier
De nombreux sentiers de randonnée (GR, PR, chemins de grande randonnée) relèvent de la compétence du maire au titre de ses pouvoirs de police municipale — sécurité et salubrité publiques, prévus par les articles L. 2212-1 et L. 2212-2 du Code général des collectivités territoriales. Si votre accident résulte d'un défaut d'entretien, d'une absence de balisage ou d'un manque d'information sur un danger pourtant connu, la responsabilité administrative de la commune peut être engagée devant le tribunal administratif.
Tout se joue sur la signalisation et l'entretien. Le juge administratif examine les caractéristiques du site, la connaissance du danger par la commune et les mesures prises pour avertir les marcheurs. Lorsqu'un panneau avertissait clairement du danger, la responsabilité de la commune est en revanche écartée : la cour administrative d'appel de Marseille l'a jugé pour une chute sur un chemin de randonnée en forêt (CAA Marseille, 18 octobre 2018, n° 17MA00828). D'où l'importance de photographier le balisage, ou son absence, dès l'accident.
|
Situation reconstituée — sentier mal entretenu Sophie, 42 ans, randonne sur un sentier communal des Hautes-Alpes balisé GR. Sur une portion connue des habitants pour devenir glissante après la pluie, mais jamais signalée par un panneau, elle chute lourdement sur une racine dissimulée par des feuillages et se fracture le poignet, nécessitant une intervention chirurgicale. Plusieurs randonneurs avaient déjà signalé le danger à la mairie sans qu'aucune mesure ne soit prise. En s'appuyant sur ces témoignages et sur le défaut d'information caractérisé, son avocat peut faire reconnaître la responsabilité de la commune, par exemple à hauteur de 70 %, les 30 % restants correspondant à une légère imprudence de Sophie, qui s'était écartée du balisage principal pour photographier le paysage. |
|
Bon à savoir Si le sentier ou le site appartient à un organisme privé (domaine privé, association de randonnée), c'est la responsabilité civile de droit commun qui s'applique, devant le tribunal judiciaire — et non la responsabilité administrative. |
Le professionnel ou l'organisme qui encadrait votre sortie
Si l'accident est survenu lors d'une randonnée encadrée par un guide de montagne, un club affilié à une fédération ou une agence de voyage, plusieurs responsabilités peuvent se cumuler : la responsabilité civile professionnelle du guide ou du club en cas de faute d'encadrement, et, lorsque la sortie était incluse dans un forfait touristique vendu par une agence, la responsabilité de plein droit de l'organisateur prévue par l'article L. 211-16 du Code du tourisme — un mécanisme protecteur qui vous dispense de prouver une faute précise. Notre article sur la responsabilité de plein droit du tour-opérateur détaille les conditions de mise en œuvre de ce recours. Et depuis l'arrêt d'Assemblée plénière du 29 mai 2026 (n° 23-20.005), la protection s'est encore renforcée : le professionnel qui n'a pas délivré les consignes de sécurité nécessaires — briefing d'itinéraire, consignes d'équipement, adaptation de la sortie au niveau du groupe — ne peut plus invoquer l'imprudence du randonneur pour réduire son indemnisation. Voyez notre décryptage de l'arrêt qui protège les pratiquants encadrés.
|
Situation reconstituée — randonnée organisée par une agence Marc participe à un trek de cinq jours dans les Pyrénées, vendu comme forfait touristique par une agence de voyage. Lors de la troisième étape, un orage se déclare alors que le guide poursuit l'ascension malgré des prévisions météorologiques dégradées, connues dès la veille. Marc glisse sur une pente devenue boueuse et se blesse gravement au genou. L'agence invoque la météo comme une circonstance exceptionnelle et imprévisible pour s'exonérer. Mais en démontrant que le guide disposait des prévisions avant le départ et pouvait modifier l'itinéraire, l'avocat de Marc écarte cette exonération : la responsabilité de plein droit de l'organisateur est retenue, le risque ayant été parfaitement prévisible. |
|
À retenir
|
Pas de responsable identifié ? La garantie des accidents de la vie
Dans une grande partie des accidents de randonnée, personne n'est juridiquement fautif : vous avez simplement glissé sur un rocher humide. Dans cette hypothèse, votre seul recours réside dans votre propre garantie des accidents de la vie (GAV), à condition d'en avoir souscrit une. Attention toutefois : de nombreux contrats GAV comportent des clauses d'exclusion visant les « sports de montagne » ou les « activités à risque », que certains assureurs tentent d'appliquer de façon extensive — y compris à une randonnée pédestre classique sur sentier balisé, qui n'a rien d'une activité technique. Notre article sur les pièges de la GAV détaille comment contester une exclusion abusive et les seuils d'AIPP à connaître avant de signer une offre.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Du lundi au vendredi, 9h-19h30 | Réponse au plus vite en cas d'urgence
|
Bon à savoir Conservez tous les éléments permettant de qualifier précisément l'activité pratiquée — type de sentier, absence d'équipement technique, niveau de difficulté affiché. Ces preuves permettent souvent de démontrer que la clause d'exclusion « sport extrême » ou « sport de montagne » invoquée par l'assureur ne correspond pas à une simple randonnée pédestre. |
|
À retenir
|
|
Victime d'un accident de randonnée ou de montagne ? 06 84 28 25 95 Du lundi au vendredi, 9h – 19h30 |
Qui paie les frais de secours en montagne ?
Le coût d'une intervention en montagne peut atteindre plusieurs milliers d'euros, notamment lorsqu'un hélicoptère est mobilisé. Contrairement à une idée largement répandue, la gratuité des secours n'est pas automatique : elle dépend du lieu précis de l'accident et de la nature de l'intervention.
|
Situation |
Qui intervient |
Frais à votre charge ? |
Fondement |
|
Accident sur le domaine skiable ou à proximité |
Pisteurs-secouristes, souvent délégués par la commune à l’exploitant |
Souvent oui : la commune peut demander une participation aux frais de secours ; c’est l’objet des assurances proposées avec le forfait |
Article L. 2321-2 du CGCT |
|
Randonnée avec intervention de la gendarmerie de montagne, des CRS ou des pompiers |
Services publics de secours |
En principe non : ces secours publics ne sont pas facturés |
Principe de gratuité des secours publics |
|
Opération engagée ou financée par la commune (moyens privés, hélicoptère affrété) |
Moyens mobilisés par la commune |
Possible, si la commune a décidé de demander une participation pour l’activité pratiquée |
Article L. 2321-2 du CGCT |
|
Évacuation sanitaire pour raison médicale |
SAMU |
Les soins et le transport sanitaire relèvent de l’Assurance maladie ; seuls les frais de secours proprement dits peuvent être refacturés |
Code de la sécurité sociale et article L. 2321-2 du CGCT |
|
Bon à savoir Certaines cartes bancaires haut de gamme et certaines licences de fédérations sportives incluent une garantie « frais de secours et de recherche » qui peut rembourser ces sommes a posteriori. Notre article sur les garanties liées aux cartes bancaires explique comment vérifier et activer cette couverture souvent méconnue. |
|
À retenir
|
Frais de secours refacturés : pouvez-vous les récupérer dans votre indemnisation ?
La section précédente l’a montré : selon le lieu et la nature de l’intervention, une partie des frais de secours peut rester à votre charge — parfois plusieurs milliers d’euros pour une évacuation héliportée refacturée par la commune. Une question demeure alors : ces sommes, une fois payées, sont-elles définitivement perdues ? Pas nécessairement. Lorsqu’un tiers est responsable de votre accident, les frais de secours que vous avez avancés peuvent être réintégrés dans votre indemnisation.
Des frais récupérables au titre des « frais divers »
Le principe directeur du droit du dommage corporel est celui de la réparation intégrale : la victime doit être replacée, autant que possible, dans la situation qui aurait été la sienne sans l’accident. À ce titre, la nomenclature Dintilhac prévoit un poste de frais divers, qui regroupe l’ensemble des dépenses imputables à l’accident, engagées avant la consolidation, et qui ne relèvent d’aucun autre poste. Cette liste n’est pas limitative : tout frais directement causé par l’accident peut y figurer.
Les frais de secours et de sauvetage que vous avez réellement supportés — facture de la commune pour une évacuation héliportée, intervention refacturée à proximité du domaine skiable — entrent naturellement dans cette catégorie, dès lors qu’un responsable est identifié (commune fautive, guide, organisateur de la sortie) et que vous en réclamez le remboursement lors du chiffrage de votre préjudice.
|
Bon à savoir Ne confondez pas frais de secours et frais médicaux. Les soins, l’hospitalisation et la part médicale d’une évacuation sont pris en charge par l’Assurance maladie et votre mutuelle, le reste à charge relevant des dépenses de santé. Les frais de recherche et de sauvetage proprement dits (héliportage refacturé, intervention hors gratuité) constituent un poste distinct : c’est ce montant que vous pouvez réclamer au titre des frais divers. Conservez systématiquement la facture détaillée de l’intervention. |
Et si une assurance a déjà remboursé ces frais ?
Si une carte bancaire, une licence fédérale ou un contrat d’assurance a déjà pris en charge vos frais de secours — via la garantie « frais de recherche et de secours » évoquée dans la section précédente —, vous ne pouvez pas être indemnisé deux fois pour la même somme. L’assureur qui a payé est alors subrogé dans vos droits : sur le fondement de l’article L. 121-12 du Code des assurances, il peut se retourner lui-même contre le responsable, à concurrence de ce qu’il vous a versé. Votre propre recours ne porte plus, dès lors, que sur votre reste à charge — la part des frais que vous avez effectivement supportée.
|
À retenir
|
Accident mortel en montagne : les droits des proches
La montagne reste, hélas, à l'origine d'accidents mortels chaque année en France — chute, éboulement, avalanche ou erreur d'appréciation météo. Lorsqu'un tiers est fautif (guide défaillant, compagnon de randonnée imprudent), sa responsabilité civile permet d'indemniser les proches au titre du préjudice moral, du préjudice économique et des frais d'obsèques, au profit de ce que le droit appelle les victimes par ricochet. Notre article dédié aux victimes indirectes précise les conditions pour faire reconnaître ce statut, y compris pour des proches non mariés ou éloignés. En l'absence de faute identifiable, notre guide sur les démarches à engager après un accident mortel reste la première étape à suivre.
À lire : L’indemnisation des accidents de ski | Les accidents de VTT et leur réparation
|
À retenir
|
Comment constituer votre dossier d'indemnisation
Une fois les premiers réflexes accomplis et le responsable identifié — ou écarté — reste l'étape la plus longue : transformer ces éléments en un dossier chiffré et solide, capable de résister à la négociation avec l'assureur. Quatre étapes structurent ce travail.
-
Rassemblez les preuves immédiatement : photos du sentier, état du balisage, témoignages des autres randonneurs, rapport des secours ou de la gendarmerie.
-
Faites réaliser une expertise médicale rigoureuse pour évaluer précisément vos séquelles. Notre article sur le déroulement de l'expertise médicale vous prépare à cette étape déterminante.
-
Chiffrez l'ensemble de vos préjudices selon la nomenclature Dintilhac (déficit fonctionnel, frais futurs, préjudice d'agrément si la randonnée était une passion régulière).
-
Ne signez aucune offre amiable de l'assureur avant d'avoir consulté un avocat — la première proposition est rarement à la hauteur du préjudice réel.
Questions fréquentes sur l'accident de randonnée et de montagne
Je suis tombé seul en randonnée, sans tiers responsable : puis-je être indemnisé ?
Oui, si vous disposez d'une garantie des accidents de la vie. Sans GAV et sans tiers fautif, l'indemnisation reste malheureusement impossible — c'est pourquoi vérifier ses contrats d'assurance avant de partir en randonnée est essentiel.
Mon compagnon de randonnée a insisté pour continuer sur un itinéraire fermé, et j'ai été blessé. Est-il responsable ?
Potentiellement, si son imprudence est caractérisée et a directement causé l'accident. Sa responsabilité civile, souvent couverte par son assurance habitation, peut alors être engagée.
Les secours en montagne sont-ils toujours gratuits ?
Non. Les interventions des services publics de secours (gendarmerie de montagne, CRS, sapeurs-pompiers) ne sont en principe pas facturées. Mais une commune peut demander une participation aux frais de secours engagés à l'occasion d'une activité sportive ou de loisir (article L. 2321-2 du CGCT), ce qu'elle fait couramment sur les domaines skiables.
Mon assureur invoque une clause « sports extrêmes » pour refuser de m'indemniser, alors que je faisais une simple randonnée. Que faire ?
Contestez la clause. Une randonnée pédestre sur sentier balisé, sans matériel technique, ne correspond généralement pas à la définition d'un sport extrême ou dangereux retenue par la jurisprudence. Un avocat peut démontrer l'inapplicabilité de l'exclusion.
Combien de temps ai-je pour engager une action après un accident de randonnée ?
Le délai de prescription est en principe de dix ans à compter de la consolidation de votre état de santé, conformément à l'article 2226 du Code civil. N'attendez toutefois pas ce délai pour agir : plus le dossier est constitué tôt, plus les preuves sont solides.
Si quelqu’un est responsable de mon accident, puis-je récupérer les frais de secours que j’ai payés ?
Oui. Lorsqu’un tiers est responsable — commune fautive, guide, organisateur —, les frais de secours et de sauvetage que vous avez réglés peuvent être réclamés au titre des frais divers de la nomenclature Dintilhac, dans le cadre de la réparation intégrale de votre préjudice. Si une carte bancaire ou une assurance vous a déjà remboursé, c’est elle qui exerce ce recours par subrogation (art. L. 121-12 du Code des assurances), et votre demande se limite alors à votre reste à charge.
Qu'il s'agisse d'un défaut d'entretien d'un sentier communal, d'une faute d'un professionnel encadrant votre sortie, ou d'un simple recours à votre garantie des accidents de la vie, l'enjeu reste le même : ne pas se contenter de la première explication donnée par un assureur ou une mairie. Beaucoup de victimes abandonnent leurs démarches faute de connaître les mécanismes exposés ci-dessus, alors même que leur dossier est juridiquement solide. Un accompagnement par une avocate diplômée en droit du dommage corporel permet de qualifier précisément les responsabilités en jeu, d'éviter les pièges des clauses d'exclusion, et de chiffrer l'intégralité du préjudice subi — et non la seule indemnité que l'assureur accepte de proposer spontanément.
|
Un accident en randonnée a bouleversé votre vie ou celle d'un proche ? 06 84 28 25 95 Du lundi au vendredi, 9h – 19h30 |
Rédigé par Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel. Lille & Paris — 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Préparer — Bien préparer l’expertise médicale. Photos du sentier, rapport des secours, suivi médical.
- Chiffrer — Estimer ce que vous pouvez obtenir. Frais de secours compris, poste par poste.
- Agir — Financer son avocat sans avancer d’argent. Être accompagné sans trésorerie.
Bibliographie et sources
-
Articles L. 2212-1 et L. 2212-2 du Code général des collectivités territoriales (pouvoirs de police du maire).
-
Article L. 2321-2 du Code général des collectivités territoriales (participation aux frais de secours).
-
Loi n° 2002-276 du 27 février 2002, ayant étendu la participation aux frais de secours à toute activité sportive ou de loisir (article L. 2321-2 du CGCT).
-
Cour administrative d'appel de Marseille, 18 octobre 2018, n° 17MA00828 (signalisation du danger et responsabilité de la commune).
-
Article L. 211-16 du Code du tourisme (responsabilité de plein droit de l'organisateur de voyage).
-
Article 2226 du Code civil (prescription de l'action en réparation d'un dommage corporel).
Mis à jour le 4 octobre 2026.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.