



Accident de la voie publique (AVP) : quel régime s’applique à vous ?
📌 En bref. « AVP » est l’abréviation d’accident de la voie publique, le sigle qu’emploient certificats médicaux et procès-verbaux pour tout accident survenu sur une voie ouverte à la circulation. Ce n’est pas une catégorie juridique : vos droits dépendent de la qualification de l’accident. Si un véhicule terrestre à moteur est impliqué, même sans contact, la loi Badinter s’applique et l’assureur de ce véhicule vous indemnise ; piéton, cycliste ou passager, votre faute ne vous est opposée que si elle est inexcusable et cause exclusive de l’accident. Sans véhicule à moteur — collision avec un cycliste, chute due à la voirie —, c’est le droit commun de la responsabilité, ou celle de la collectivité. Blessé seul, seul votre propre contrat peut jouer. Le tableau des neuf situations dit qui vous indemnise ; l’action se prescrit en principe par dix ans à compter de la consolidation.
Qu’est-ce qu’un accident de la voie publique (AVP) ?
L’accident de la voie publique désigne un événement dommageable, soudain et imprévu, survenant dans un espace ouvert à la circulation : une route, une rue, un trottoir, un parking, un chemin, un pont… L’expression décrit avant tout un lieu. Sur le plan juridique, ce qui détermine vos droits n’est pas l’étiquette « AVP » mais la qualification de l’accident :
- s’il s’agit d’un accident de la circulation impliquant un véhicule terrestre à moteur (voiture, scooter, bus, tramway en voie partagée…), il relève de la loi Badinter, la plus favorable aux victimes ;
- s’il met en cause un véhicule non motorisé (un vélo) ou un défaut de la voirie, il relève du droit commun de la responsabilité ;
- s’il survient sans tiers, dans la sphère privée, il ne relève que d’un contrat d’assurance éventuel.
💡 Bon à savoir — dans le langage médical et policier, « AVP » signifie accident de la voie publique. Les assureurs emploient parfois le même sigle pour l’accident de la vie privée : deux régimes radicalement différents, à ne jamais confondre.
L’accident de la voie publique en chiffres
Selon le bilan définitif de l’Observatoire national interministériel de la sécurité routière (ONISR), 3 515 personnes ont perdu la vie sur les routes de France, métropole et outre-mer, en 2025, soit 2,4 % de plus qu’en 2024. En métropole, l’ONISR estime à 247 000 le nombre de blessés, dont 16 800 blessés graves. Ces chiffres prennent leur sens à côté de ceux du travail et de la vie courante, qui relèvent d’autres régimes d’indemnisation : voir le bilan des accidents mortels, route, travail et vie courante.
Les usagers vulnérables paient un tribut particulièrement lourd : en métropole, les piétons comptent à eux seuls 503 tués, quarante-sept de plus qu’en 2024. Piétons, cyclistes, usagers d’engins de déplacement et passagers sont précisément les victimes pour lesquelles la loi Badinter a été conçue, et celles que cette page oriente vers leur guide dédié. À ces accidents de la circulation s’ajoutent, dans un tout autre régime, les accidents de la vie courante, bien plus nombreux (voir plus bas).
AVP, accident de la circulation, de trajet, de la vie privée : ne pas confondre
Quatre notions se chevauchent souvent dans le langage courant mais commandent des régimes différents. Les distinguer, c’est savoir vers qui se tourner :
| Notion | Ce qu’elle désigne | Régime / interlocuteur |
|---|---|---|
| Accident de la voie publique (AVP) | Tout accident survenant dans l’espace ouvert à la circulation (notion de lieu) | Variable : Badinter, droit commun ou responsabilité publique |
| Accident de la circulation | Notion juridique : un véhicule terrestre à moteur est impliqué | Loi Badinter — assureur du véhicule impliqué |
| Accident de trajet | Sur le chemin domicile ↔ travail, à pied, à vélo ou en voiture | Double prise en charge : CPAM (accident de trajet) + assureur du responsable |
| Accident de la vie privée (« AVP » des assureurs) | Accident de la vie courante, hors circulation et hors travail | Droit commun si un tiers est responsable ; sinon contrat GAV |
Autrement dit : tout accident de la circulation est un accident de la voie publique, mais tous les AVP ne sont pas des accidents de la circulation au sens de la loi Badinter.
AVP : « voie publique » ou « vie privée » ?
L’accident de la vie privée — ou accident de la vie courante — regroupe les accidents qui ne relèvent ni de la circulation, ni du travail : accidents domestiques (chute, brûlure, bricolage…), accidents en extérieur (trottoir, magasin), accidents scolaires, certains accidents de sport ou de loisir non encadrés. Selon les estimations reprises par le ministère de la Santé, ils touchent plus de 11 millions de personnes chaque année, et Santé publique France leur attribue plus de 24 000 décès par an, les personnes âgées étant les plus exposées.
Blessé sans tiers responsable : seul votre contrat peut jouer
Quand l’accident ne met en cause aucun tiers responsable — vous vous blessez seul, chez vous ou sur le trottoir sans défaut de la voirie —, personne ne vous doit réparation : aucune indemnisation n’est due de plein droit. Seul un contrat GAV (garantie des accidents de la vie) ou une autre assurance de personnes peut alors vous couvrir. Ces contrats n’indemnisent pas comme le droit commun : ils fixent un seuil d’intervention exprimé en taux de déficit fonctionnel permanent, des plafonds et des exclusions, et certains postes temporaires n’y figurent pas. Sans GAV, d’autres pistes existent : elles sont recensées dans notre article sur l’accident de la vie sans GAV.
💡 Bon à savoir — avant d’accepter une offre fondée sur une GAV, faites vérifier plafonds, franchises et seuils : ils écartent souvent une large part de vos préjudices réellement indemnisables.
Loi Badinter : ce qui change selon votre place dans l’accident
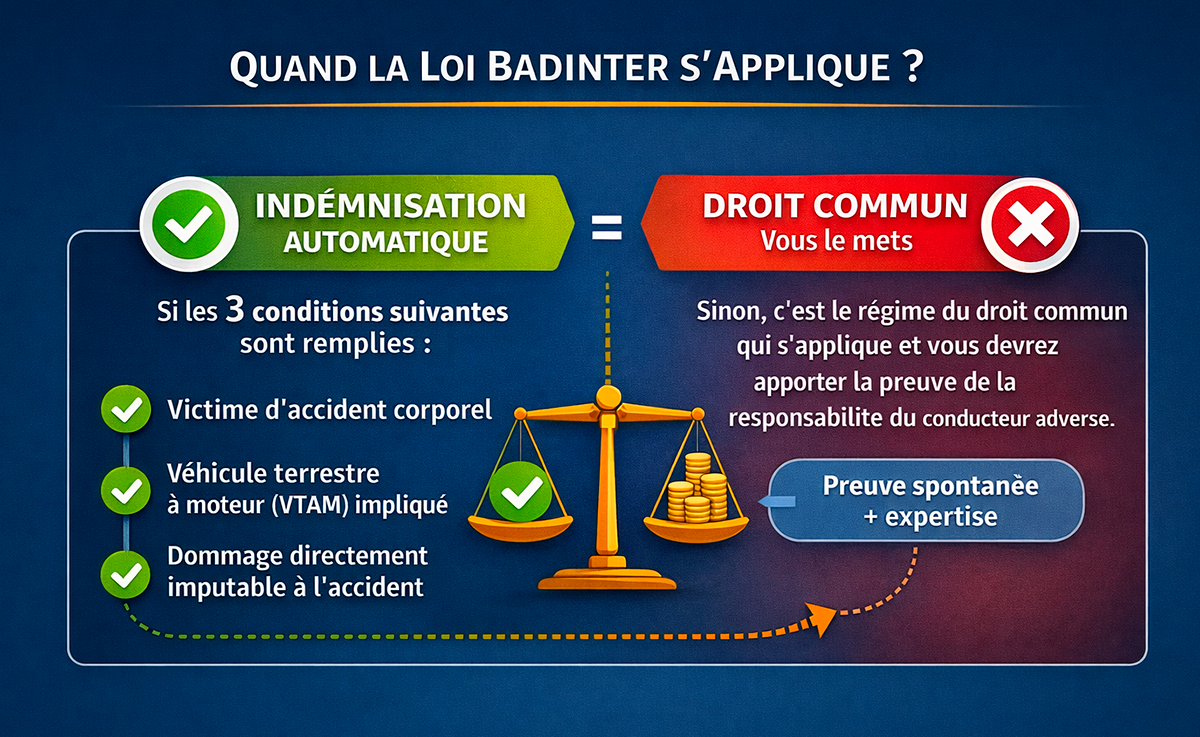
La loi du 5 juillet 1985 (loi Badinter) s’applique à tout accident de la circulation dans lequel est impliqué un véhicule terrestre à moteur (article 1er). L’implication s’entend largement : le véhicule peut être en mouvement ou à l’arrêt, et la loi joue même sans contact — un freinage brutal ou une manœuvre qui provoque votre chute suffit, dès lors que le véhicule a joué un rôle dans l’accident. Ce cas fréquent est détaillé dans notre article sur l’accident sans contact. Une fois la loi applicable, ce qui peut vous être opposé dépend de votre place dans l’accident :
| Votre place dans l’accident | Ce qui peut réduire votre indemnisation | La page qui détaille votre cas |
|---|---|---|
| Piéton, cycliste, passager, usager d’un engin non motorisé | Seule une faute inexcusable qui est la cause exclusive de l’accident (art. 3, al. 1er) | Faute inexcusable du piéton ou du cycliste |
| Non-conducteur de moins de 16 ans, de plus de 70 ans, ou titulaire d’un taux d’incapacité d’au moins 80 % | Aucune faute, même inexcusable : seule la recherche volontaire du dommage (art. 3, al. 2 et 3) | Les catégories de victimes d’accident |
| Conducteur d’un véhicule impliqué | Toute faute de conduite en lien avec son dommage, qui peut réduire ou exclure l’indemnisation (art. 4) | Le conducteur victime : l’article 4 |
| Proche d’une victime blessée ou décédée | Les limitations opposables à la victime directe (art. 6) | Les victimes par ricochet |
Les victimes non conductrices sont donc indemnisées de leurs atteintes corporelles même lorsqu’elles ont commis une imprudence : traverser hors des clous ou au feu rouge n’est pas une faute inexcusable. Ne renoncez pas sur la seule affirmation d’un assureur.
L’assureur du véhicule impliqué doit vous présenter une offre dans les huit mois de l’accident, provisionnelle si votre état n’est pas consolidé, puis une offre définitive dans les cinq mois suivant la date à laquelle il a été informé de votre consolidation (art. L. 211-9 du Code des assurances). À défaut, l’indemnité produit des intérêts au double du taux légal (art. L. 211-13). Le régime complet de la loi est exposé dans notre page loi Badinter : qui elle protège, et ses limites.
« AVP » sur un certificat médical ou un PV : ce que ça implique
Sur un compte rendu d’hôpital ou un procès-verbal, « AVP » est une simple abréviation d’accident de la voie publique. Mais derrière ce sigle se cachent les pièces qui fondent votre indemnisation. Conservez précieusement :
- le certificat médical initial (CMI) — il décrit vos lésions et fixe l’ITT (incapacité temporaire) ; c’est la pièce maîtresse de tout votre dossier (et si vous n’en avez pas : accident sans certificat médical initial) ;
- le procès-verbal de police ou de gendarmerie — il établit les circonstances et constitue une preuve essentielle face à l’assureur ;
- si un tiers est en cause, l’information de votre caisse d’assurance maladie, qui exercera son recours contre le responsable — que répondre au questionnaire de la CPAM ;
- votre déclaration à l’assureur, à adresser dans le délai fixé par votre contrat — il ne peut être inférieur à cinq jours ouvrés (art. L. 113-2 du Code des assurances) —, accompagnée des premiers justificatifs.
💡 Bon à savoir — ne signez aucun document de l’assureur (reçu, transaction, acceptation d’offre) avant un avis indépendant : certains font renoncer à toute réclamation ultérieure contre une somme modique.
Votre situation, votre régime : le tableau des AVP
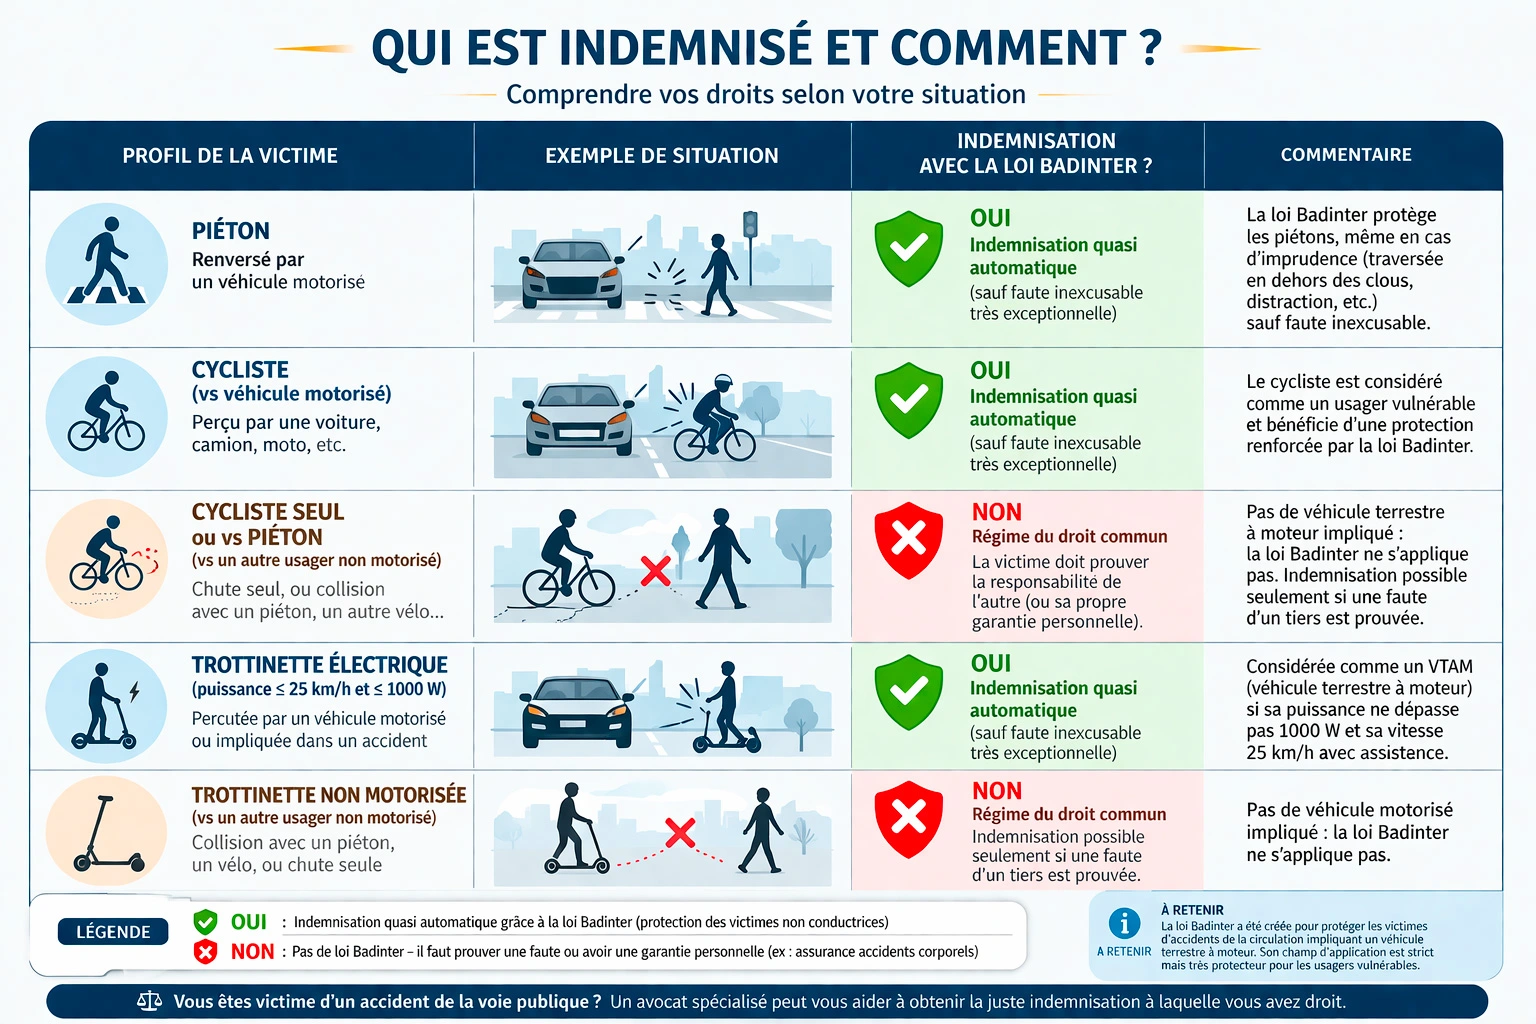
Le tableau ci-dessous résume, selon votre situation concrète, le régime applicable et l’interlocuteur à saisir. Il couvre neuf situations ; ce sont des repères, que votre cas précis doit confirmer. Si vous êtes piéton, le guide indiqué dans le tableau des profils, plus bas, répond situation par situation à la question « qui est responsable ? », passage piéton compris.
| Votre situation | Régime applicable | Qui indemnise |
|---|---|---|
| Percuté par une voiture, à pied, à vélo ou en roller | Loi Badinter | Assureur du conducteur |
| Percuté par un scooter ou un livreur | Loi Badinter | Assureur du conducteur ou de l’employeur |
| Accident impliquant un bus | Loi Badinter | Assureur de l’opérateur de transport |
| Accident impliquant un tramway | Loi Badinter, sauf voie propre (alors droit commun) | Assureur de l’opérateur / RC du transporteur |
| Trottinette ou autre EDPM | Loi Badinter (EDPM = véhicule à moteur) | Assureur du conducteur, ou FGAO |
| Auteur en fuite ou non assuré | Loi Badinter | FGAO |
| Collision piéton / cycliste (aucun moteur) | Droit commun (art. 1240 et 1242 C. civ.) | Assureur RC du cycliste |
| Blessé par un objet tombé d’un immeuble ou d’un balcon | Droit commun — responsabilité du fait des choses (art. 1242 C. civ.), voire ruine du bâtiment (art. 1244) | Assureur du gardien : copropriété, propriétaire ou occupant — voir notre guide complet |
| Chute due à un défaut d’entretien de la voirie | Responsabilité de la personne publique | Collectivité / juridiction administrative |
Tous les profils de victimes d’un AVP (et le guide qui vous concerne)
Chaque profil a ses règles propres, ses pièces et ses pièges. Le tableau ci-dessous vous oriente vers le guide qui détaille vos démarches, vos délais et le chiffrage de vos préjudices :
| Votre profil | Ce qui change pour vous | Le guide |
|---|---|---|
| Piéton | La victime la mieux protégée par la loi Badinter | Piéton renversé : qui est responsable, qui vous indemnise |
| En fauteuil roulant, même électrique | Le fauteuil n’est pas un véhicule à moteur : vous êtes un piéton, protégé comme lui | Accident en fauteuil roulant : vos droits |
| Cycliste | Loi Badinter face à un véhicule à moteur ; droit commun face à un piéton ou un autre cycliste | Accident de vélo et collision vélo / piéton |
| Trottinette ou autre EDPM | L’engin motorisé est un véhicule terrestre à moteur : son conducteur relève de l’article 4 | Accident de trottinette (EDPM) |
| À deux sur une trottinette ou un vélo | Le passager reste protégé même si le transport était interdit ; le sort du conducteur dépend de l’engin | Accident à deux sur un engin |
| Passager d’un véhicule | Tiers protégé, quelle que soit la faute du conducteur | Passagers victimes |
| À bord d’une voiture sans permis | La voiturette est un véhicule terrestre à moteur : la loi Badinter s’applique | Accident en voiture sans permis |
| Usager d’un bus, d’un tramway ou d’un métro | Le régime dépend du mode de transport et de la voie empruntée | Accident de bus, tramway ou métro |
| Auteur en fuite ou non assuré | Le Fonds de garantie (FGAO) prend le relais | Délit de fuite et recours au FGAO |
| Chute due à la voirie | Responsabilité de la collectivité, devant le juge administratif | Défaut d’entretien de la voirie |
| Victime étrangère (touriste, frontalier) | La loi Badinter s’applique sans condition de nationalité | Victime étrangère en France |
Pour des ordres de grandeur par type de blessure, consultez nos exemples d’indemnisation.
⏰ Les délais courent dès l’accident
Offre, expertise, prescription : chaque étape a son délai. Ne restez pas seul face à l'assureur. Un seul numéro :
06 84 28 25 95
Du lundi au vendredi, 9h-19h30 | Réponse rapide en cas d'urgence
Accident de la voie publique : la marche à suivre, étape par étape
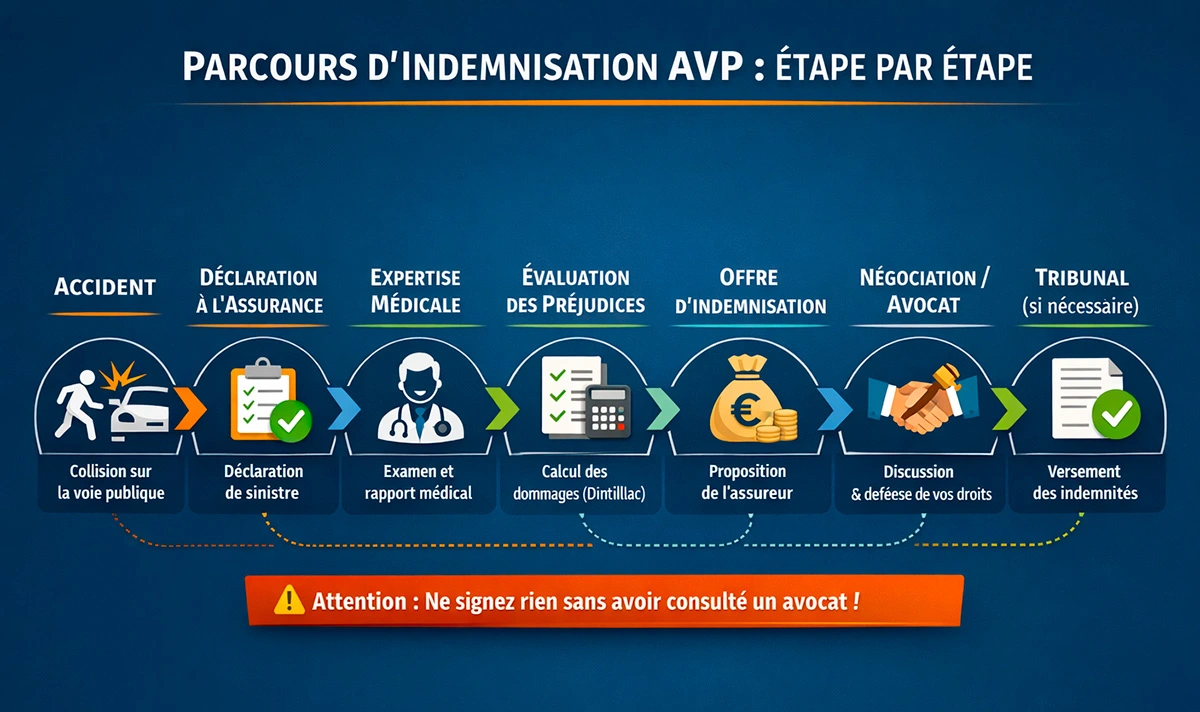
Quel que soit votre profil, l’indemnisation suit les mêmes grandes étapes. Les connaître, c’est éviter les pièges qui réduisent les montants :
1. Les premiers réflexes — faites constater vos blessures (certificat médical initial), relevez l’identité du responsable et des témoins, et assurez-vous qu’un procès-verbal est établi en cas d’accident grave.
2. La déclaration — déclarez l’accident à votre assureur dans les délais, sans minimiser vos blessures ni vous engager hâtivement sur les circonstances.
3. L’expertise médicale — l’étape décisive : l’expert évalue vos séquelles. Ne vous y rendez jamais seul face au médecin de l’assurance ; faites-vous assister d’un médecin-conseil de victimes indépendant.
4. La consolidation — lorsque votre état est stabilisé, le préjudice peut être chiffré définitivement. C’est aussi, en principe, le point de départ du délai pour agir.
5. L’offre de l’assureur — dans les huit mois de l’accident, puis dans les cinq mois suivant l’information de la consolidation. Elle doit reprendre chaque poste de préjudice : vérifiez-la poste par poste avant toute signature.
6. La négociation ou le contentieux — la majorité des dossiers se règle à l’amiable, mais « amiable » ne signifie pas « au rabais ». Si l’offre reste insuffisante, la voie judiciaire prend le relais.
Quels préjudices sont indemnisables après un AVP ?
Lorsque la loi Badinter ou le droit commun s’applique, vous avez droit à la réparation intégrale de votre préjudice, poste par poste, selon la nomenclature Dintilhac. On distingue les préjudices patrimoniaux (économiques) et extra-patrimoniaux (personnels), temporaires puis permanents :
- Pertes de revenus — avant (PGPA) et après consolidation (PGPF), incidence professionnelle, frais divers.
- Déficit fonctionnel — temporaire (DFT) et permanent (DFP).
- Souffrances endurées, préjudice esthétique, préjudice d’agrément, préjudice sexuel.
- Assistance par tierce personne, frais médicaux restés à charge, frais de véhicule ou de logement adaptés.
Le détail de chaque poste et de son évaluation est exposé dans notre dossier sur les préjudices corporels indemnisables.
Vélo, tramway, voirie : les AVP jugés hors loi Badinter
Trois cas principaux font basculer un accident de la voie publique hors du régime Badinter, vers le droit commun :
- Aucun véhicule à moteur impliqué — une collision entre un piéton et un cycliste se règle sur le fondement de la responsabilité civile (art. 1240 et 1242 du Code civil).
- Tramway sur voie propre — l’article 1er de la loi exclut les tramways circulant sur une voie qui leur est propre. La frontière est tracée strictement par la Cour de cassation : un tramway qui traverse un carrefour ouvert aux autres usagers ne circule pas sur une voie propre, et la loi s’applique. Les deux critères retenus sont rappelés dans les questions fréquentes en bas de page.
- Défaut d’entretien de la voirie — la responsabilité de la personne publique peut être engagée (nid-de-poule, signalisation absente, travaux non sécurisés), devant la juridiction administrative.
D’autres exclusions — véhicule employé comme outil et non pour se déplacer, engin qui n’est pas un véhicule terrestre à moteur, compétition sur circuit — sont détaillées dans notre article sur les cas où la loi Badinter ne s’applique pas. À l’inverse, le lieu ne compte pas : un accident sur un parking ou une voie privée relève bien de la loi dès qu’un véhicule à moteur est impliqué.
Le délai pour agir : dix ans à compter de la consolidation
L’action en réparation d’un dommage corporel se prescrit par dix ans à compter de la consolidation du dommage initial ou aggravé, et non du jour de l’accident (article 2226 du Code civil). En cas d’aggravation, un nouveau délai de dix ans court à compter de la consolidation de l’aggravation. Contre un mineur, la prescription ne court pas avant sa majorité (article 2235). Et une négociation qui s’éternise ne suspend rien : la simple offre de l’assureur n’interrompt pas ce délai, comme l’explique notre article sur l’offre de l’assureur et la prescription.
Une exception compte pour les AVP : si vous agissez contre une commune, un département ou l’État — après une chute due à un défaut d’entretien de la voirie, par exemple —, c’est la prescription quadriennale de la loi n° 68-1250 du 31 décembre 1968 qui s’applique. En matière de dommage corporel, le juge administratif fait courir ce délai de quatre ans à compter du 1er janvier de l’année qui suit la consolidation. Tous les délais sont récapitulés dans notre article sur la prescription en dommage corporel.
💡 Bon à savoir — le délai part de la consolidation, pas de l’accident. Ne renoncez jamais à vos droits en pensant qu’il est « trop tard » sans avoir fait vérifier votre situation.
Les erreurs à éviter après un accident de la voie publique
Certaines erreurs, commises dans les premières semaines, coûtent cher et sont parfois irréversibles :
- Signer trop vite — accepter une transaction avant la consolidation, c’est figer l’indemnisation sur un état qui n’est pas stabilisé. Si vous avez signé, vous disposez de quinze jours pour dénoncer la transaction par lettre recommandée (art. L. 211-16 du Code des assurances).
- Aller seul à l’expertise médicale — le médecin mandaté par l’assureur n’est pas neutre ; sans médecin-conseil de victimes, vos séquelles risquent d’être sous-évaluées.
- Minimiser ses blessures — un certificat médical initial incomplet affaiblit tout le dossier ; décrivez l’ensemble de vos douleurs, y compris psychiques.
- Négliger les preuves — procès-verbal, photos, témoins, justificatifs de chaque poste (frais, arrêts de travail) : ce qui n’est pas documenté n’est pas indemnisé.
- Oublier des postes de préjudice — incidence professionnelle, retraite, tierce personne, préjudice sexuel… ces postes sont souvent oubliés dans les demandes.
- Laisser filer les délais — agissez avant la prescription et ne restez pas dans l’attente passive d’un assureur peu pressé.
Être assisté après un AVP : à quel moment, pour quoi faire
Face à un AVP, vous traitez avec des assureurs ou des opérateurs de transport qui gèrent des milliers de dossiers. Une avocate en dommage corporel intervient à trois moments : avant l’expertise médicale, pour réunir les pièces et mandater un médecin-conseil de victimes indépendant ; à réception de l’offre, pour la confronter poste par poste à la nomenclature Dintilhac ; et, si la négociation échoue, devant le juge. Les honoraires peuvent être pris en charge, dans les limites du contrat, par votre assurance de protection juridique, qui vous laisse le libre choix de l’avocat (art. L. 127-3 du Code des assurances).
Vous êtes victime d’un accident de la voie publique ?
Maître Joëlle Marteau-Péretié, avocate en dommage corporel à Lille et Paris, étudie votre dossier. Premier échange gratuit : 06 84 28 25 95.
FAQ — Accident de la voie publique
« AVP », qu’est-ce que ça veut dire exactement ?
Le sigle désigne le plus souvent l’accident de la voie publique (usage médical et policier). Chez les assureurs, il peut aussi renvoyer à l’accident de la vie privée. Le régime n’est pas le même : vérifiez toujours de quel « AVP » il s’agit.
Un accident sur un trottoir est-il un AVP ?
Oui. Si vous êtes percuté par un véhicule, la loi Badinter s’applique ; si vous chutez à cause d’un défaut d’entretien, c’est la responsabilité de la collectivité qui peut être recherchée.
Et sur un parking privé ou de supermarché ?
La loi Badinter s’applique dès qu’un véhicule terrestre à moteur est impliqué, quel que soit le lieu : parking de supermarché, cour d’immeuble ou voie privée. Les questions propres à ces lieux — vidéosurveillance, responsabilité du gestionnaire — sont traitées dans notre article sur l’accident sur un parking.
Un accident de trajet domicile-travail, est-ce un AVP ?
Oui, et il ouvre une double prise en charge : la CPAM au titre de l’accident de trajet, et l’assureur du responsable au titre de la loi Badinter, qui doit compléter l’indemnisation.
Quelle différence entre « accident de la circulation » et « AVP » ?
L’« AVP » décrit un lieu ; l’« accident de la circulation » est la notion juridique qui déclenche la loi Badinter, à condition qu’un véhicule à moteur soit impliqué.
Le tramway est-il couvert par la loi Badinter ?
Oui, sauf lorsqu’il circule sur une voie qui lui est propre et que le choc a lieu sur cette voie (Cass. 2e civ., 5 mars 2020, n° 19-11.411). Dans un carrefour ouvert aux autres usagers, il ne circule plus sur une voie propre et la loi Badinter s’applique (Cass. 2e civ., 16 juin 2011, n° 10-19.491).
Faut-il porter plainte après un AVP ?
Ce n’est pas obligatoire pour être indemnisé, mais c’est souvent utile : la plainte donne accès au dossier pénal (PV, auditions, vidéos), précieux pour la preuve. Si l’auteur est poursuivi, vous recevrez un avis à victime qui vous permet de vous constituer partie civile.
Mon propre véhicule n’était pas assuré : suis-je indemnisé ?
Oui. Si un autre véhicule est impliqué, c’est son assureur qui répare vos atteintes corporelles : le défaut d’assurance de votre propre véhicule ne vous prive pas de ce droit, même si, conducteur, votre faute de conduite peut vous être opposée. Le défaut d’assurance reste, lui, une infraction distincte.
La mention « AVP » sur mon certificat suffit-elle à prouver l’accident ?
Non. Le certificat médical initial décrit vos lésions et fixe l’ITT ; la mention « AVP » reprend seulement ce que vous avez déclaré aux soignants. Les circonstances se prouvent par le procès-verbal, les témoignages, les photos ou les images de vidéosurveillance : réunissez-les dès les premiers jours.
Faut-il prévenir la CPAM quand un tiers est en cause ?
Oui. L’article L. 376-1 du Code de la sécurité sociale vous demande d’informer votre caisse lorsqu’un tiers vous a blessé, pour qu’elle exerce son recours contre lui ; elle vous adresse souvent un questionnaire. Décrivez les faits sans qualifier de faute ni chiffrer de préjudice. Le formulaire est détaillé dans l’article signalé plus haut, parmi les pièces du dossier.
J’ai chuté à cause d’un nid-de-poule : qui est responsable ?
La personne publique en charge de la voie peut voir sa responsabilité engagée pour défaut d’entretien normal, devant le juge administratif. Photographiez le lieu le jour même, faites constater vos blessures et recueillez les coordonnées des témoins : c’est à vous de prouver le lien entre la voie et votre chute, puis à la collectivité de prouver qu’elle l’a normalement entretenue. Attention : contre une collectivité, le délai pour agir est de quatre ans.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Accident de la route : que faire dans les 48 heures. Les réflexes qui préservent vos droits.
- Chiffrer — Le tableau d’indemnisation des préjudices corporels. Les repères par poste, avant l’expertise.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Bibliographie et sources
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), articles 1er, 3, 4 et 6 — champ d’application, faute de la victime non conductrice, victimes protégées, faute du conducteur, victimes par ricochet.
- Code des assurances, articles L. 113-2 (déclaration du sinistre), L. 127-3 (libre choix de l’avocat), L. 211-9 (délais de l’offre), L. 211-13 (intérêts au double du taux légal) et L. 211-16 (dénonciation de la transaction dans les quinze jours).
- Code civil, articles 1240 et 1242 — responsabilité du fait personnel et du fait des choses ; article 2226 — prescription décennale à compter de la consolidation ; article 2235 — suspension au profit des mineurs.
- Loi n° 68-1250 du 31 décembre 1968 relative à la prescription des créances sur l’État, les départements, les communes et les établissements publics.
- Code de la sécurité sociale, article L. 376-1 — information de la caisse et recours contre le tiers responsable.
- Cass. 2e civ., 16 juin 2011, n° 10-19.491 (Bull. II, n° 132) — un tramway qui traverse un carrefour ouvert aux autres usagers ne circule pas sur une voie qui lui est propre.
- Cass. 2e civ., 5 mars 2020, n° 19-11.411 (publié) — voie propre : voie fermée à la circulation et matériellement délimitée, point de choc situé sur cette voie ; le passage protégé qui la traverse ne lui retire pas ce caractère.
- ONISR, bilan définitif de l’accidentalité routière 2025 (publié le 29 mai 2026) — tués, blessés et blessés graves.
- Ministère de la Santé, réponses aux questions écrites de l’Assemblée nationale sur la prévention des accidents de la vie courante.
- Santé publique France, mortalité par accident de la vie courante (données 2016) — 24 211 décès.
Rédigé par Maître Joëlle Marteau-Péretié, avocate en dommage corporel — Lille & Paris.
 Je vous rappelle gratuitement
 Me contacter